Une transaction blockchain n’est pas automatiquement un paiement commercial
La blockchain enregistre un transfert de valeur. Mais un paiement commercial exige de savoir à quelle commande il correspond, si le montant et le réseau sont corrects, s’il arrive dans les délais et si les preuves sont suffisantes pour agir. La transaction est un événement réseau ; le paiement est un état métier interprété.
Le protocole fournit des preuves techniques. L’infrastructure de paiement les relie au contexte de la commande, aux règles d’acceptation, au règlement et à la comptabilité. Un hash visible sur un explorateur ne justifie pas, à lui seul, une livraison.
Sources et lectures associées: OxaPay — Une transaction blockchain n’est pas automatiquement un paiement commercial
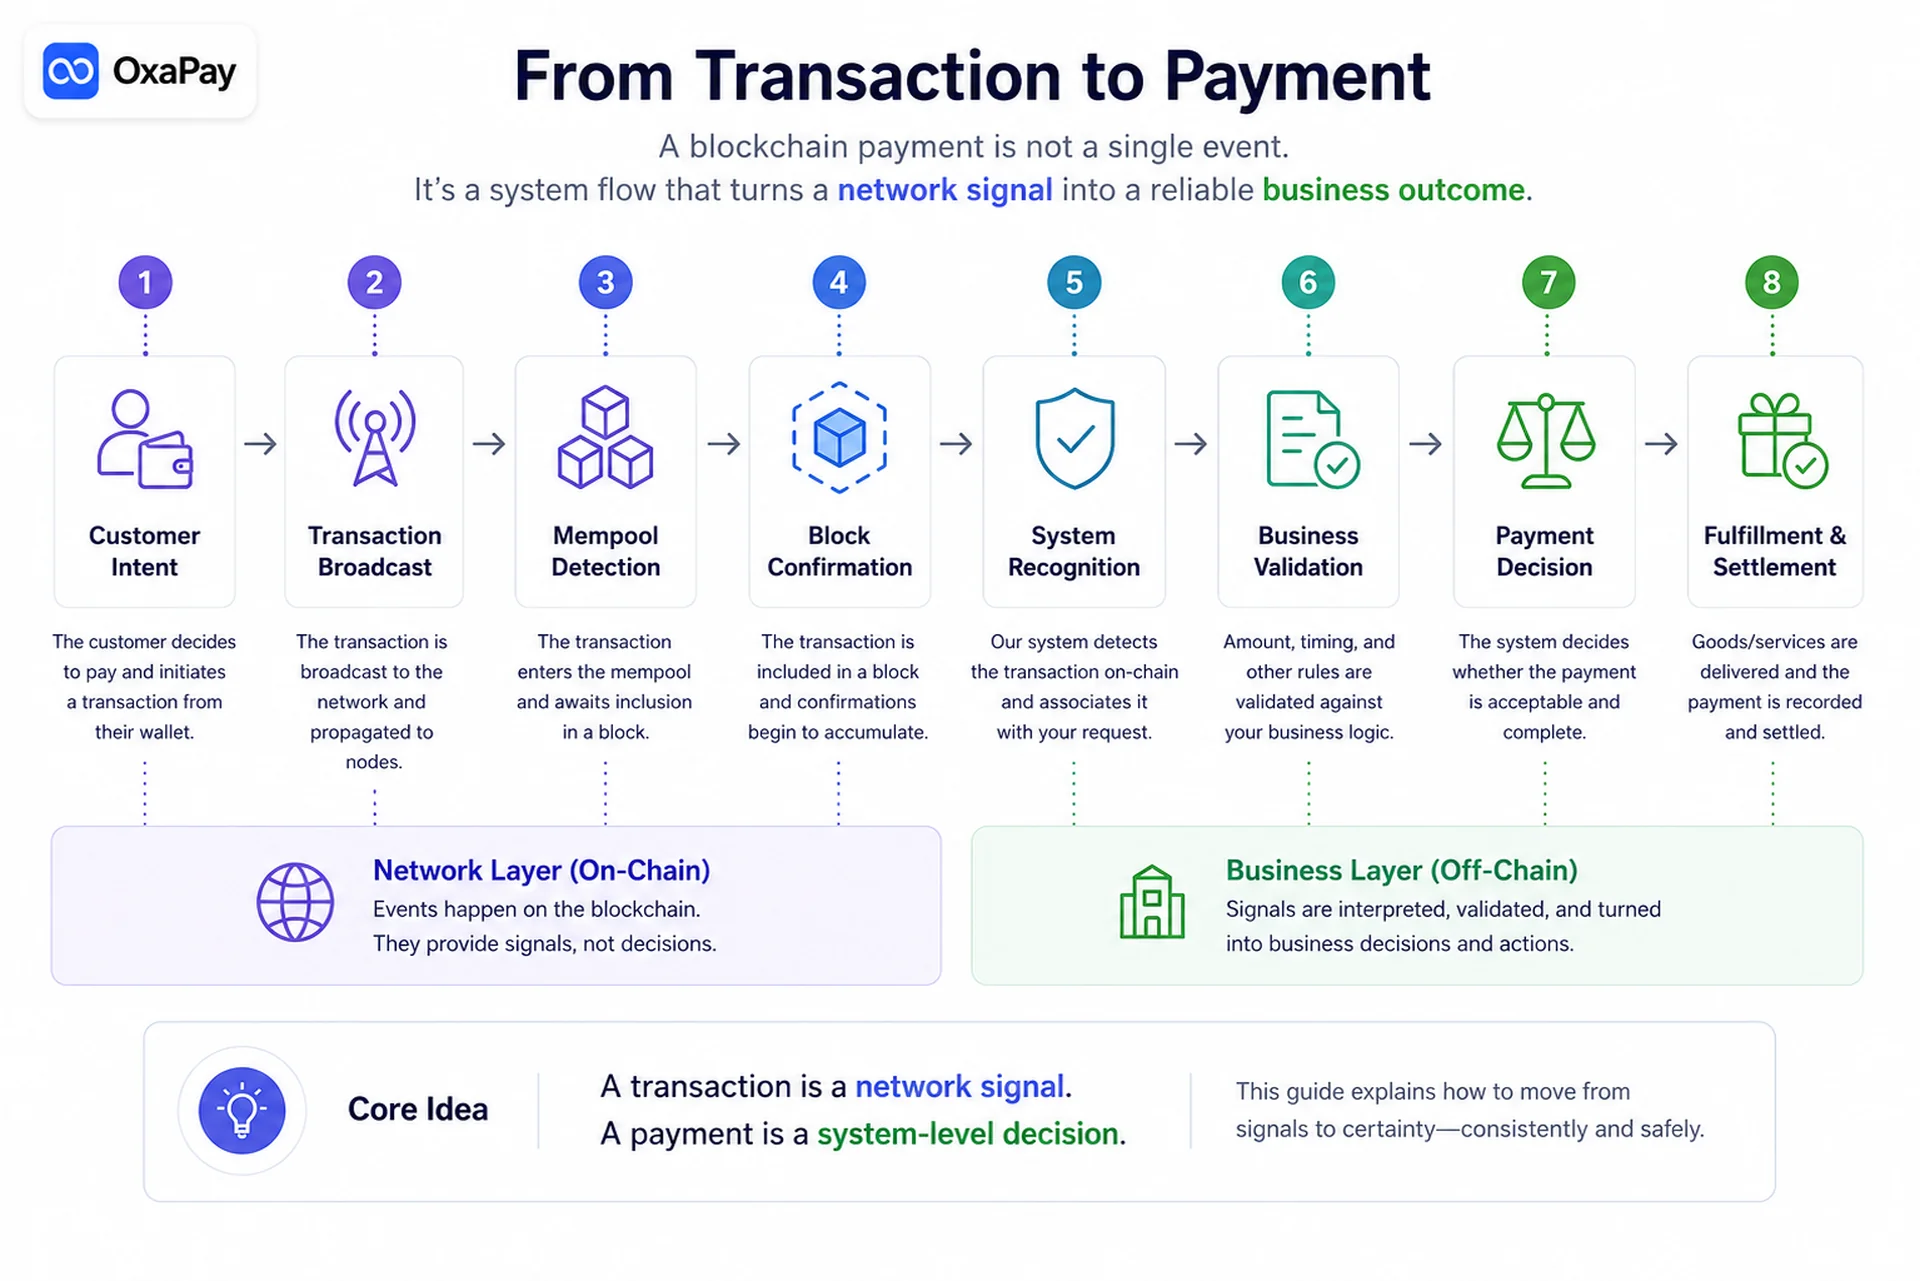
Un paiement fiable relie vérité réseau, vérité du paiement et vérité financière
Ces trois dimensions sont interdépendantes, mais répondent à des questions différentes. Leur confusion crée des erreurs de traitement.
- Vérité réseau : que s’est-il passé sur la chaîne ? Signature, diffusion, validation, inclusion et preuves de confirmation ou de finalité décrivent l’événement accepté par le protocole.
- Vérité du paiement : l’opération satisfait-elle la demande ? Le système contrôle référence de commande, destination, actif, réseau, montant, échéance, seuil de confirmation et exceptions.
- Vérité financière : l’entreprise peut-elle comptabiliser et utiliser les fonds ? Règlement, soldes, trésorerie, écritures, remboursements et rapprochement doivent correspondre au paiement accepté.
Le consensus garantit un historique partagé ; un explorateur de blocs ne peut ni décider de livrer une commande ni déterminer l’écriture comptable appropriée.
Sources et lectures associées: OxaPay — Un paiement fiable relie vérité réseau, vérité du paiement et vérité financière
Du besoin du client à l’achèvement d’un paiement blockchain
Le cycle commence avant l’envoi des fonds et se poursuit après les confirmations. Chaque étape apporte des preuves et comporte ses propres risques.
- Intention commerciale : commande, facture, abonnement, recharge ou don définissent l’obligation.
- Contexte de paiement : montant, devise, réseau, destination, référence, durée de validité, expérience client et conditions d’acceptation.
- Construction de la transaction : le portefeuille choisit les entrées ou prépare le compte, évalue les frais, signe et diffuse.
- Propagation et inclusion : les nœuds vérifient et relaient ; les producteurs sélectionnent des transactions valides sous contraintes de capacité et de frais.
- Confirmation et finalité : la confiance progresse selon les règles du réseau ; inclusion ne signifie pas paiement terminé.
- Détection et rapprochement : l’infrastructure compare l’événement réseau à l’attente enregistrée.
- Décision métier : la politique examine montant, délai, actif, réseau, confiance et risque d’exécution.
- Livraison et enregistrement : accès, expédition, crédit de compte, règlement, trésorerie, comptabilité et rapprochement suivent l’acceptation.
La concurrence dans la mempool et les délais de bloc rendent variable le temps entre « envoyé » et « utilisable ». L’interface doit expliquer cette progression.
Sources et lectures associées: Bitcoin · OxaPay — Du besoin du client à l’achèvement d’un paiement blockchain · OxaPay — Du besoin du client à l’achèvement d’un paiement blockchain
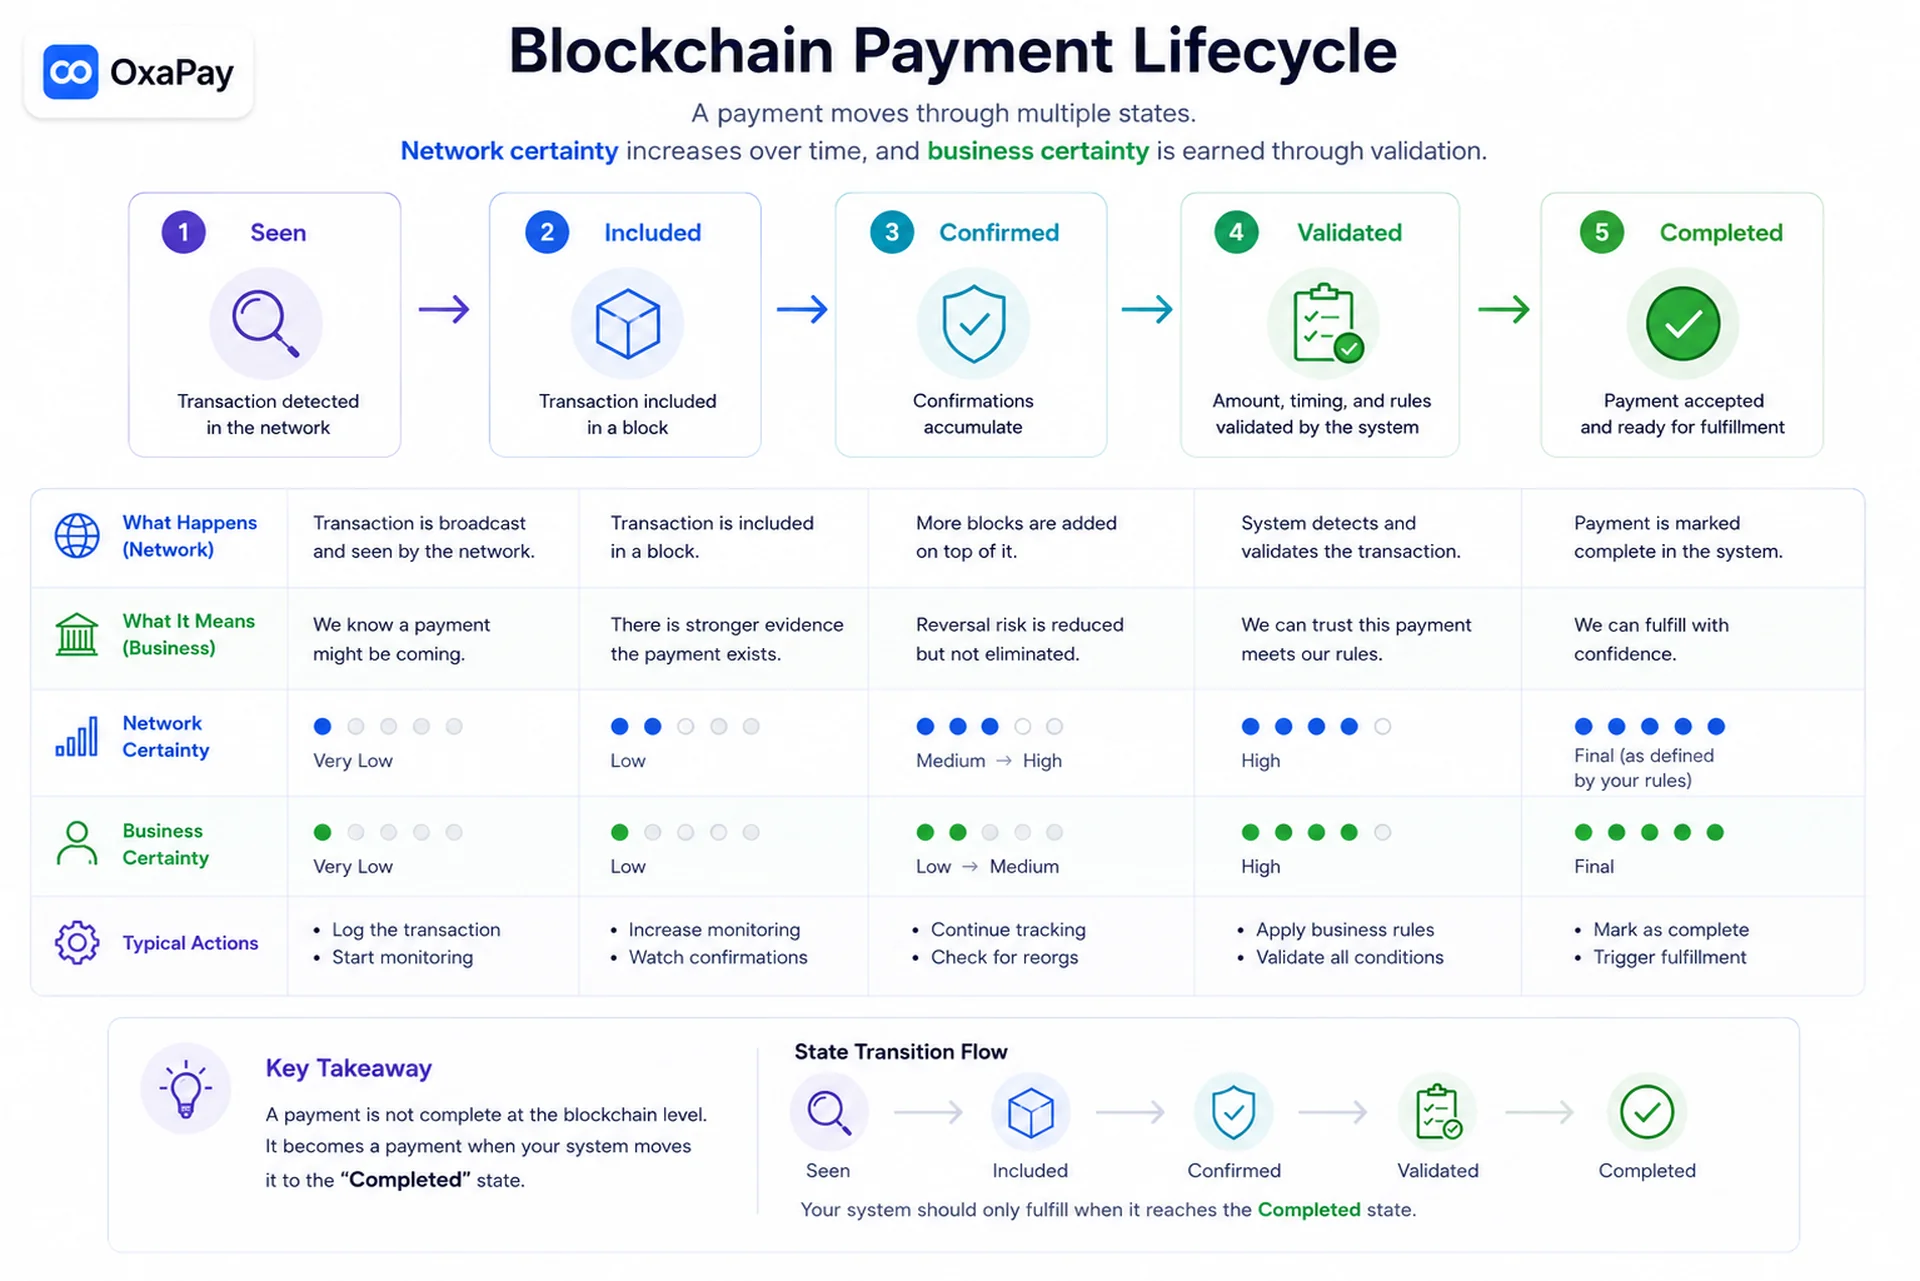
La demande de paiement donne une signification commerciale à la transaction
Un virement vers une adresse ne révèle pas spontanément la commande concernée. Le système doit définir les conditions d’acceptation avant le transfert, afin de relier ensuite chaque événement à l’obligation prévue.
- Référence : identifiant unique de commande, client ou session pour éviter les traitements ambigus.
- Destination : adresse, mémo, tag ou routage compatibles avec le réseau et l’actif ; une adresse peut être dédiée ou réutilisée.
- Conditions économiques : montant attendu, devise, taux, tolérance et règles de sous-paiement, excédent ou paiements multiples.
- Temps : date de création, expiration et traitement des paiements tardifs relèvent de la politique commerciale, pas de la blockchain.
Plusieurs transactions pour une facture, un mauvais réseau, un paiement après expiration ou de vieux identifiants doivent disposer de scénarios de gestion explicites.
La confirmation réduit le risque réseau sans remplacer les contrôles commerciaux
La confirmation renseigne sur l’acceptation par le réseau. Elle ne vérifie ni la commande, ni le montant, ni l’échéance, ni la politique de livraison, ni l’écriture comptable.
Bitcoin raisonne souvent en profondeur de confirmation et en risque de réorganisation. Ethereum emploie une finalité économique fondée sur des points de contrôle. Solana propose plusieurs engagements, dont processed, confirmed et finalized. Une règle universelle de confirmation serait donc trompeuse.
La politique du marchand dépend du réseau, de la valeur, du produit, de la possibilité d’annuler la livraison et du coût d’un mauvais choix. La finalité réseau concerne le registre ; la finalité opérationnelle concerne l’action de l’entreprise.
Sources et lectures associées: Bitcoin · Ethereum · Solana · OxaPay — La confirmation réduit le risque réseau sans remplacer les contrôles commerciaux
Une machine à états transforme l’incertitude en comportements maîtrisés
Les seules étiquettes « payé » et « impayé » sont insuffisantes pour des paiements asynchrones. Chaque état exige une définition, des transitions autorisées et des actions permises.
- Créé ou en attente : contexte enregistré, mais aucune transaction admissible connue.
- Détecté ou paiement en cours : transfert potentiel observé ; la livraison irréversible reste prématurée.
- En confirmation : inclusion réalisée, seuil de sécurité métier non atteint.
- Payé ou accepté : conditions respectées, livraison, crédit et règlement possibles.
- Exception : montant insuffisant ou excessif, expiration, remboursement, mauvais réseau, doublon, remplacement ou examen manuel.
Quand la réalité du paiement diverge du parcours idéal
Le système ne doit pas présumer qu’un client envoie une seule transaction exacte avant la fin du compte à rebours.
- Sous-paiement : refuser, accepter sous une tolérance, prolonger la facture ou réclamer le solde.
- Trop-perçu : remboursement, crédit, examen manuel ou règle d’acceptation explicite.
- Paiement tardif : transaction valide sur la chaîne mais conditions commerciales ou taux expirés.
- Événement manquant : webhook perdu, fournisseur indisponible, indexation retardée ou panne interne malgré la confirmation.
- Mauvais actif ou réseau : récupération difficile voire impossible ; la route doit être clairement indiquée avant l’envoi.
La réponse dépend de la politique de l’entreprise et du risque toléré, pas uniquement de la validité cryptographique.
Sources et lectures associées: OxaPay — Une machine à états transforme l’incertitude en comportements maîtrisés
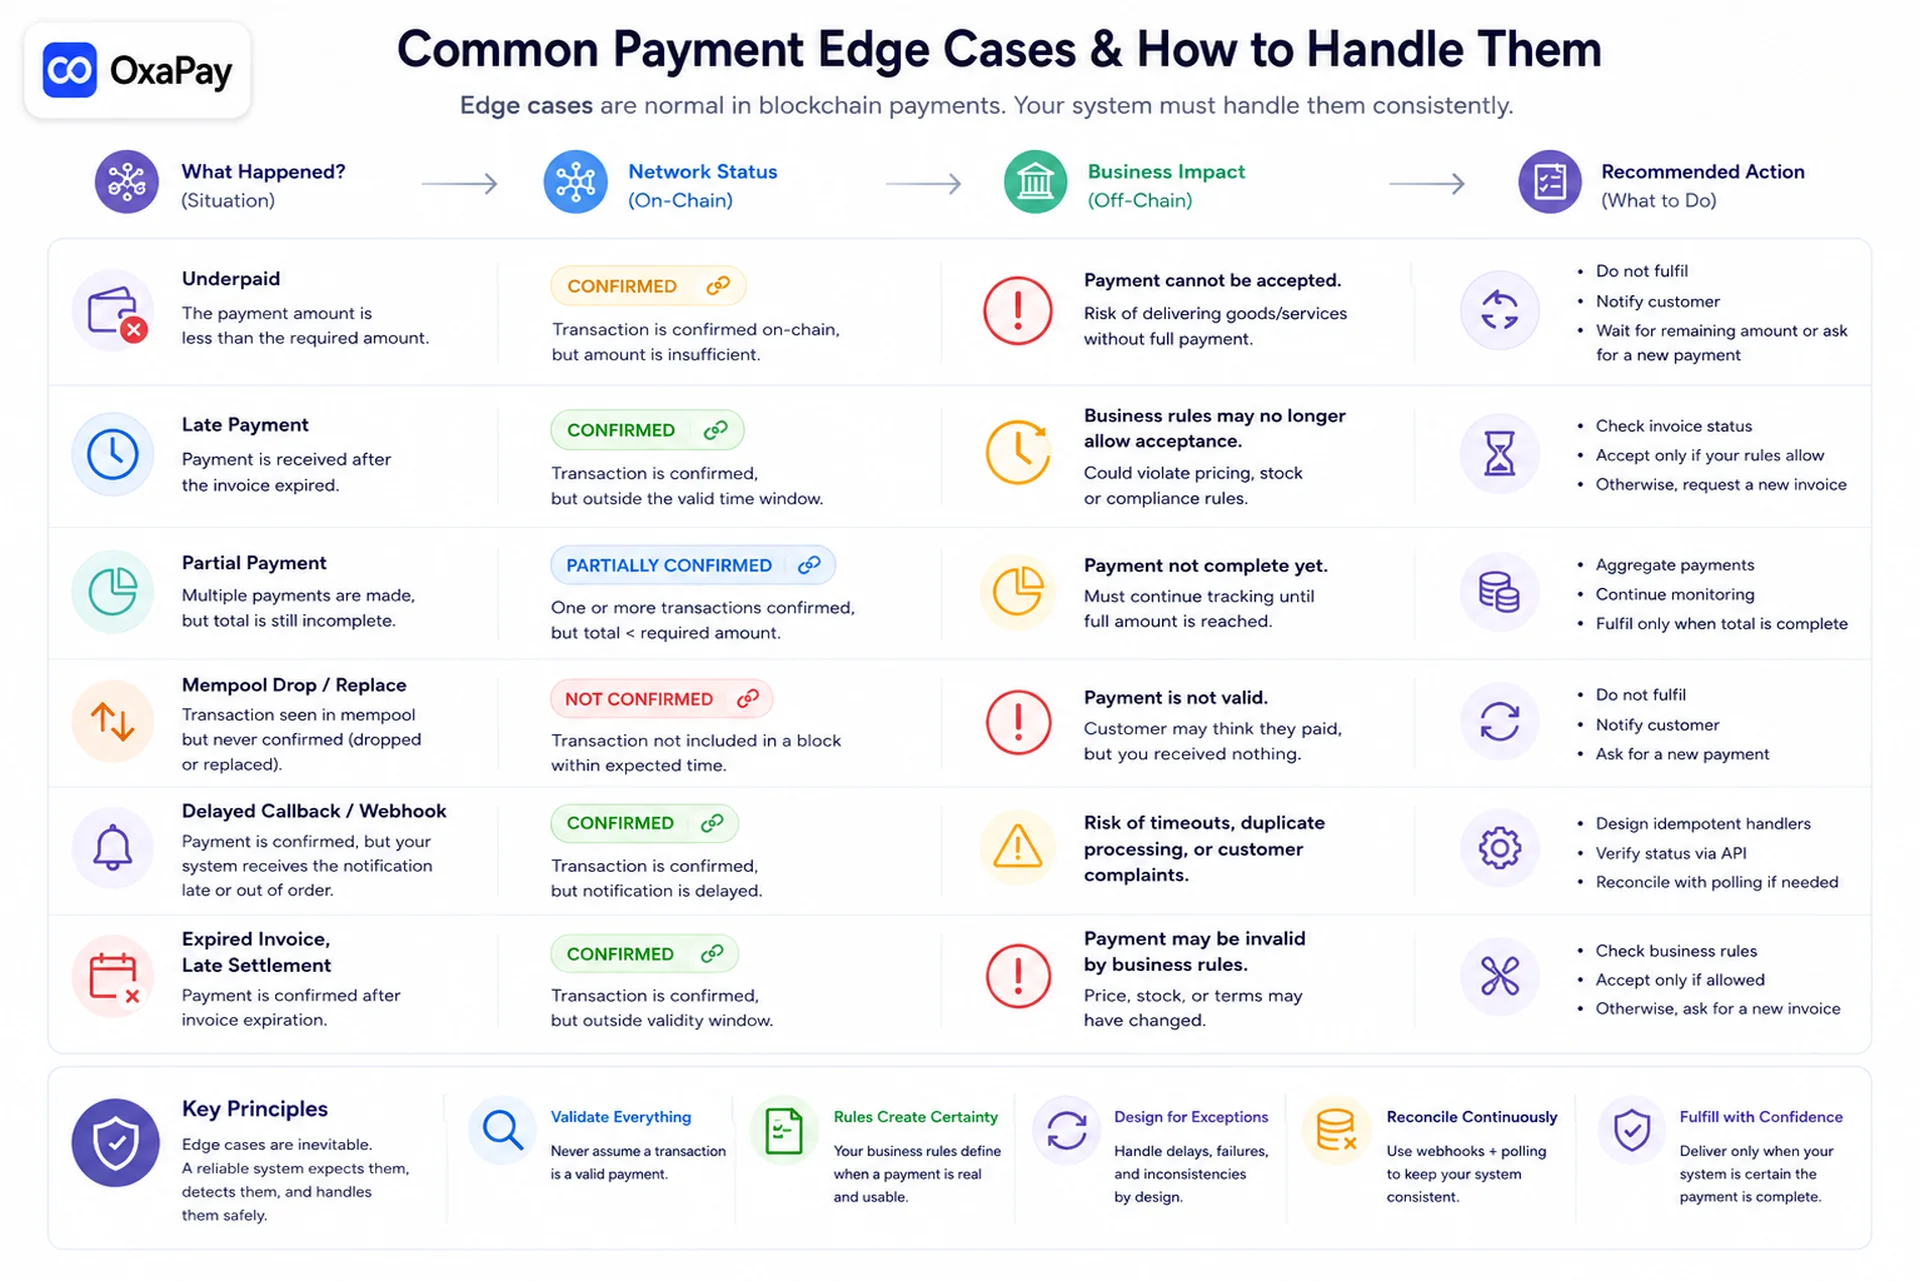
Une architecture fiable sépare observation, interprétation et action
Un composant ne devrait pas collecter l’événement brut et déclencher directement la livraison. Les preuves sont d’abord observées, rapprochées, transformées en état métier, puis utilisées par la politique d’exécution.
- Service de contexte : enregistre commande, montant, actif, destination, échéance, tolérance et règles.
- Observateurs réseau : récupèrent transactions, blocs et finalité via RPC, nœuds, indexeurs ou abonnements ; plusieurs sources peuvent être comparées.
- Moteur de rapprochement : vérifie destination, actif, réseau, montant, délai, conflits et politique de confirmation.
- Machine à états : n’autorise que les transitions valides ; un événement tardif ou répété ne doit jamais doubler la livraison.
- Diffusion des événements : les webhooks exigent authentification, nouvelles tentatives, gestion du désordre et idempotence.
- Services de livraison et de registre : exécutent expédition, accès, crédit, règlement, remboursement et rapprochement depuis l’état accepté.
Sources et lectures associées: Stripe · Stripe · OxaPay — Une architecture fiable sépare observation, interprétation et action
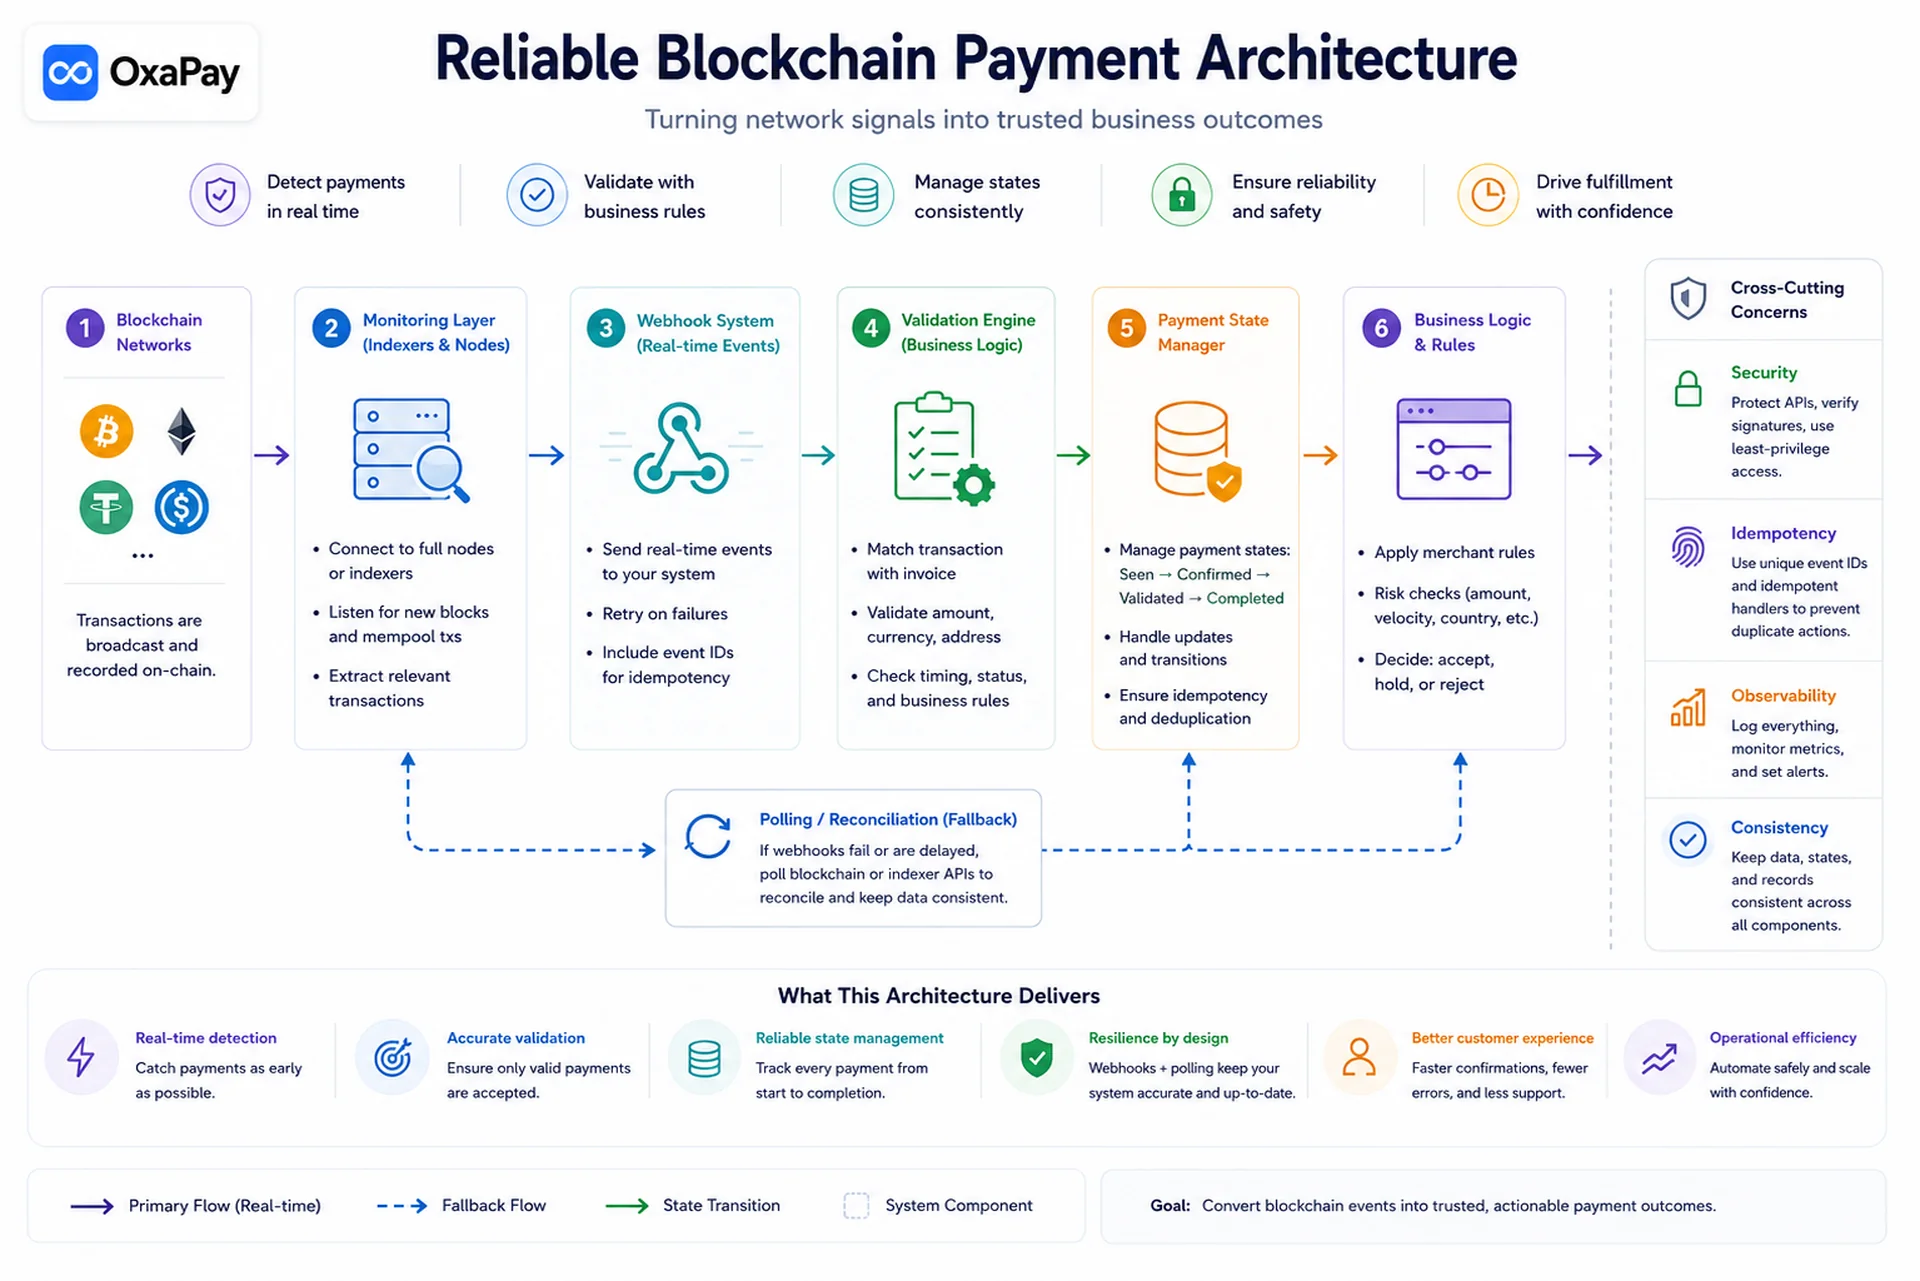
La même transaction peut justifier des actions différentes selon l’entreprise
Il n’existe aucun instant de livraison correct pour tous. Le risque de réorganisation, la valeur, le délai et le caractère irréversible de l’action déterminent le seuil.
- Valeur exposée : un paiement élevé justifie généralement une validation et une finalité plus fortes.
- Réversibilité : annuler un accès numérique diffère du rappel d’un colis ou d’un retrait financier définitif.
- Attente client : on peut signaler immédiatement une détection sans prétendre que le paiement est final.
- Capacité des équipes : une politique exigeant trop d’arbitrages manuels ne passe pas à l’échelle.
Petit accès numérique : accusé de réception rapide et réservation temporaire, mais délivrance définitive après acceptation. Envoi physique coûteux : finalité renforcée, contrôle de montant et de destination, éventuellement vérification antifraude avant expédition. Paiement après expiration : ne pas reprendre silencieusement l’ancien prix ; prévoir approbation manuelle, nouveau calcul, remboursement, crédit ou nouvelle demande.
Une interface honnête annonce : demande créée, transaction détectée, confirmation en cours, payée, expirée ou à examiner ; cela évite doublons et tickets de support.
Sources et lectures associées: OxaPay — La même transaction peut justifier des actions différentes selon l’entreprise
Comment le modèle apparaît dans une intégration OxaPay
Les interfaces OxaPay distinguent création, suivi, interprétation du statut et notification du marchand. Elles relient la preuve réseau à un état métier cohérent.
- Generate Invoice API : définit montant, monnaie, durée de vie, référence de commande, URL de rappel et conditions de paiement insuffisant.
- Payment Information API : restitue les informations et le statut avec un identifiant de suivi stable.
- OxaPay Webhooks : transmet les mises à jour JSON à un point de rappel et attend un accusé de réception approprié.
- Crypto Payment System Architecture : relie contexte, observation, interprétation, événements, règlement et actions.
Le principe reste de définir d’abord le contexte, suivre la chaîne, maintenir une source unique de statut et ne déclencher les actions qu’à partir de celle-ci.
Sources et lectures associées: OxaPay — Comment le modèle apparaît dans une intégration OxaPay · OxaPay — Comment le modèle apparaît dans une intégration OxaPay · OxaPay — Comment le modèle apparaît dans une intégration OxaPay · OxaPay — Comment le modèle apparaît dans une intégration OxaPay
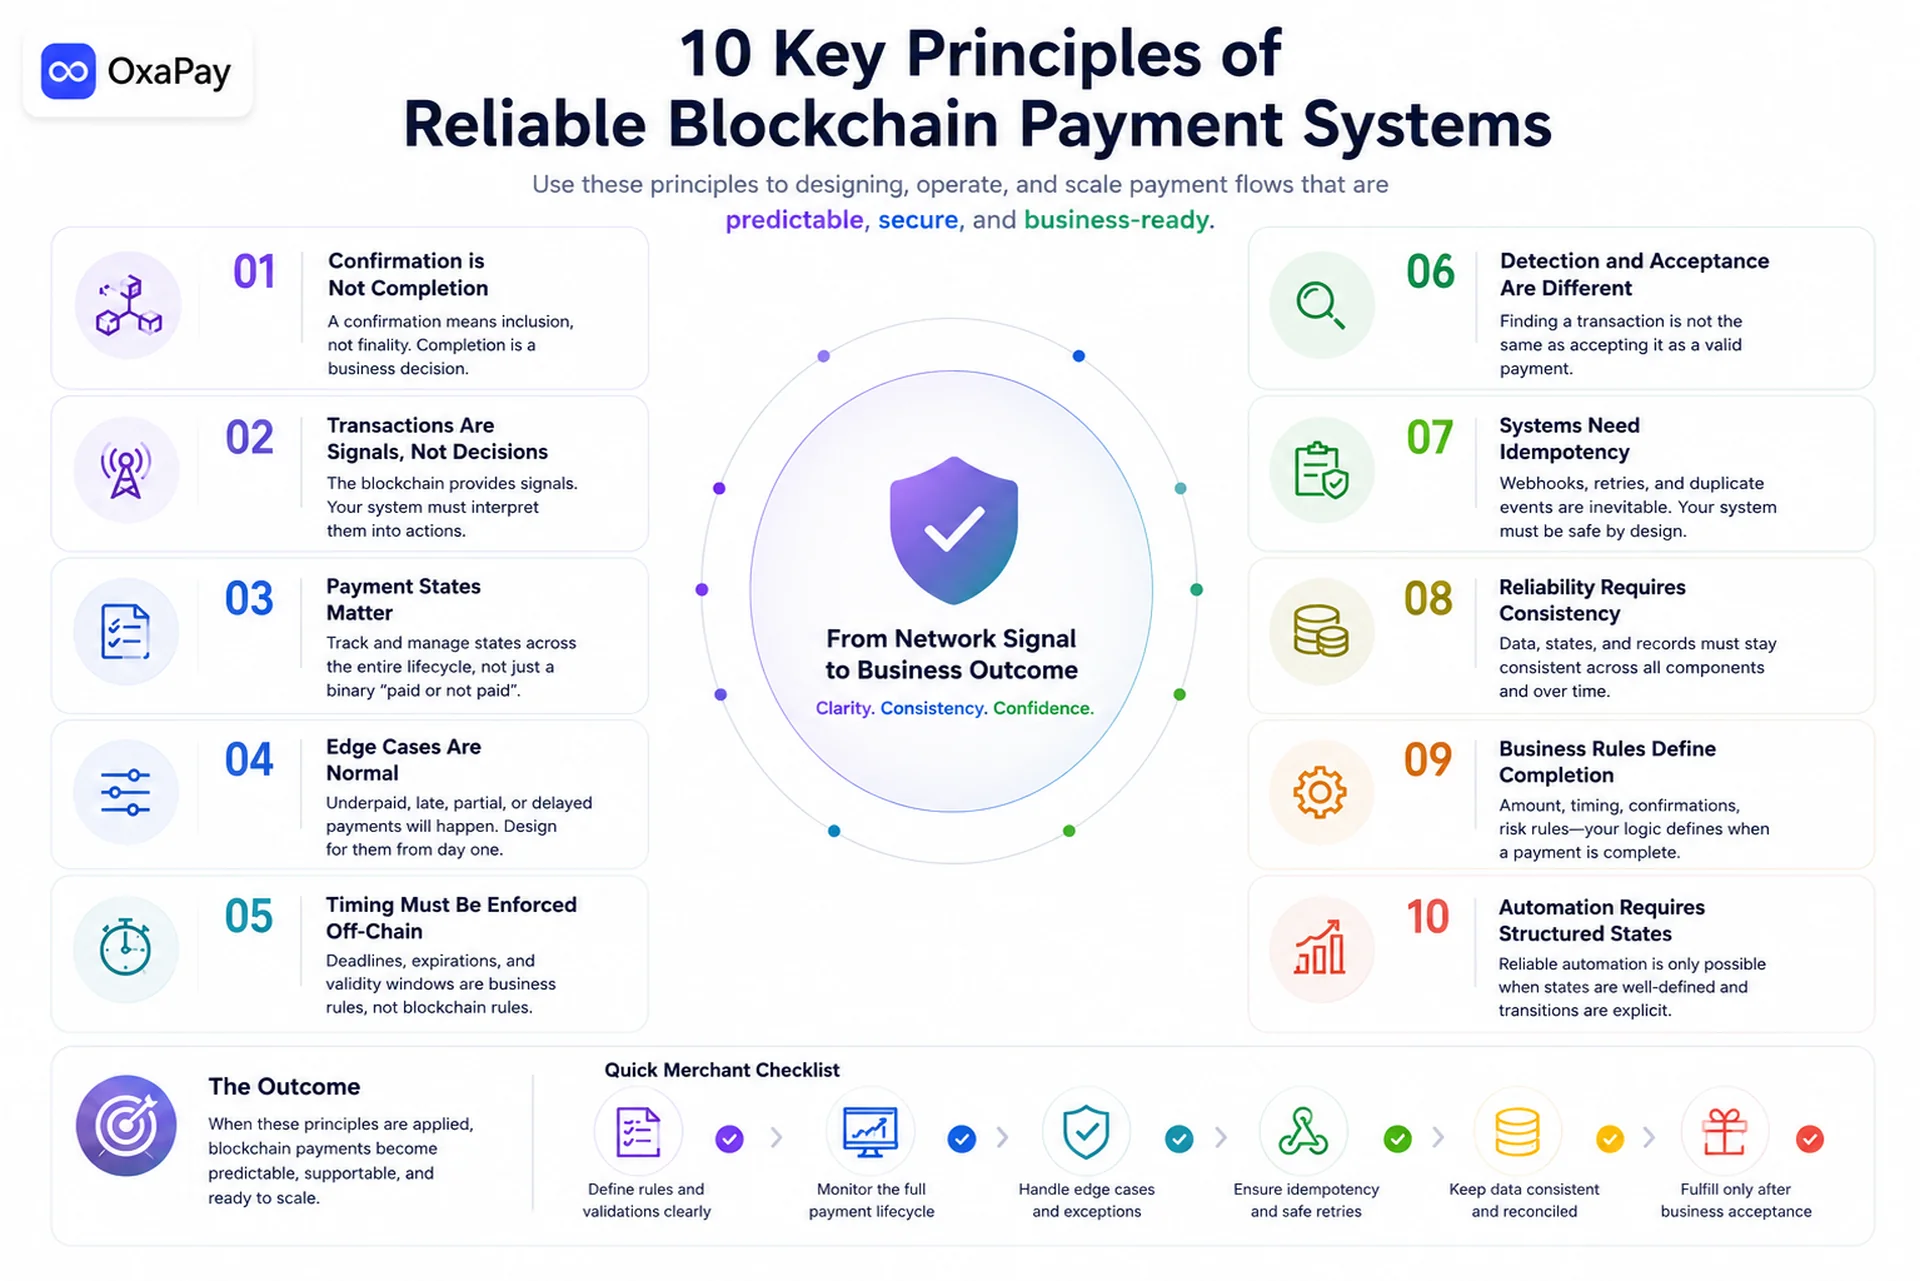
Le modèle complet en dix principes opérationnels
- Commencer par le contexte : fixer commande et conditions avant le transfert.
- Distinguer transaction et paiement : la preuve réseau n’est qu’un élément de décision.
- Rapprocher avant d’accepter : vérifier référence, destination, actif, réseau, montant et temps.
- Respecter la finalité propre au réseau : pas de compteur universel.
- Modéliser les états intermédiaires : détection, confirmation, acceptation et règlement diffèrent.
- Prévoir les exceptions : sous-paiement, expiration, retards, doublons et incidents de notification.
- Surveiller en permanence : les preuves réseau et les données internes évoluent.
- Rendre les événements idempotents : un renvoi ne doit pas répéter l’exécution.
- Livrer depuis l’état accepté : la simple visibilité n’autorise pas une action irréversible.
- Rapprocher le résultat : chaîne, paiement, règlement, trésorerie et comptabilité doivent concorder.
Sources techniques et Deep Insights associés
Les explications s’appuient sur les documents officiels de Bitcoin, Ethereum et Solana, ainsi que sur les principes éprouvés de webhooks et d’idempotence. Consultez le Bitcoin Developer Guide pour les transactions et les paiements, Ethereum Gasper pour la finalité, Solana RPC pour les niveaux d’engagement et les analyses connexes d’OxaPay.
Sources et lectures associées: Bitcoin · Bitcoin · Ethereum · Solana · OxaPay — Sources techniques et Deep Insights associés · OxaPay — Sources techniques et Deep Insights associés