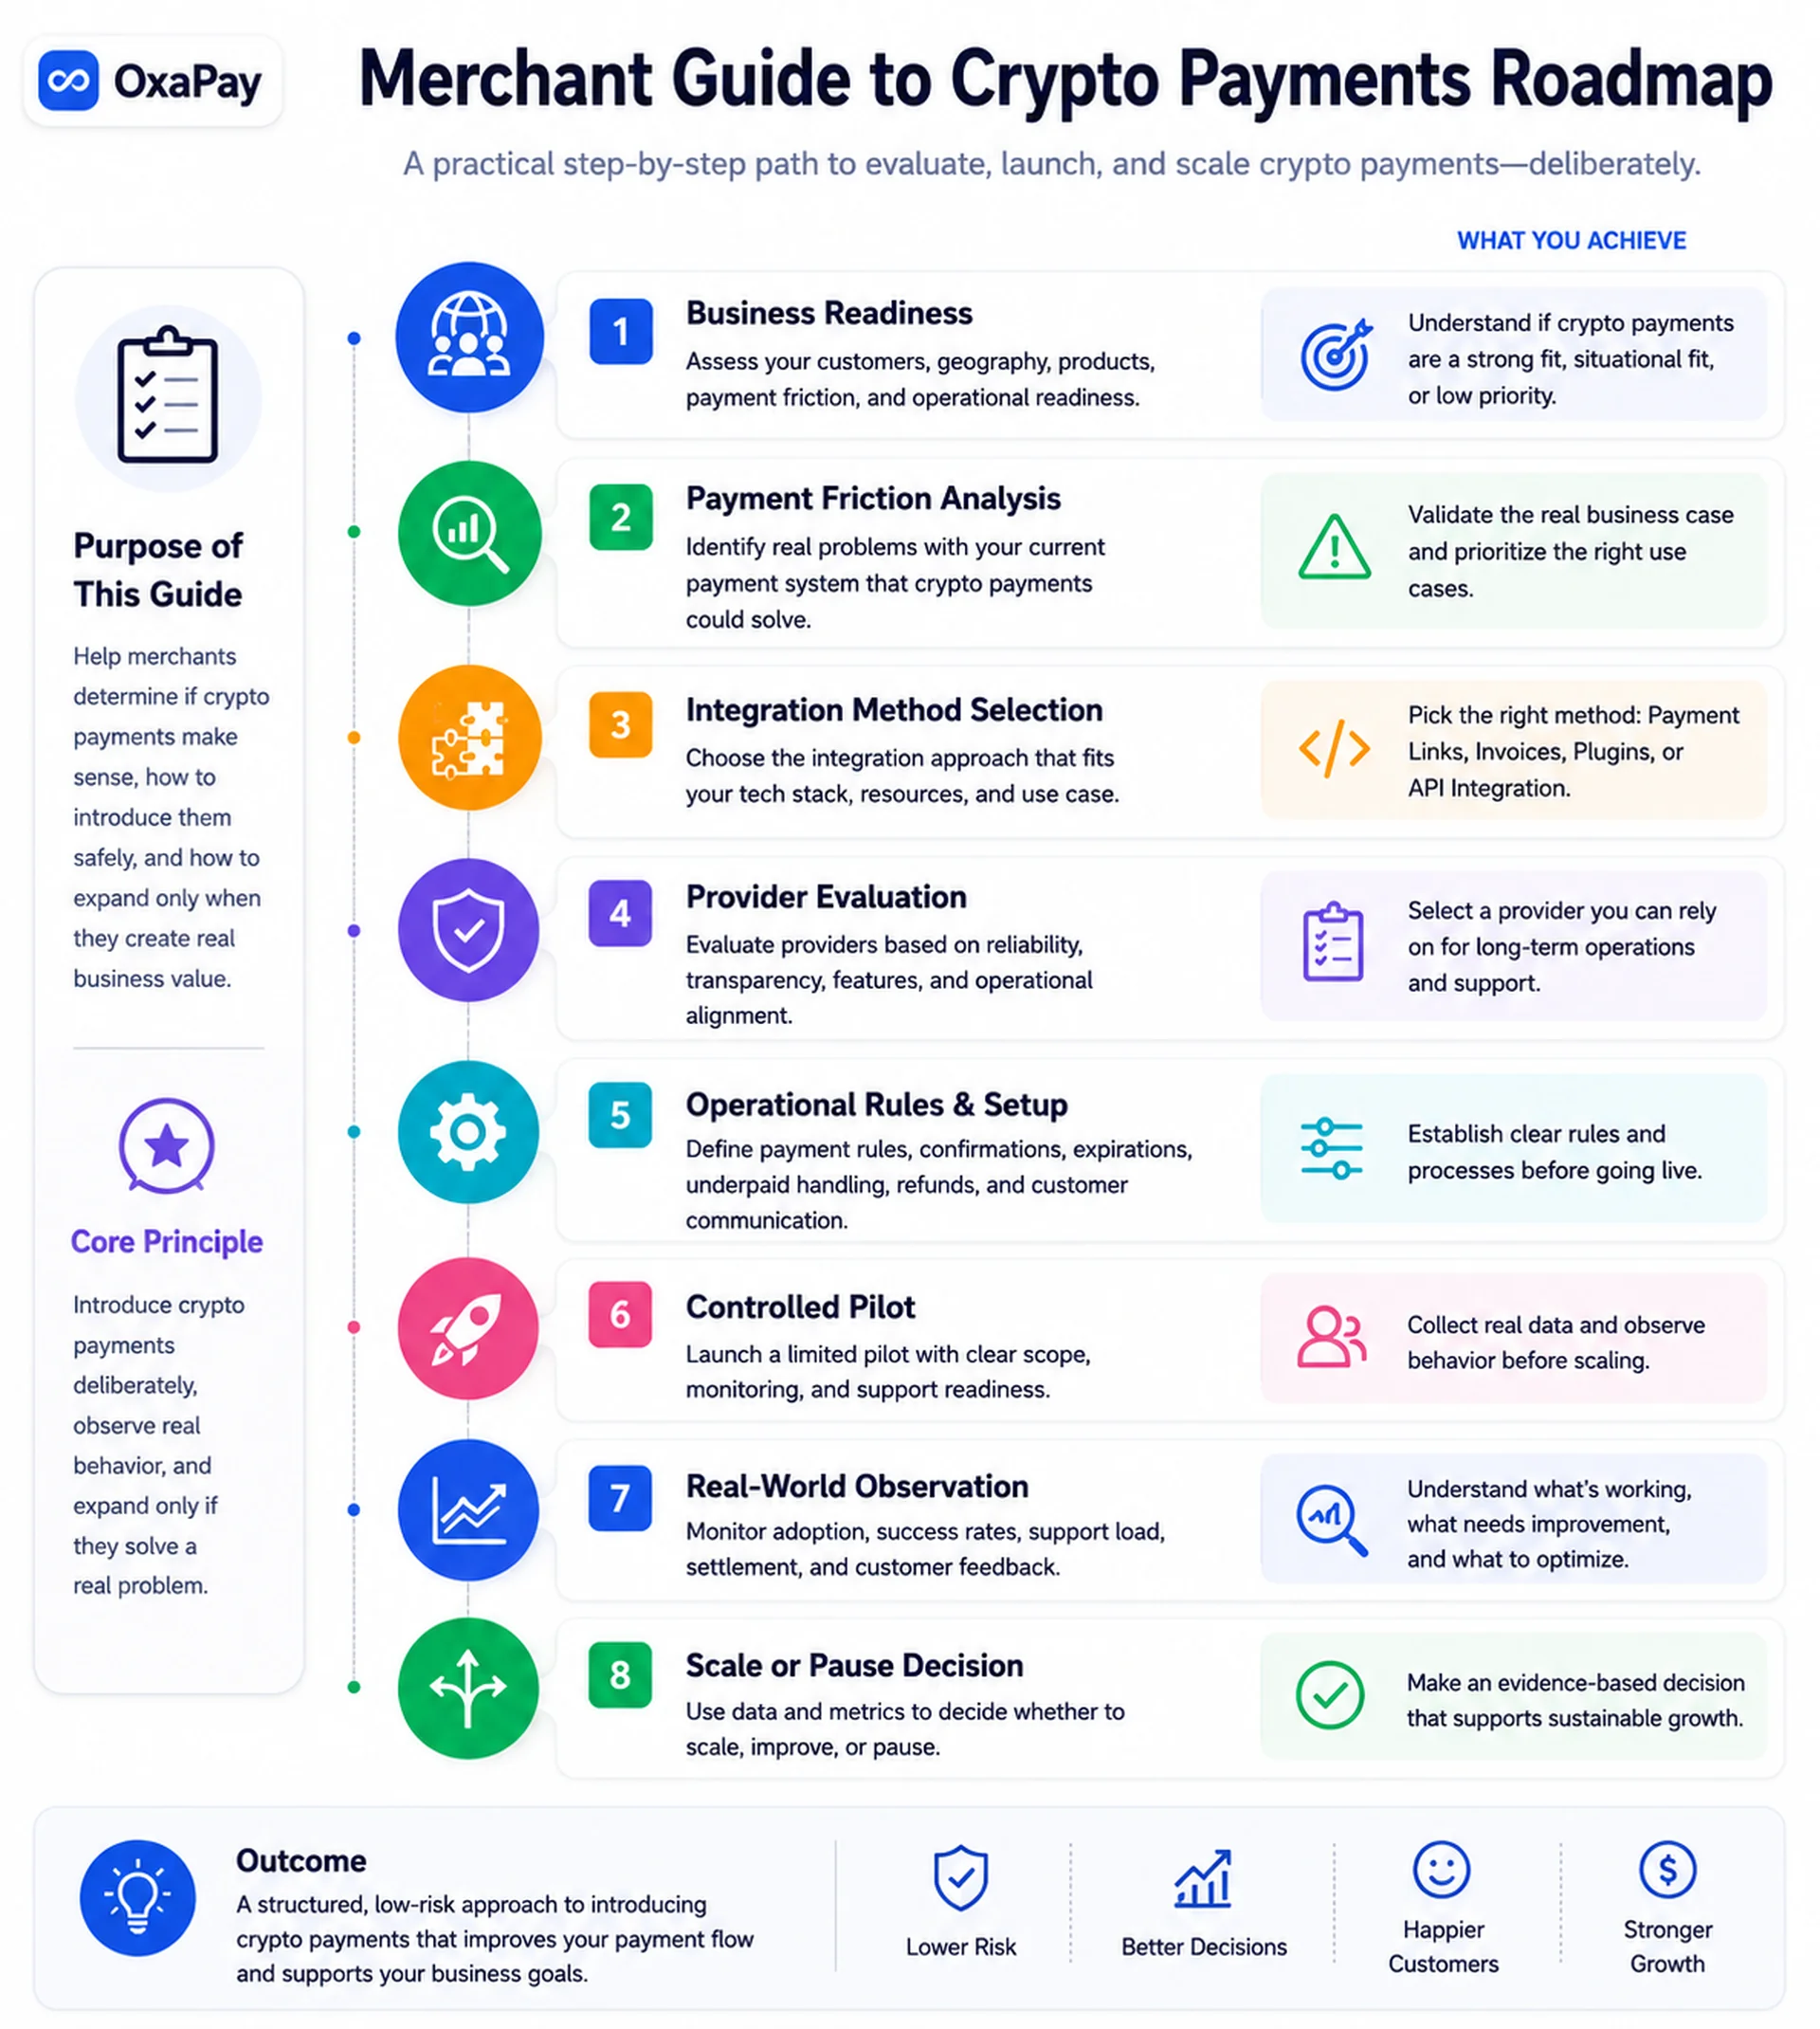
La première question n’est pas comment accepter la crypto, mais quel problème de paiement résoudre
Accepter les cryptomonnaies peut ouvrir un canal utile, mais aussi ajouter une complexité sans bénéfice commercial. Commencez par le problème réel rencontré par une clientèle identifiable et par la mesure de cette friction.
Rejets de paiements transfrontaliers, accès limité, lenteur du règlement ou demande explicite des clients sont des hypothèses vérifiables. Une liste d’actifs et une API ne constituent pas une justification suffisante. Une analyse sérieuse peut aboutir à un lancement, un petit pilote ou un report.
- Décrire la friction et son niveau actuel
- Identifier les clients concernés
- Comparer valeur potentielle et effort d’exploitation
- Décider de lancer, tester ou attendre selon les résultats
À retenir pour le commerçant: La crypto doit répondre à une friction mesurable, non être une technologie en quête d’usage.
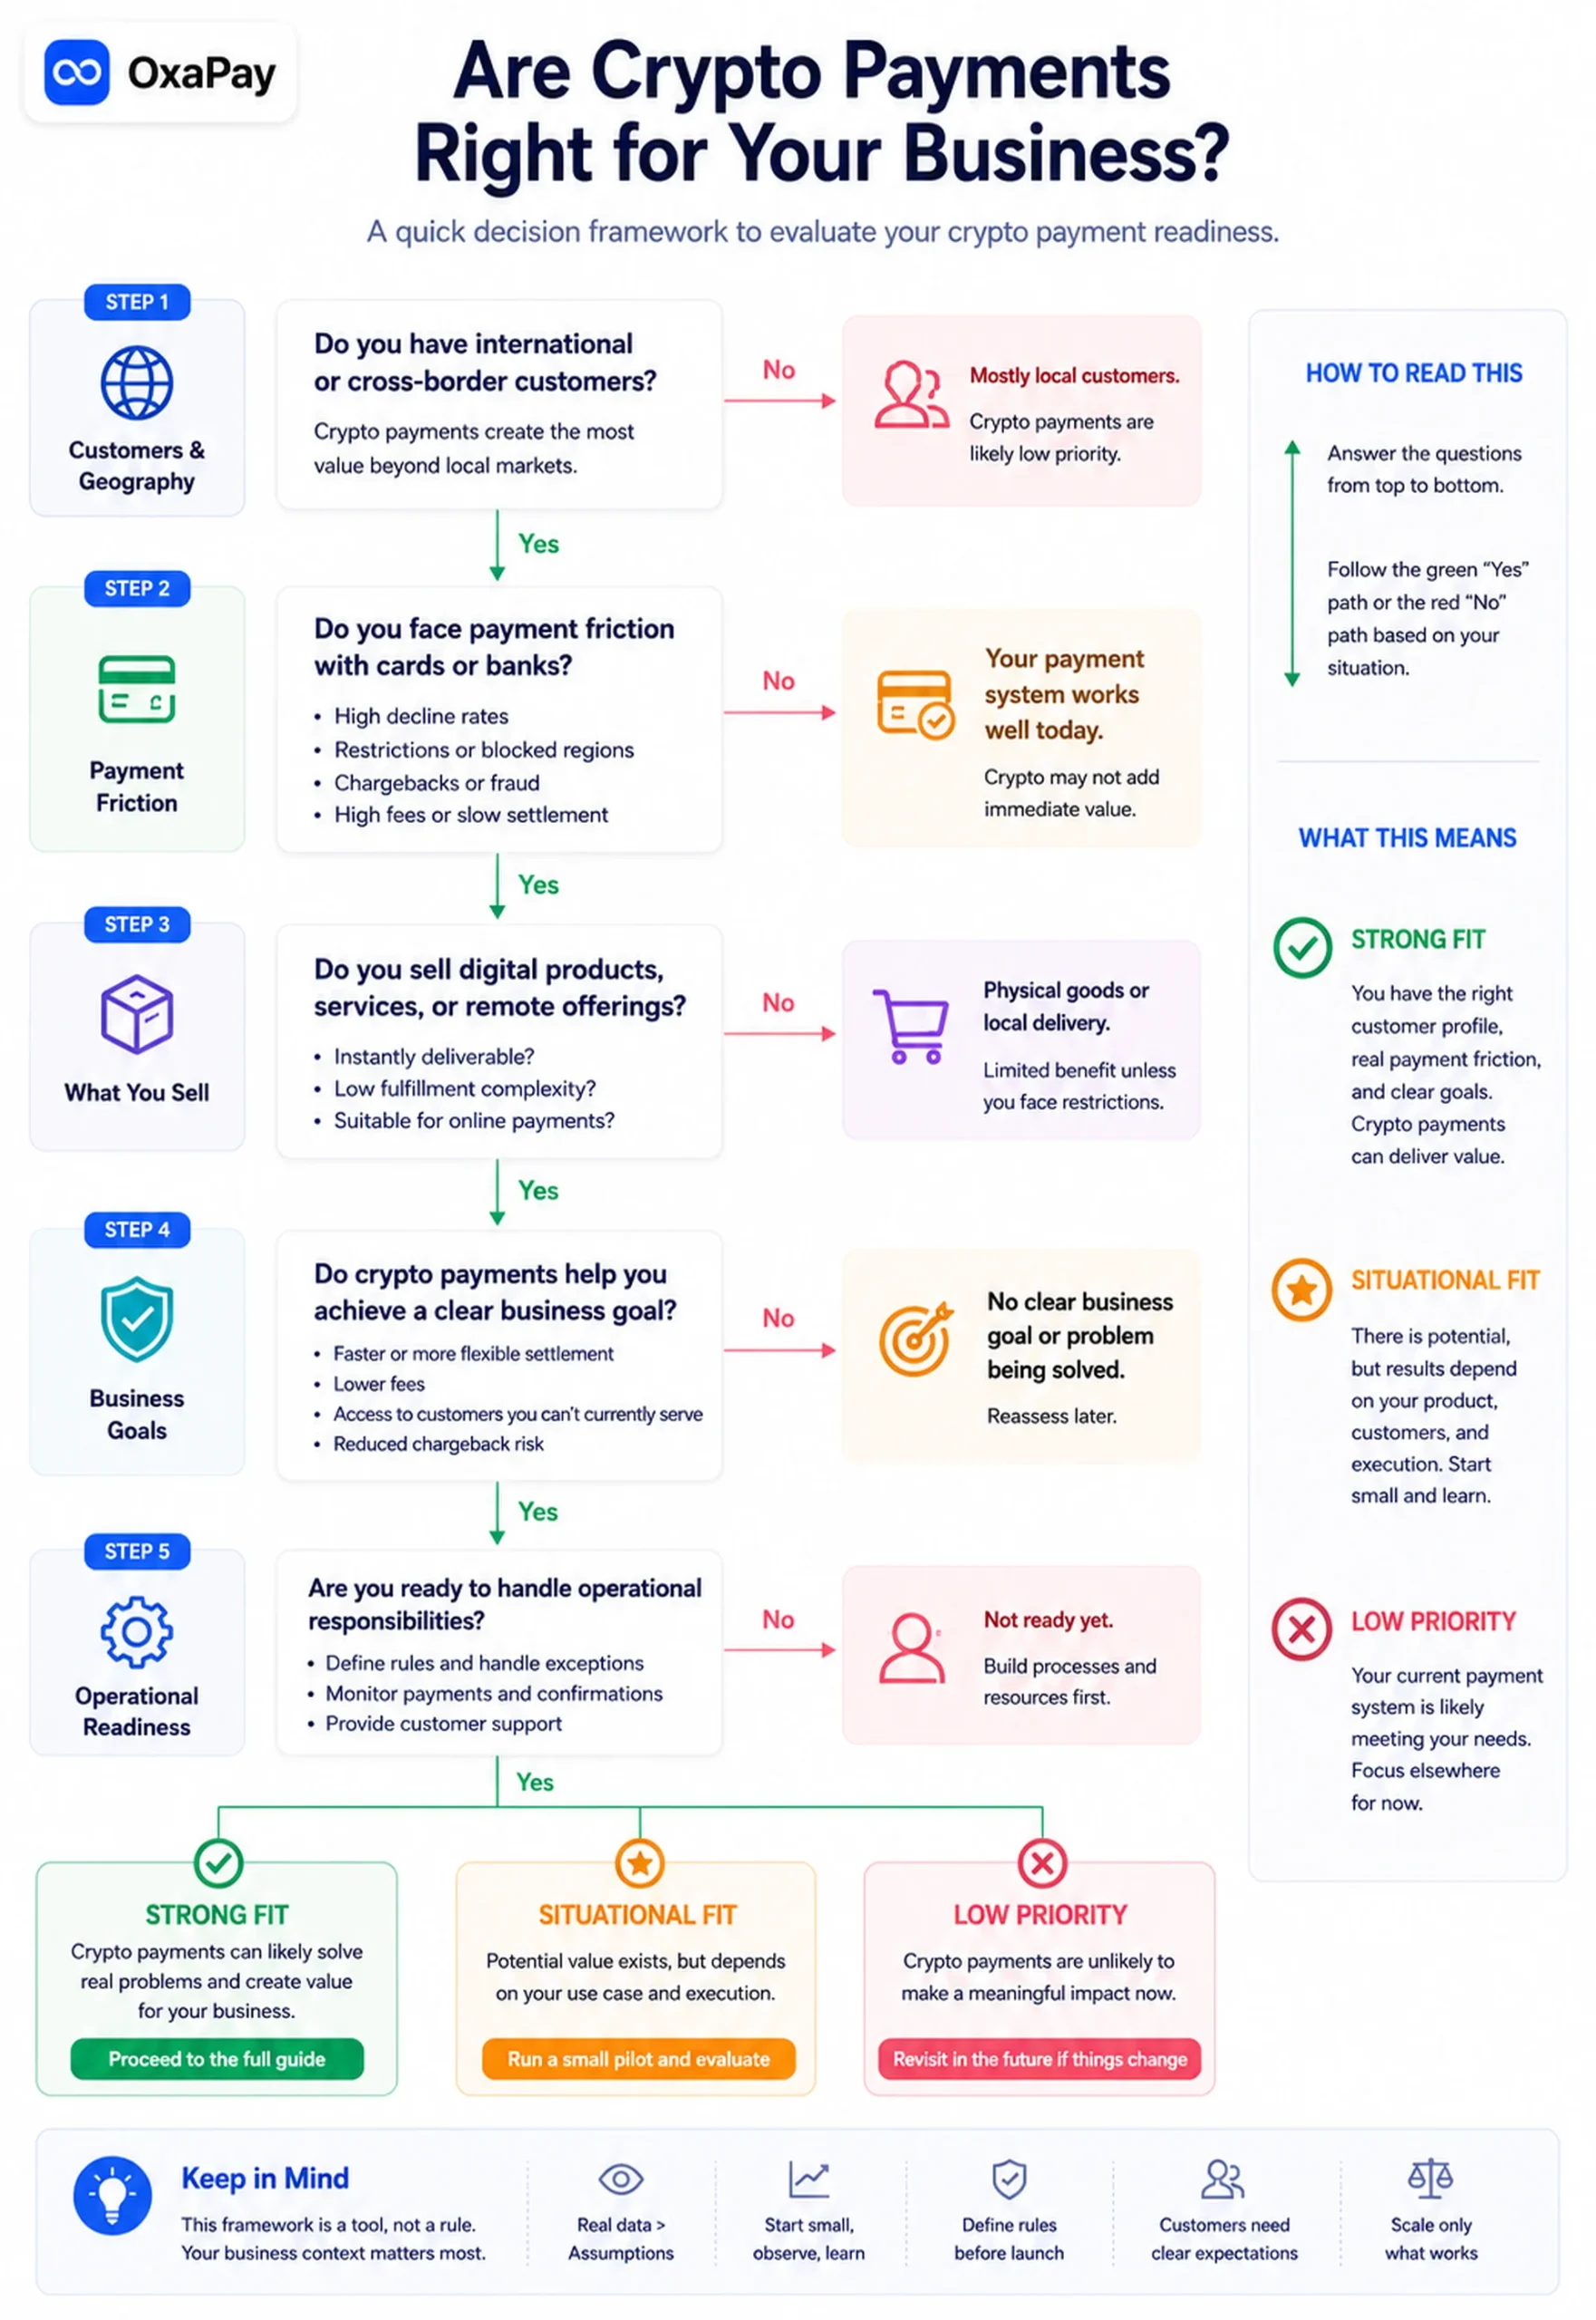
L’adéquation dépend de l’accès des clients, des frictions, du produit et de l’équipe
Les clients internationaux ou habitués au numérique peuvent rencontrer des difficultés de coût, de rapidité, d’accès et de transparence. La Banque des règlements internationaux documente ces obstacles, sans prouver que la crypto les résout toujours.
Logiciels, services numériques, travail à distance, communautés en ligne et factures B2B internationales peuvent convenir à un pilote contrôlé. Les biens physiques, produits réglementés et livraisons irréversibles demandent davantage de précautions. Une demande absente peut justifier de ne pas se lancer.
- Client : demandes de crypto, cartes refusées ou achats internationaux
- Commercial : ventes récupérées, délais réduits ou nouveau segment
- Exploitation : responsables du support, des exceptions et des règlements
- Risque : possibilité d’attendre un état sûr ou de revenir sur la prestation
À retenir pour le commerçant: L’entreprise peut tester lorsque le bénéfice attendu et le responsable sont clairement définis.
Références officielles et ressources associées: BIS
Déterminez qui interprète les paiements avant de choisir la technologie
Un portefeuille reçoit un transfert, mais ne crée pas systématiquement de facture, de rapprochement de commande ou de traitement des paiements incomplets et expirés. La réception on-chain n’est pas un règlement commercial complet.
Une passerelle ajoute demandes de paiement, statuts, enregistrements et automatisation. Une infrastructure interne donne davantage de contrôle, avec des charges de sécurité, de développement et de fiabilité. Le bon choix reste le modèle le moins complexe qui protège l’activité.
- Portefeuille direct : faible volume et rapprochement manuel acceptable
- Passerelle : demandes, suivi, données et automatisation
- Infrastructure propre : paiement intégré au cœur d’un produit
À retenir pour le commerçant: Le contrôle technique supplémentaire n’a de valeur que si l’équipe peut le gérer sans risque excessif.
Les commerçants doivent comprendre quelques réalités avant d’encaisser
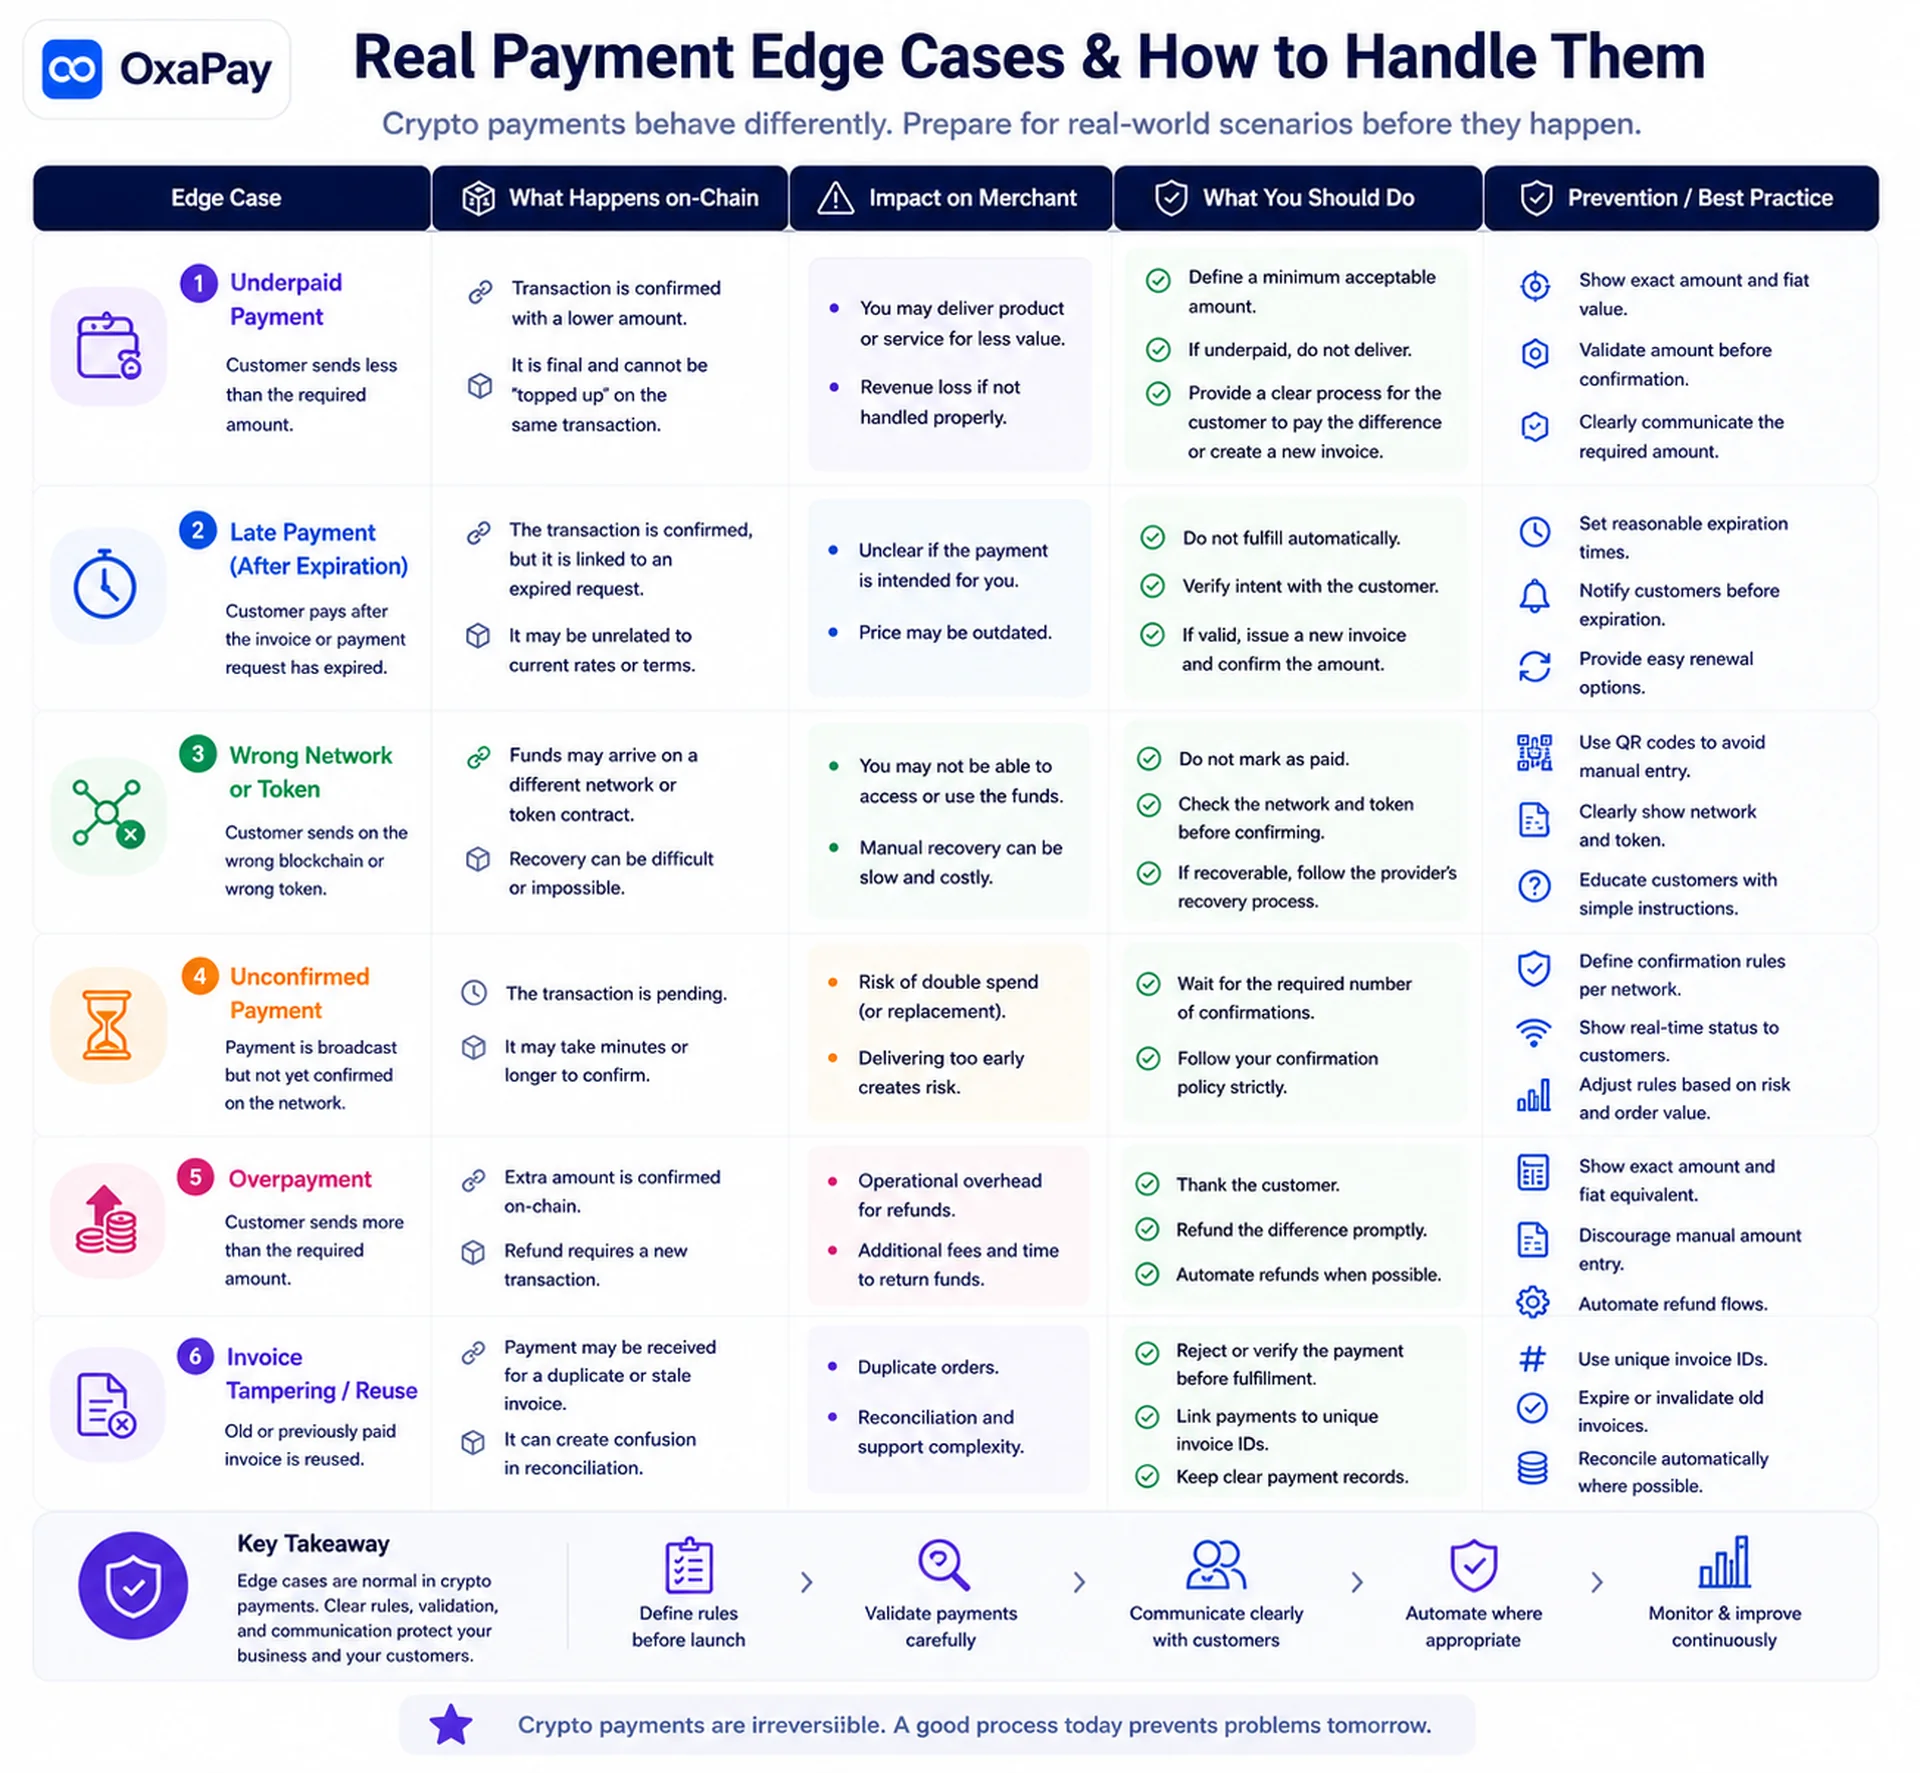
Le paiement crypto est généralement initié par le payeur, qui sélectionne portefeuille, actif, réseau, frais et moment d’envoi. Une transaction visible n’est pas forcément incluse, et une transaction confirmée peut ne pas satisfaire la commande.
Un paiement peut être tardif, insuffisant, excessif ou envoyé sur le mauvais réseau. Un remboursement demande généralement un nouveau transfert, des validations et une trace comptable. La documentation Bitcoin distingue demande, surveillance et confirmations.
- Temps : détection, inclusion, confirmations et finalité sont distinctes
- Montants : prévoir sous-paiements, trop-perçus, arrondis et envois multiples
- Réseaux : le symbole du jeton ne suffit pas à reconnaître une route
- Remboursements : vérifier destinataire, montant, frais et autorisation
À retenir pour le commerçant: La blockchain transfère la valeur ; le commerçant décide du sens commercial et de l’action suivante.
Références officielles et ressources associées: Bitcoin Developer Guide
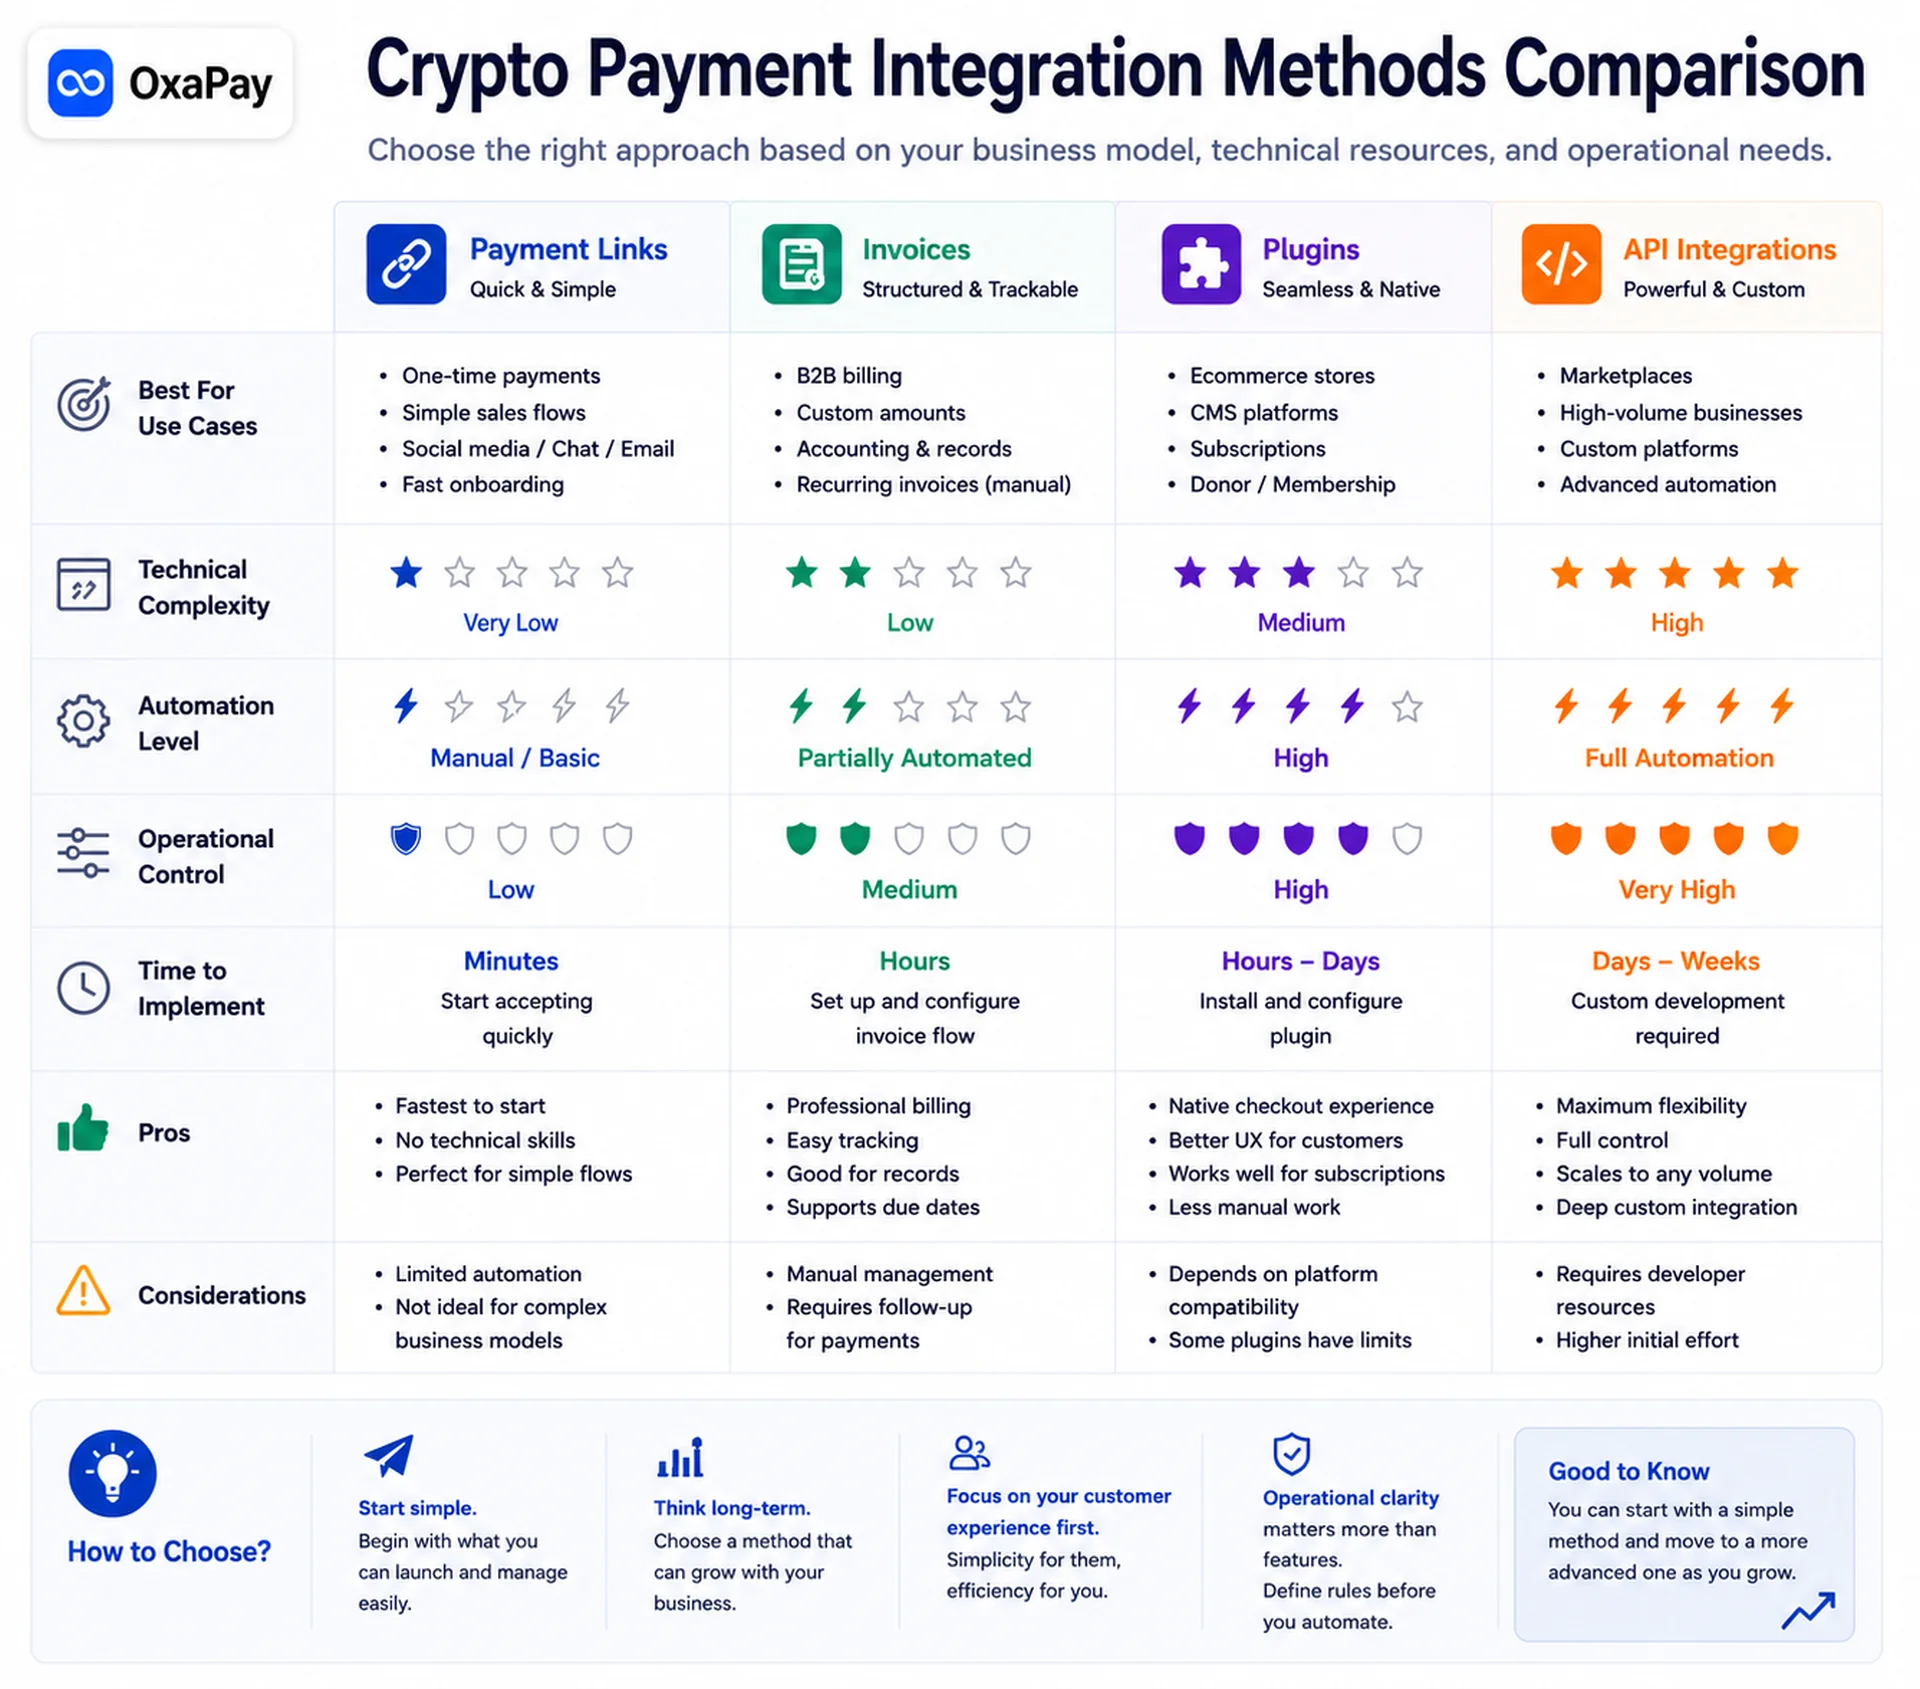
Choisissez l’intégration selon le parcours commercial et l’automatisation requise
Un indépendant facturant une prestation n’a pas les mêmes besoins qu’une boutique, un SaaS ou une plateforme de comptes. Le choix doit suivre le mode d’achat et les informations à conserver.
Un lien de paiement convient aux encaissements sans code. Une facture hébergée fixe montant, échéance et suivi. Les modules connectent les plateformes compatibles ; l’API équipe les parcours sur mesure. Une adresse permanente sert aux dépôts répétés mais nécessite un rapprochement plus rigoureux.
- Payment Link : paiement simple et test de demande
- Facture hébergée : montant, durée, référence et statut
- Module e-commerce : synchronisation des commandes
- API marchand : intégration et automatisation spécifiques
À retenir pour le commerçant: Commencez par le dispositif le plus simple conservant contexte et suivi de la commande.
Références officielles et ressources associées: Payment Link · Hosted Invoice · Store Plugins · Merchant API
Proposez un choix limité et cohérent d’actifs et de réseaux
Multiplier les actifs augmente le choix mais aussi les erreurs de réseau, les besoins de support et la complexité de trésorerie. Activez uniquement les paires actif-réseau demandées et maîtrisées.
Vérifiez l’accès des clients, les portefeuilles, la stabilité des prix, les frais, les délais, la liquidité et la comptabilité. Les stablecoins limitent une forme de volatilité sans supprimer les risques d’émetteur, de réseau et de liquidité. Actualisez régulièrement les actifs pris en charge.
- Accès : les clients peuvent-ils obtenir et envoyer l’actif choisi ?
- Économie : coût et confirmation adaptés au montant ?
- Trésorerie : conservation, conversion ou retrait ?
- Support : capacité à analyser les transferts tardifs ou mal routés ?
À retenir pour le commerçant: Chaque route active doit répondre à un besoin client et avoir un responsable.
Références officielles et ressources associées: OxaPay Supported Currencies · Supported Currencies API
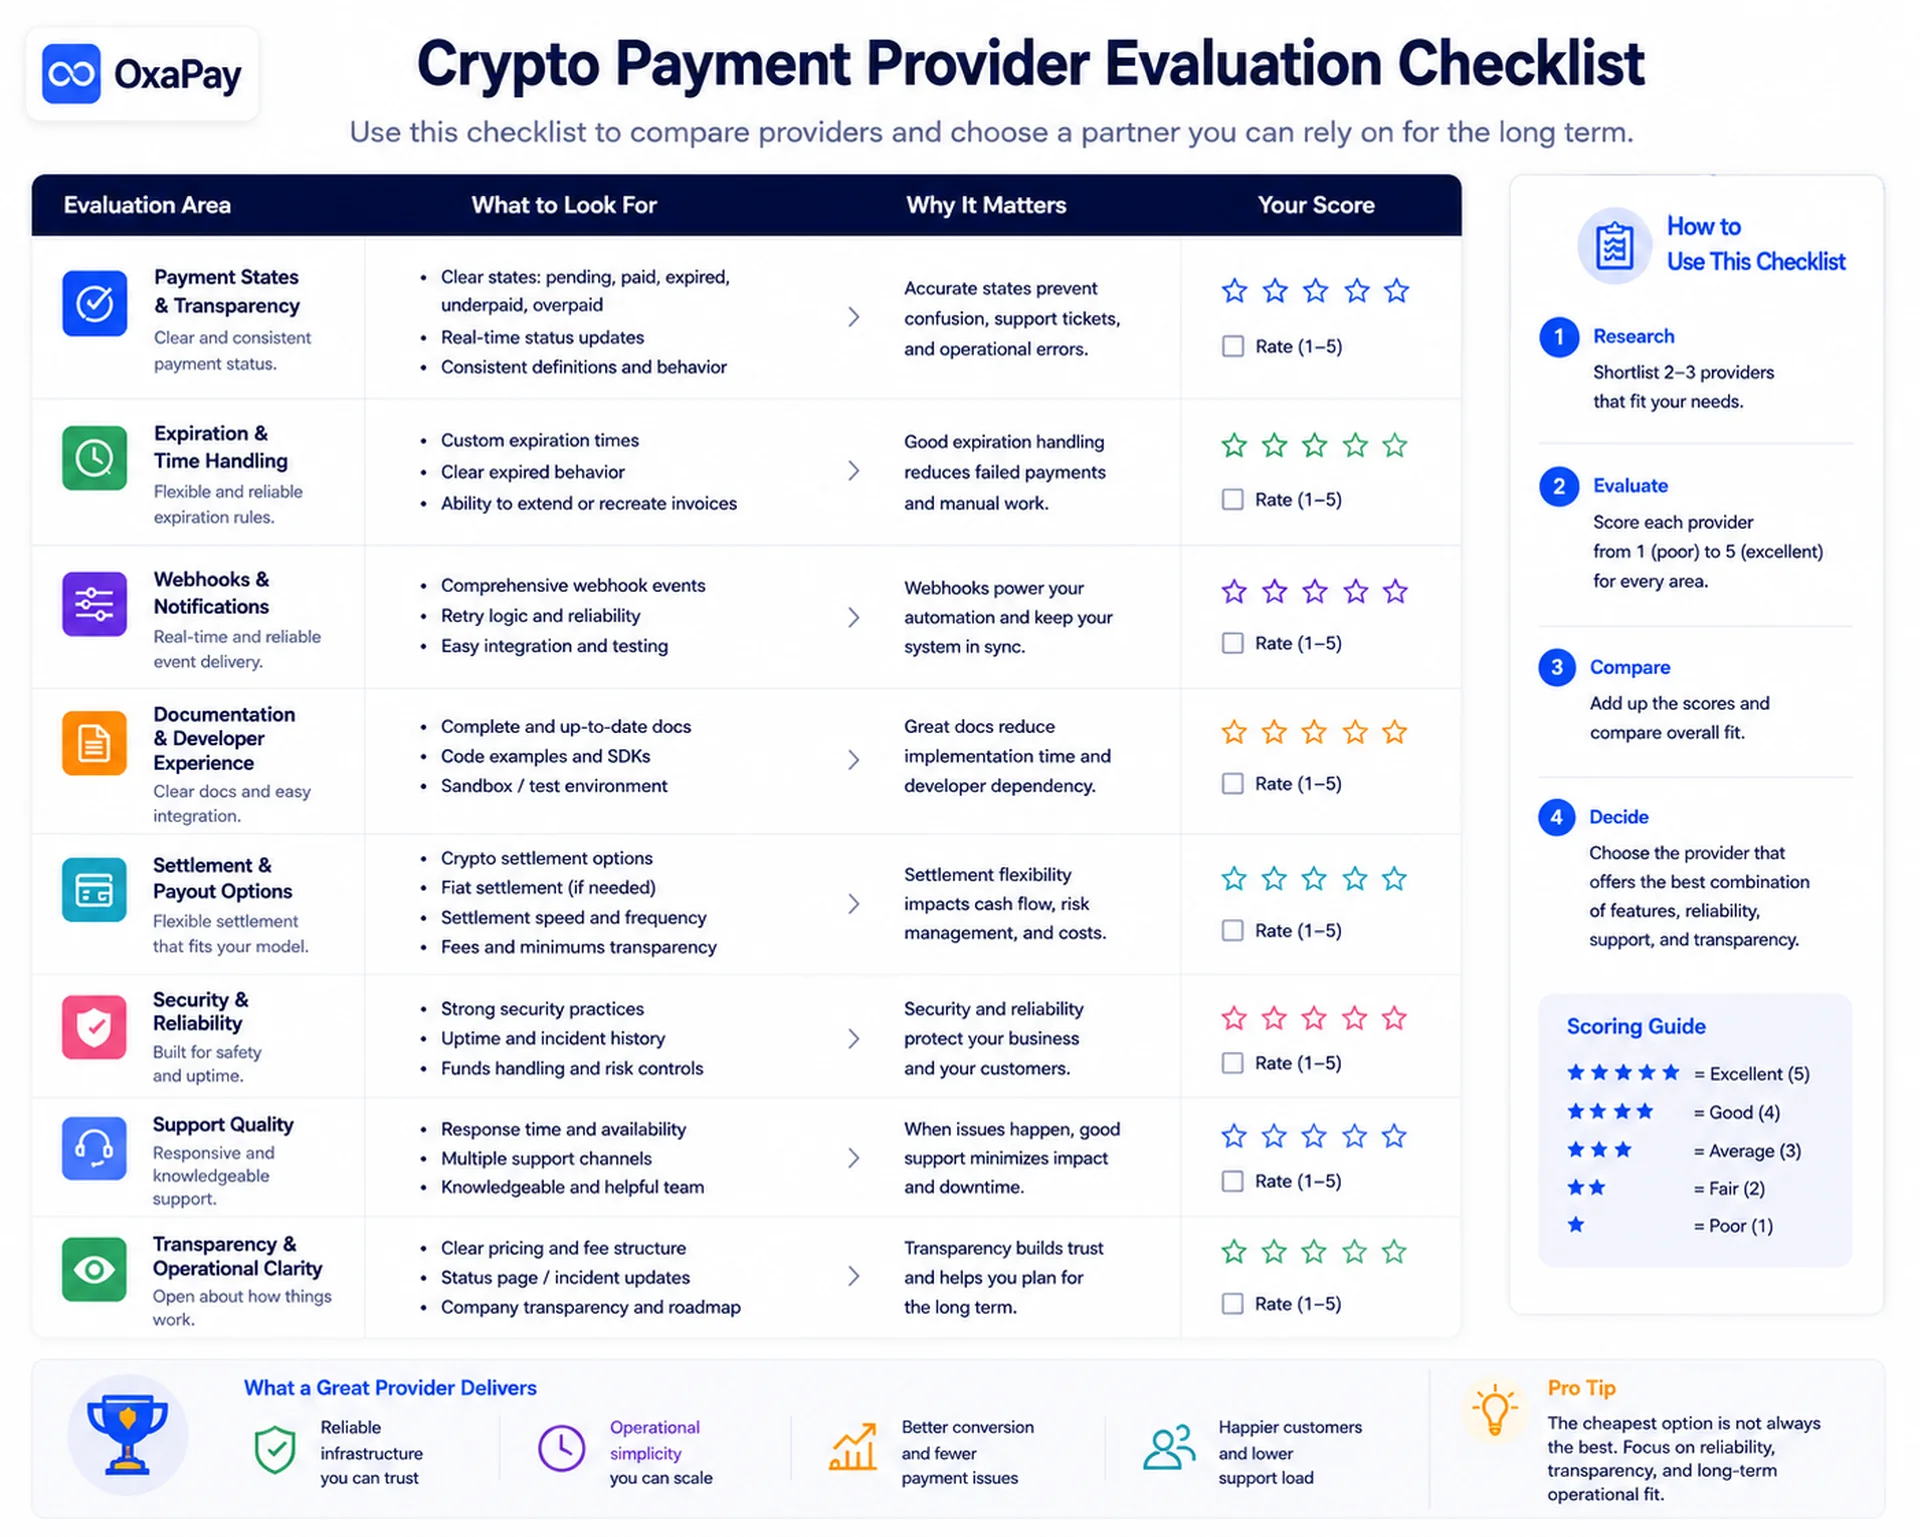
Évaluez un prestataire comme une dépendance opérationnelle, pas une fonction de paiement
Une longue liste de fonctionnalités ne garantit pas une bonne exploitation pendant les incidents. Étudiez les statuts, la consultation des dossiers, les notifications, la sécurité, le règlement et la qualité du support.
Le coût total inclut service, réseau, conversion, retrait, remboursement, développement, assistance et rapprochement. Confrontez l’API réelle à sa documentation. OWASP donne une base pour l’authentification, les autorisations et la configuration sécurisée.
- États : le support comprend-il chaque statut et la suite à donner ?
- Récupération : peut-on interroger un paiement après une notification perdue ?
- Règlement : garde, conversion, retrait et délais sont-ils clairs ?
- Documentation : les API se comportent-elles comme prévu ?
- Sécurité : clés séparées et rappels vérifiables ?
- Support : suivi entre commande, transaction et règlement ?
À retenir pour le commerçant: Privilégiez les opérations fiables dans les cas réels plutôt que les démonstrations de fonctions.
Références officielles et ressources associées: OxaPay Pricing · OWASP API Security Top 10
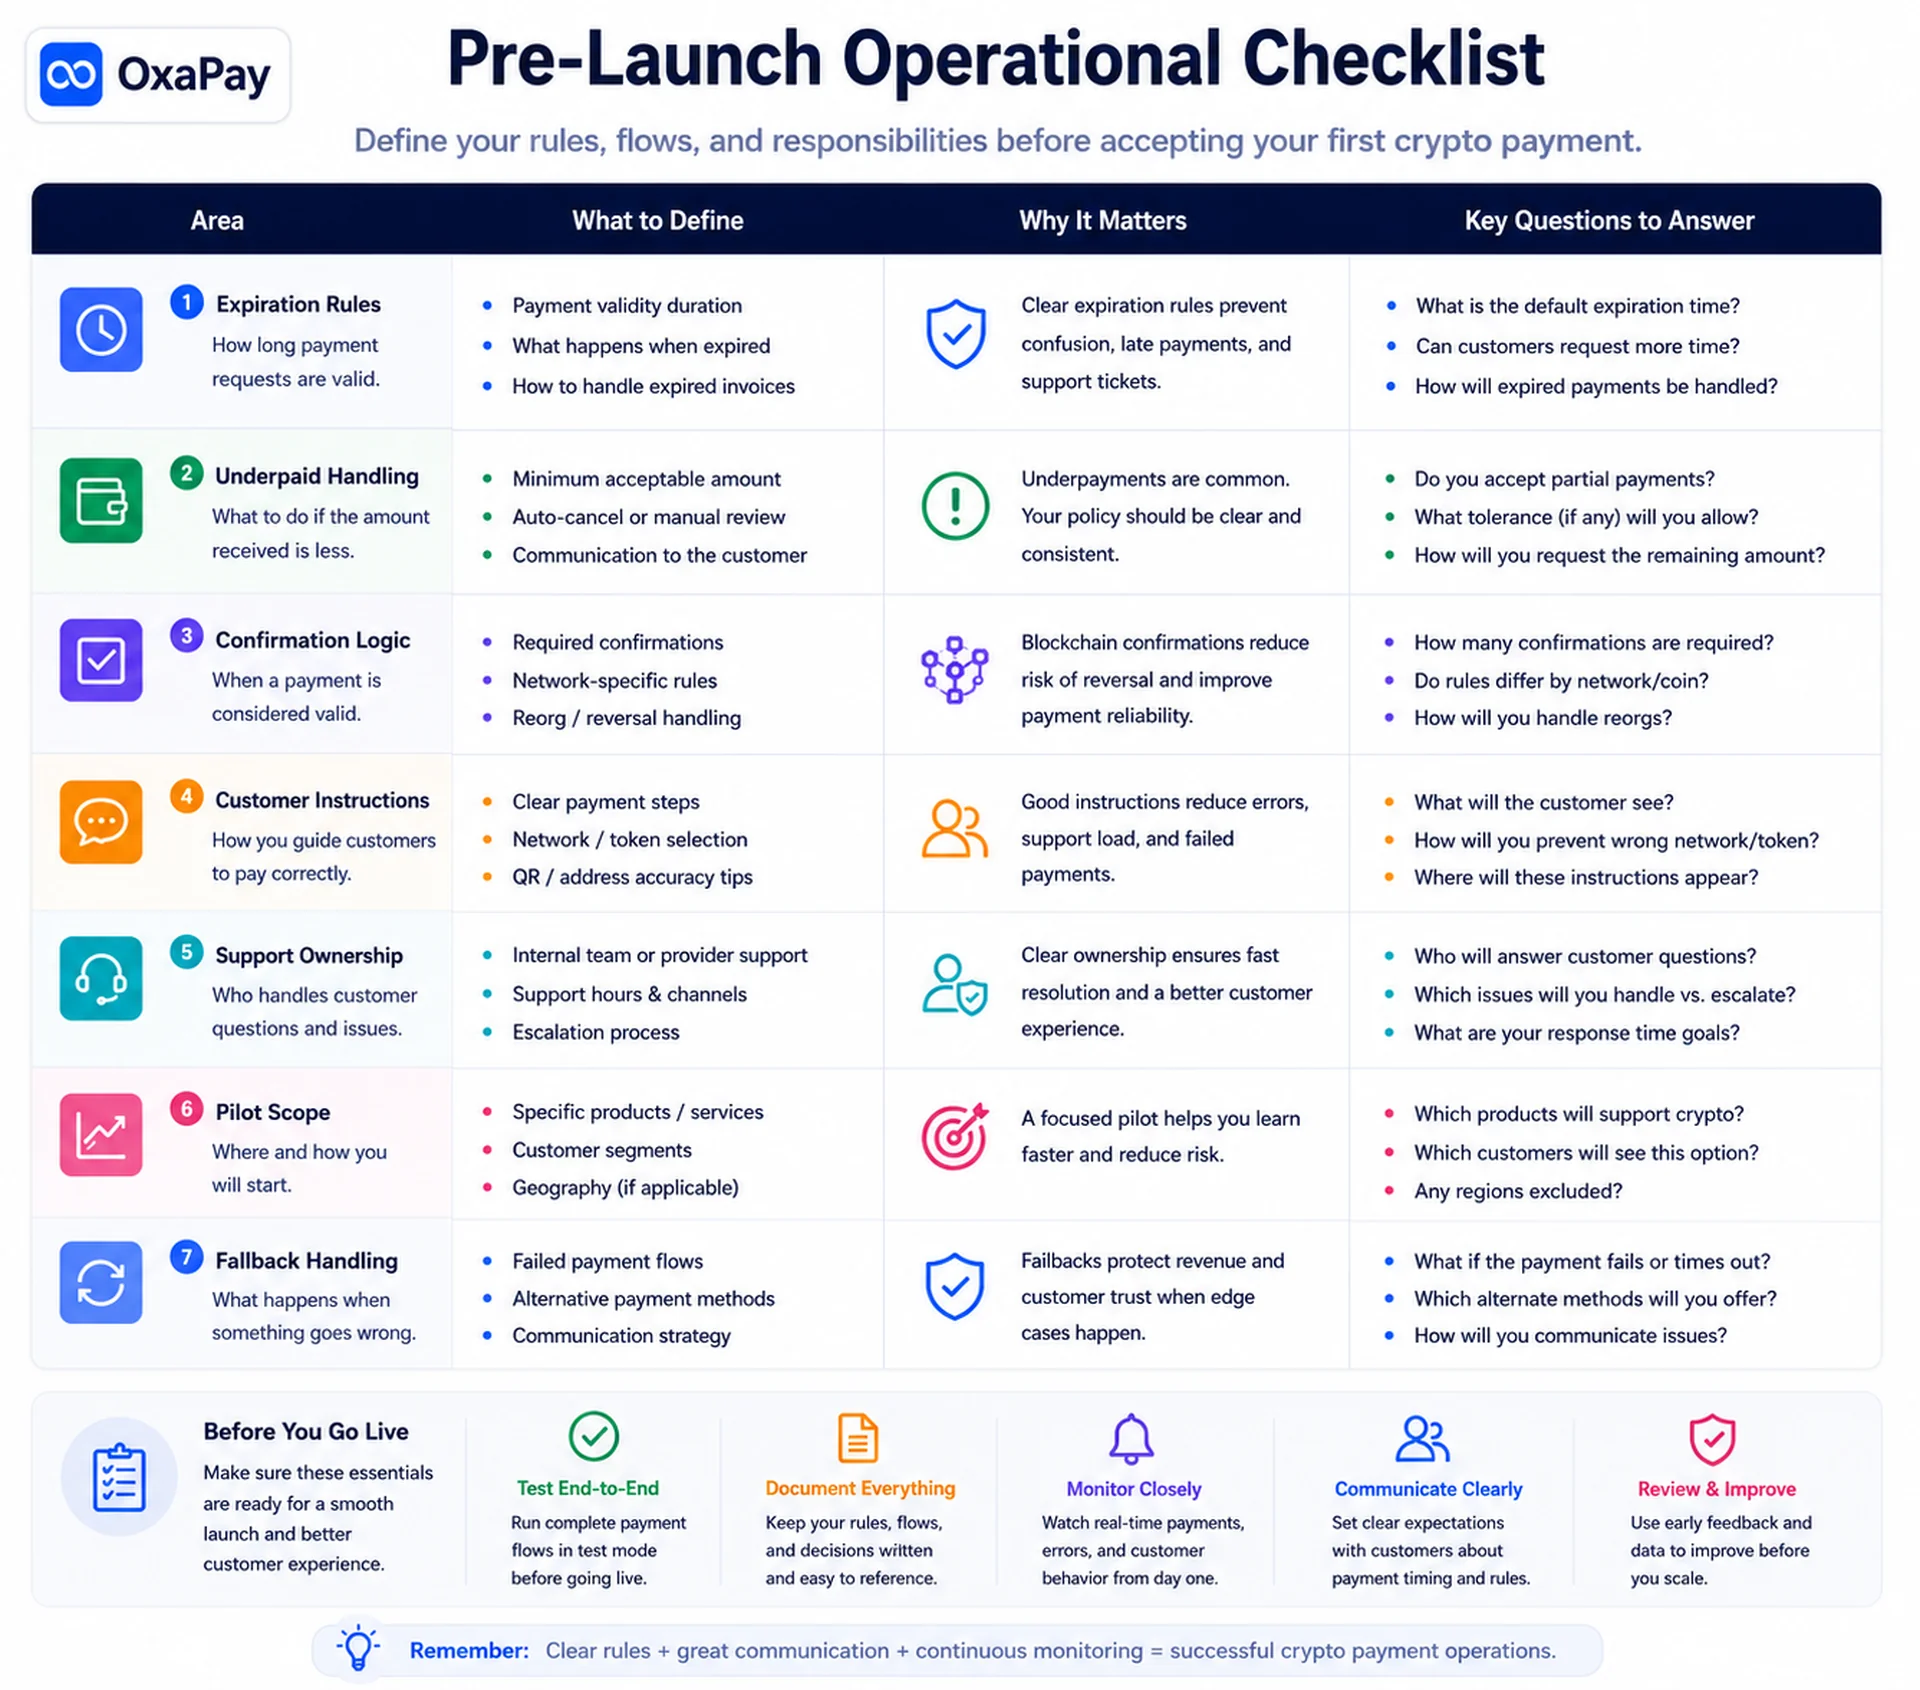
Fixez les règles de validation, d’expiration, d’exception et de remboursement avant le lancement
Un état technique ne doit pas déclencher automatiquement une livraison irréversible. Un paiement simplement détecté ou en cours ne signifie pas que la commande est sûre. Associez chaque état à des actions permises.
Définissez les sous-paiements, les trop-perçus, les retards, les réseaux erronés et les remboursements. Précisez les tolérances, compléments, validations manuelles et pouvoirs de décision. Les messages clients doivent rester simples et exacts.
- Sous-paiement : tolérance, complément, examen ou refus
- Retard : vérifier validité du prix, du stock et de la commande
- Trop-perçu : crédit ou remboursement avec trace et approbation
- Mauvais réseau : étudier la récupération avant toute promesse
- Remboursement : valider adresse, montant, frais et droits
À retenir pour le commerçant: Chaque exception requiert un responsable, une action autorisée et un message client.
Références officielles et ressources associées: OxaPay Payment Status Table
Réglementation, sanctions, fiscalité, comptabilité et preuves font partie du lancement
Les obligations varient selon les pays, les actifs, la garde et les services rendus. Vérifiez lutte contre le blanchiment, sanctions, consommateurs, impôts et déclaration financière avant tout paiement réel. FATF et OCDE sont des références internationales, non des conseils locaux.
Les avoirs en crypto peuvent être classés différemment de la trésorerie selon les analyses IFRS. Documentez la source et la date de valorisation, la conservation des données, les autorisations et les rapprochements avant l’accumulation des soldes.
- Portée légale : réception, garde, conversion et paiements sortants
- Traçabilité : commande, paiement, TXID, dates, montants, frais, statut
- Valorisation : cours utilisé et instant d’enregistrement
- Trésorerie : décisions de conservation, conversion, retrait et contrôle
À retenir pour le commerçant: Il s’agit d’une analyse opérationnelle, non d’un avis juridique, fiscal ou comptable.
Références officielles et ressources associées: FATF Virtual Assets · OECD Crypto-Asset Reporting Framework · IFRS Cryptocurrency Holdings
Lancez un pilote circonscrit et testez des situations concrètes
Une première version doit répondre à quelques questions mesurables sur un usage précis, pas engager toute l’entreprise. Limitez produits, clients, pays, actifs, montants et volume quotidien.
Testez réussite, retard, insuffisance, expiration, double notification, remboursement et défaillance de webhook. Désignez des responsables des paiements, du support, de l’ingénierie et des finances, avec des critères explicites de suspension.
- Périmètre : un usage, peu d’actifs et un plafond
- Tests : réussite, retard, sous-paiement, expiration, doublon, remboursement
- Responsables : paiement, support, finance et escalade
- Arrêt : incident de sécurité, double livraison ou solde non rapproché
À retenir pour le commerçant: Le pilote n’est terminé que si chaque paiement est retraçable de la commande à la décision finale.
Références officielles et ressources associées: Generate Invoice API · Webhooks · Payment Information API
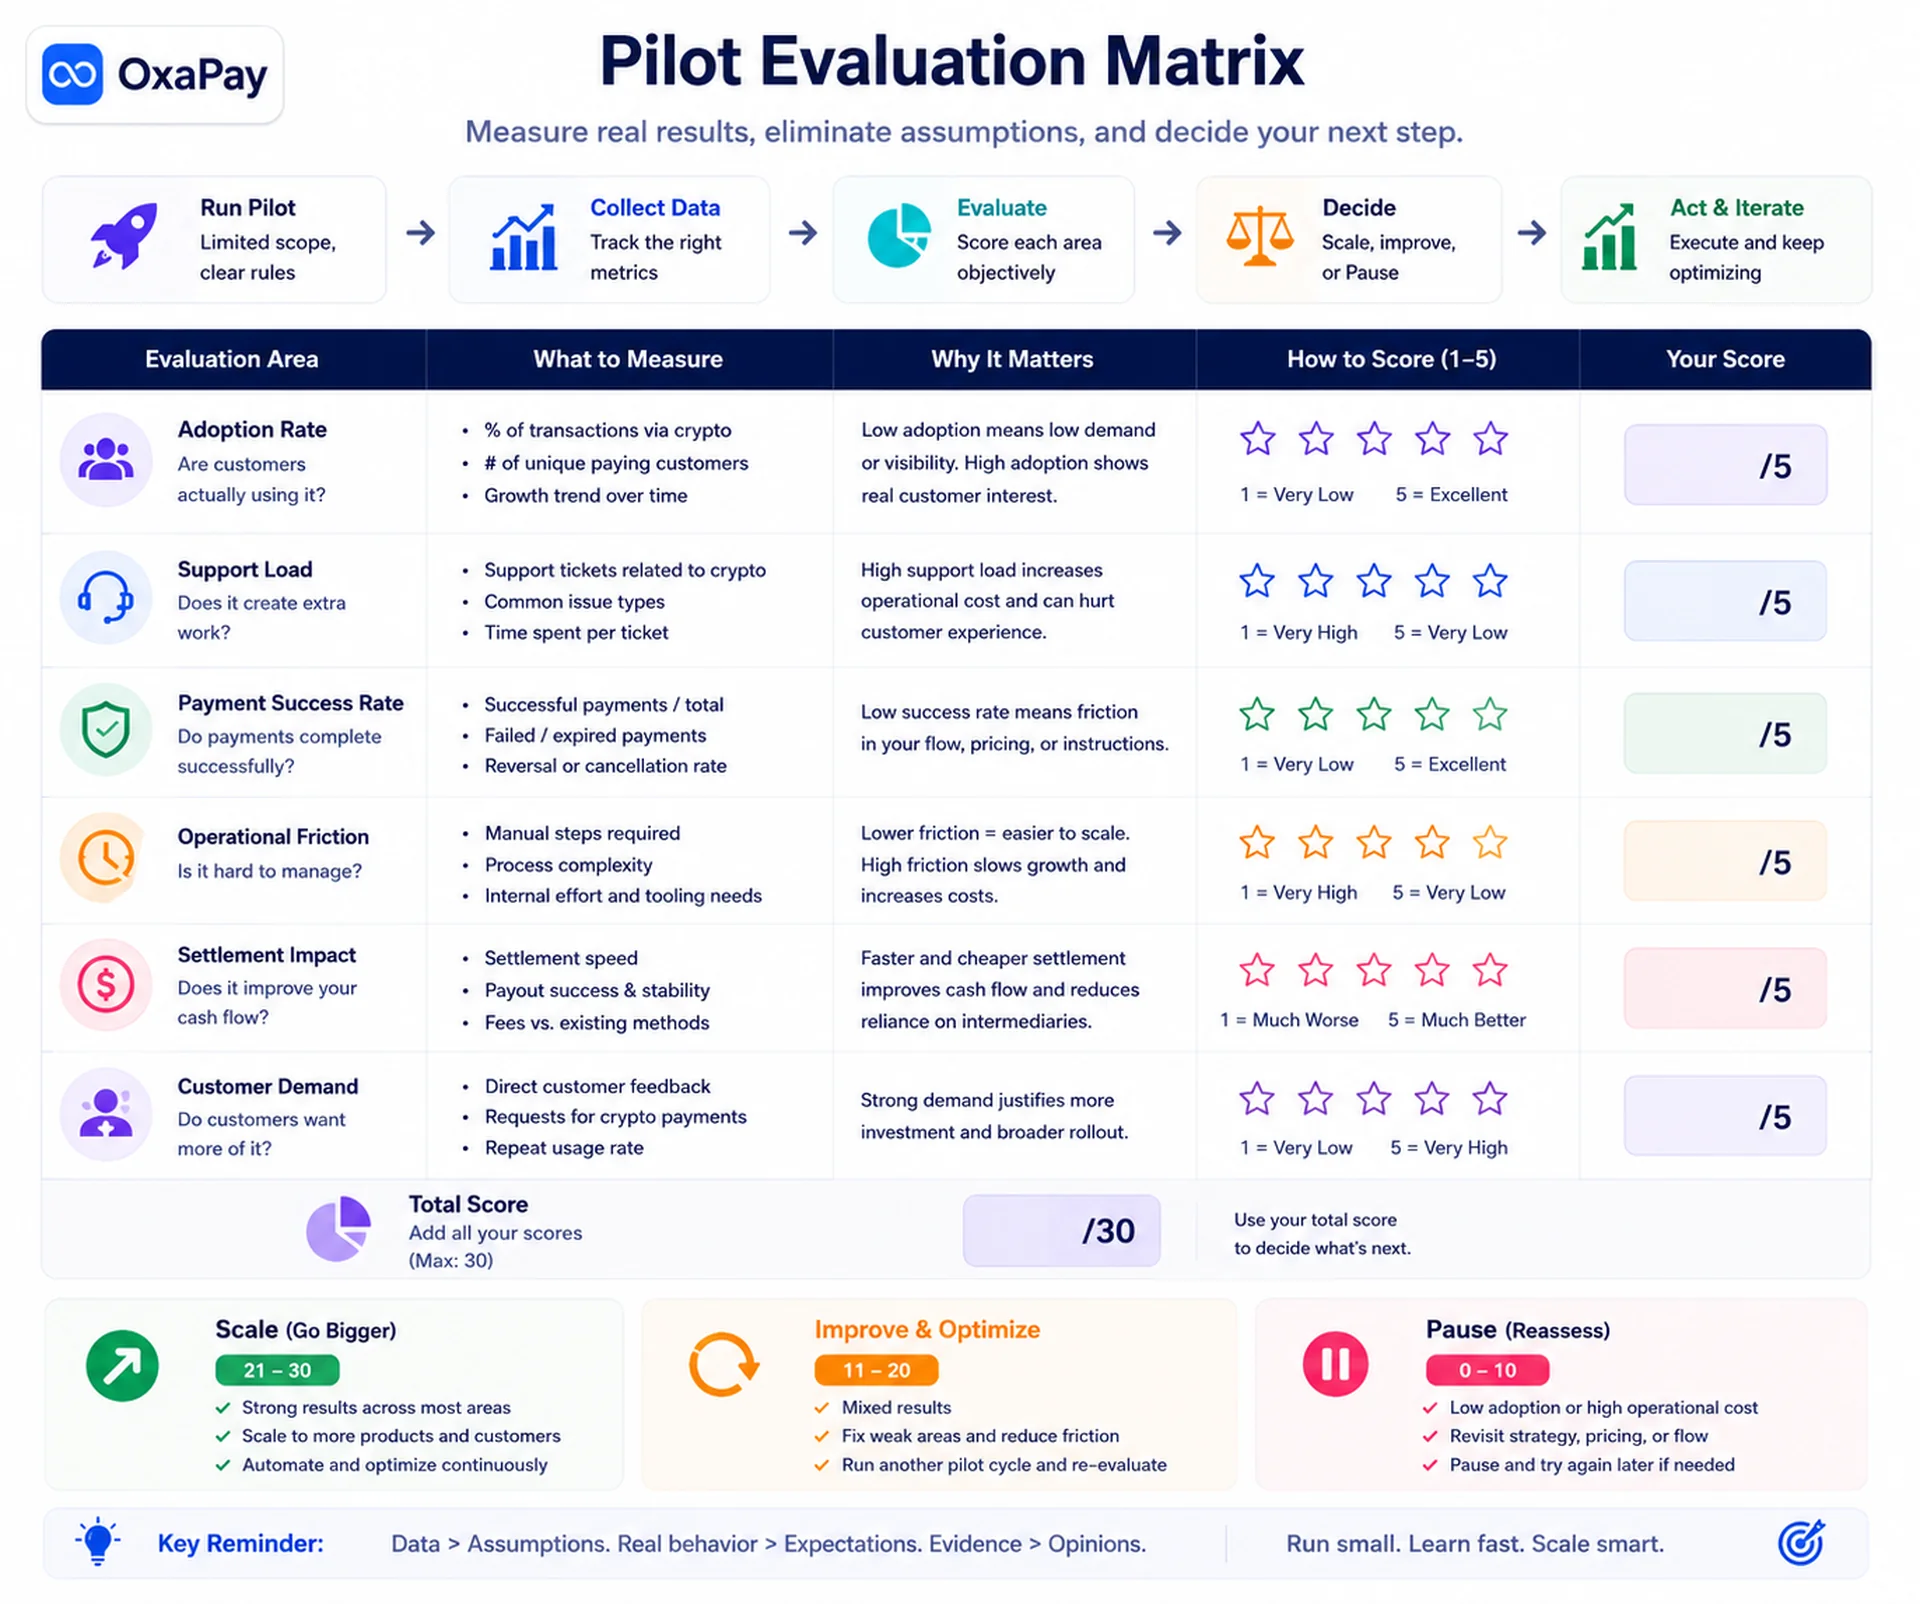
Mesurez l’utilité client, la fiabilité et le coût réel avant d’étendre
Le volume ne suffit pas à prouver la réussite. Analysez le choix de l’option par les clients éligibles, le taux d’acceptation, les délais et les cas nécessitant une intervention.
Ajoutez les tickets et minutes de support par paiement réussi, les écarts de règlement et les dossiers non rapprochés. Développez seulement si les ventes récupérées ou les marchés accessibles justifient cette charge.
- Adoption : part des clients éligibles choisissant la crypto
- Réussite : demandes atteignant l’état accepté
- Délai : temps jusqu’à la livraison ou au règlement
- Exceptions : paiements incomplets, tardifs ou ambigus
- Support : contacts et minutes par paiement réussi
- Valeur nette : bénéfice après l’ensemble des coûts
À retenir pour le commerçant: Étendez, modifiez ou suspendez en fonction de preuves commerciales, non d’activité technique.
Références officielles et ressources associées: Payment History API
Adaptez les outils OxaPay au problème du commerçant
OxaPay propose des modèles différents selon le travail : Payment Link pour des demandes simples, facture hébergée pour le montant et le suivi, module pour une plateforme compatible, API pour le parcours personnalisé.
Conservez l’identifiant OxaPay avec la référence de commande. Vérifiez les webhooks, traitez les événements sans duplication et interrogez les données de paiement si une notification manque. Livraison, relation client, conformité et comptabilité restent chez le commerçant.
- Valider la demande : lien de paiement
- Structurer : facture avec référence et callback
- Connecter : module officiel compatible
- Automatiser : API et état métier conservé
À retenir pour le commerçant: L’infrastructure de paiement sert une politique commerciale que le commerçant doit définir.
Références officielles et ressources associées: Payment Link · Invoice · Plugins · Merchant API
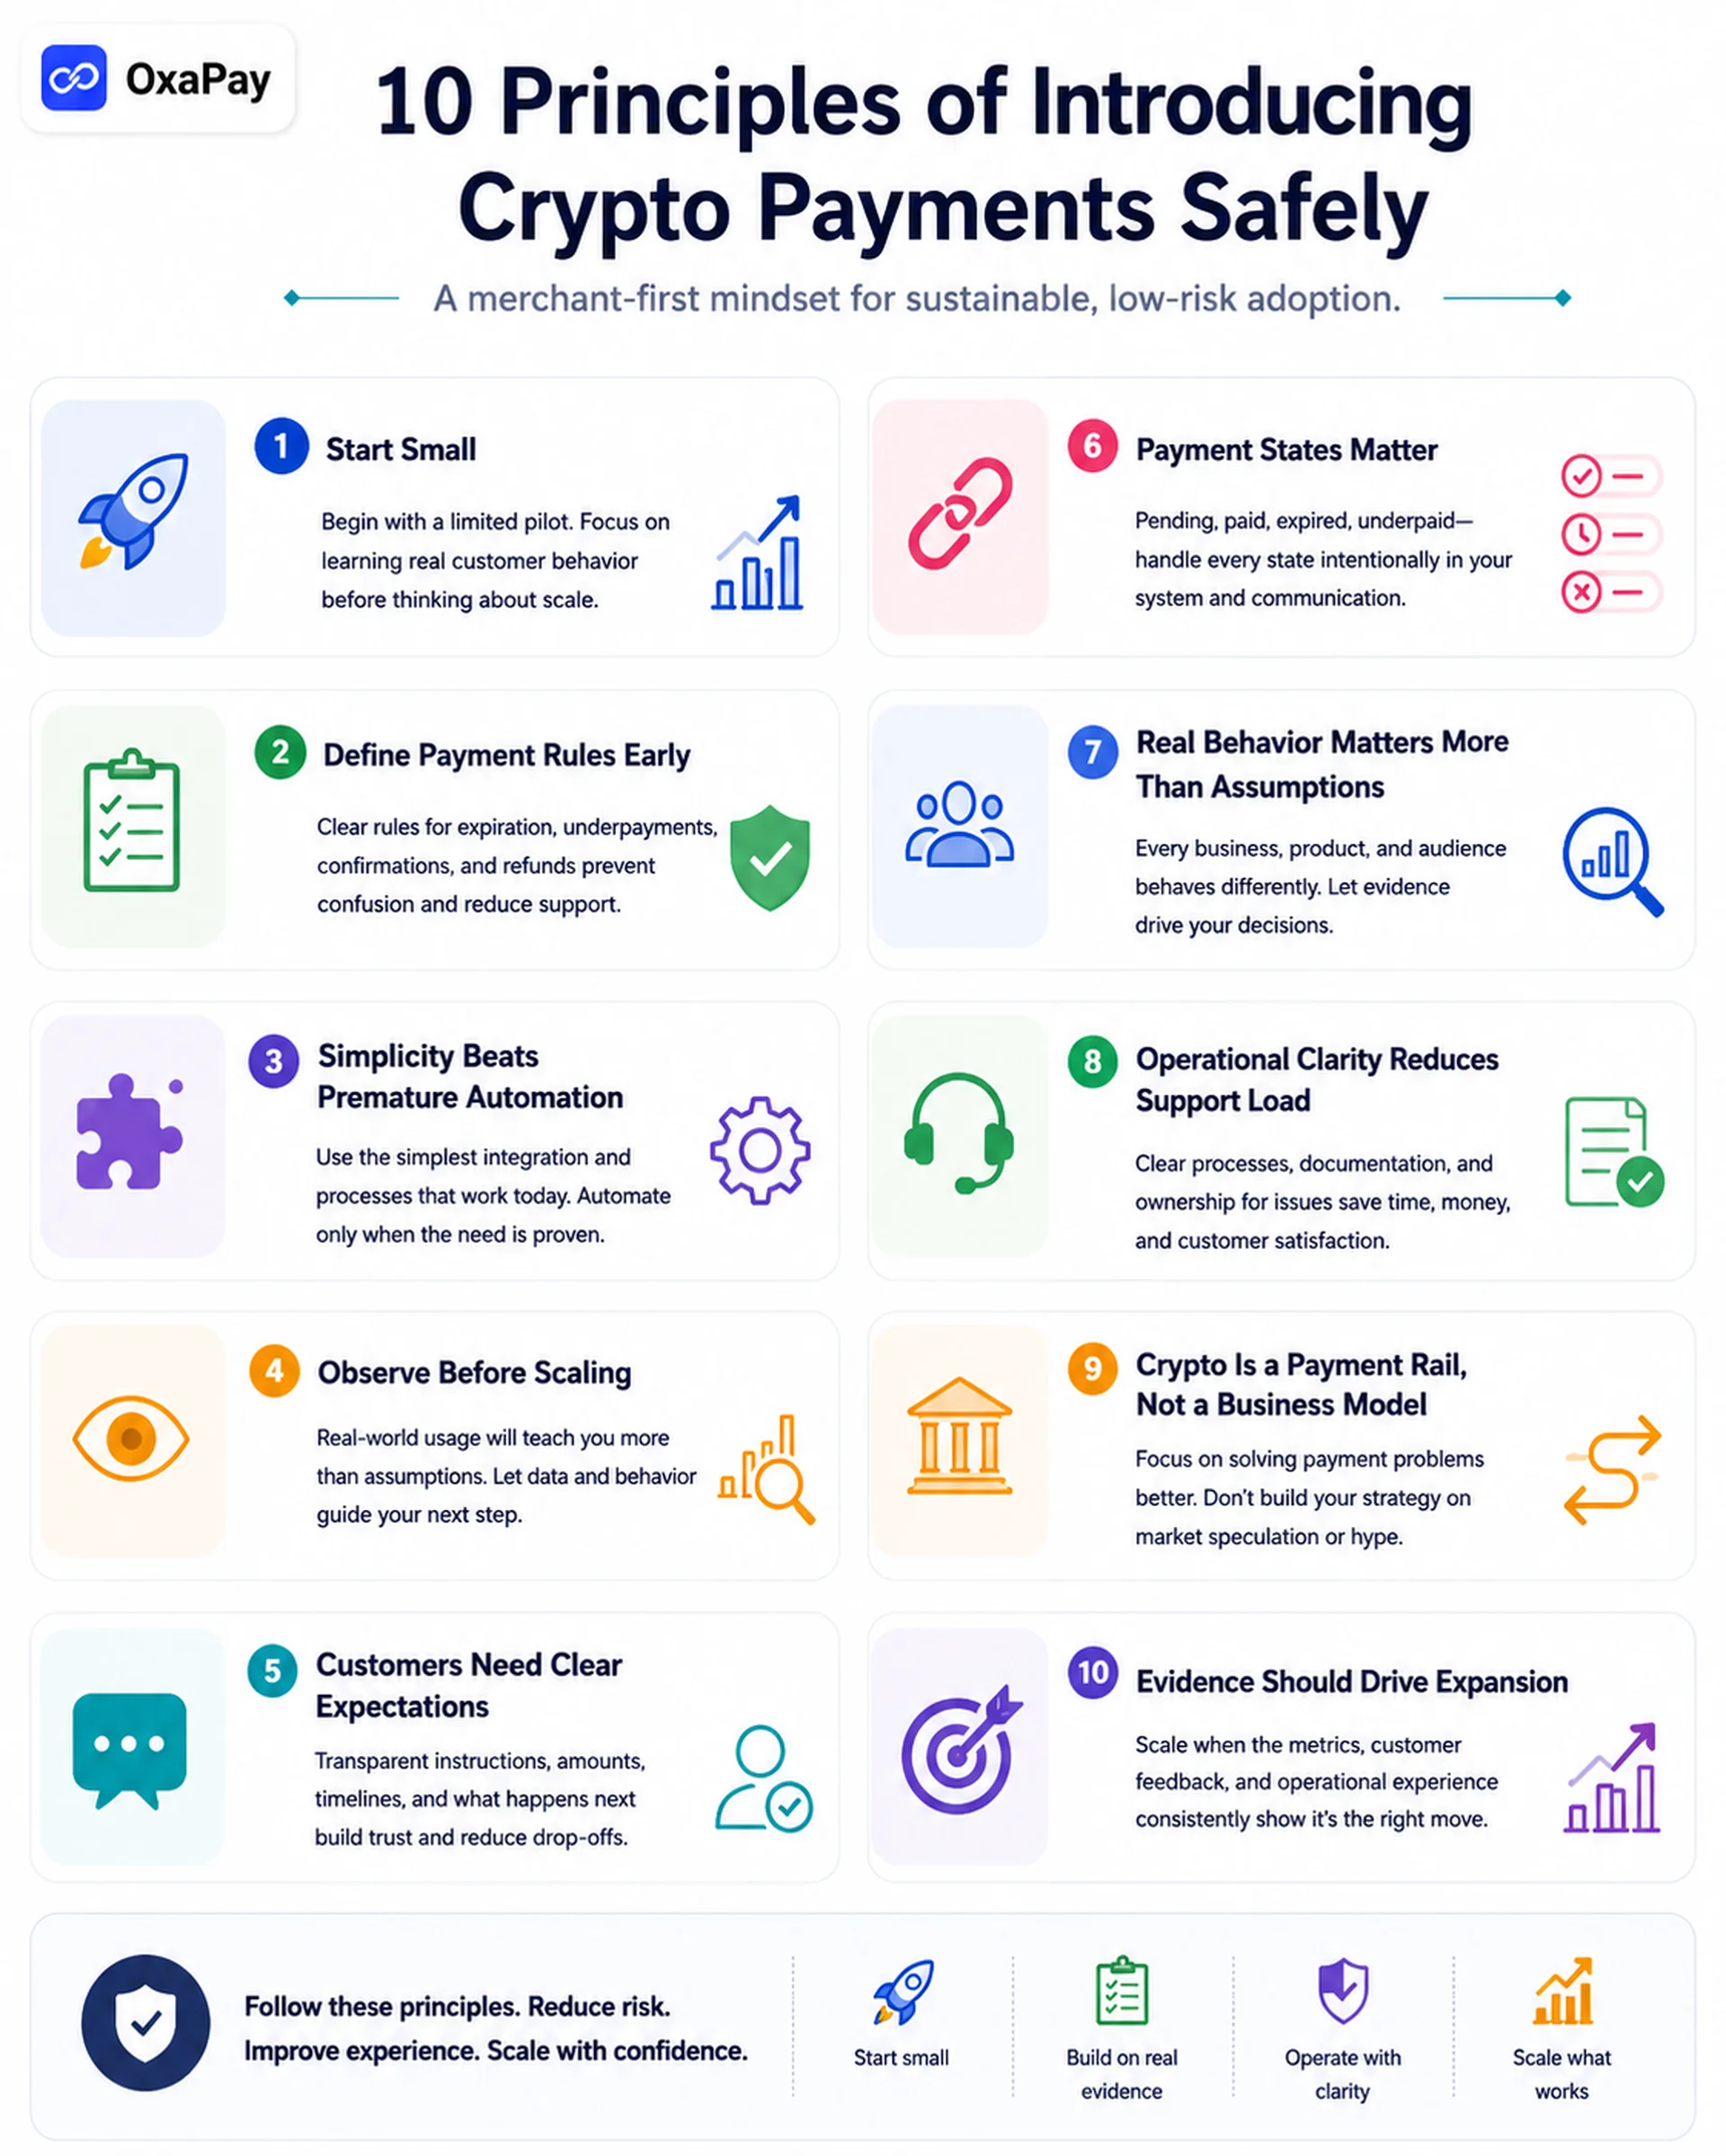
Dix principes opérationnels pour introduire les paiements crypto
Une adoption maîtrisée consiste à définir l’objectif, les responsabilités, les limites et les tests avant l’élargissement. L’activation technique seule ne protège pas l’activité.
Ces principes associent les attentes des clients, les preuves réseau, la sécurité, les dossiers financiers et la décision de déploiement.
- 1. Partir d’une friction mesurable
- 2. Nommer un responsable opérationnel
- 3. Choisir le modèle approprié le plus simple
- 4. Limiter les actifs et réseaux réellement pris en charge
- 5. Séparer détection et livraison
- 6. Définir insuffisances, retards, trop-perçus et remboursements
- 7. Protéger clés, webhooks et opérations
- 8. Conserver des données retraçables
- 9. Piloter à petite échelle avec critères d’arrêt
- 10. Étendre après preuves clients et opérationnelles
À retenir pour le commerçant: Ces règles ne suppriment pas tout risque ; elles rendent responsabilités et actions lisibles.
Fondez les décisions sur des sources de paiement, de sécurité, de droit et de comptabilité
La BRI traite des frictions transfrontalières, les documents Bitcoin des transactions et des confirmations. FATF et OCDE apportent un cadre réglementaire et déclaratif, IFRS une perspective comptable et OWASP des références de sécurité API.
Vérifiez les pages et documents OxaPay actuels pour prix, actifs disponibles, paramètres et statuts ; ces éléments évoluent. Ce guide est informatif et ne remplace pas un spécialiste local.
- BRI : frictions des paiements internationaux
- Bitcoin : transferts et confirmations
- FATF et OCDE : conformité et déclaration
- IFRS : traitement comptable
- OWASP : sécurité API
- OxaPay : contrat technique et tarifs actuels
À retenir pour le commerçant: Une stratégie solide repose sur la qualité des preuves et des contrôles, pas seulement sur l’adoption.
Références officielles et ressources associées: BIS Cross-Border Payments · Bitcoin Payment Processing · FATF · OECD · IFRS · OWASP