La préparation aux paiements crypto va au-delà de l’intérêt des clients
Être prêt à accepter les paiements en cryptomonnaies ne se résume pas à la demande d’un client. Cette demande mérite d’être étudiée, mais elle ne prouve pas que l’entreprise sait rapprocher une transaction d’une commande, traiter les incidents et établir une trace financière fiable.
Il faut définir le problème à résoudre, les responsables, la règle autorisant la livraison et le sort des fonds. Le Conseil de stabilité financière relève le coût, la rapidité, l’accès et la transparence parmi les difficultés récurrentes des paiements transfrontaliers. La crypto peut aider sur certains marchés si l’organisation suit. La vraie question est de transformer une transaction en résultat commercial maîtrisé.
Sources et documentation associées: difficultés des paiements transfrontaliers
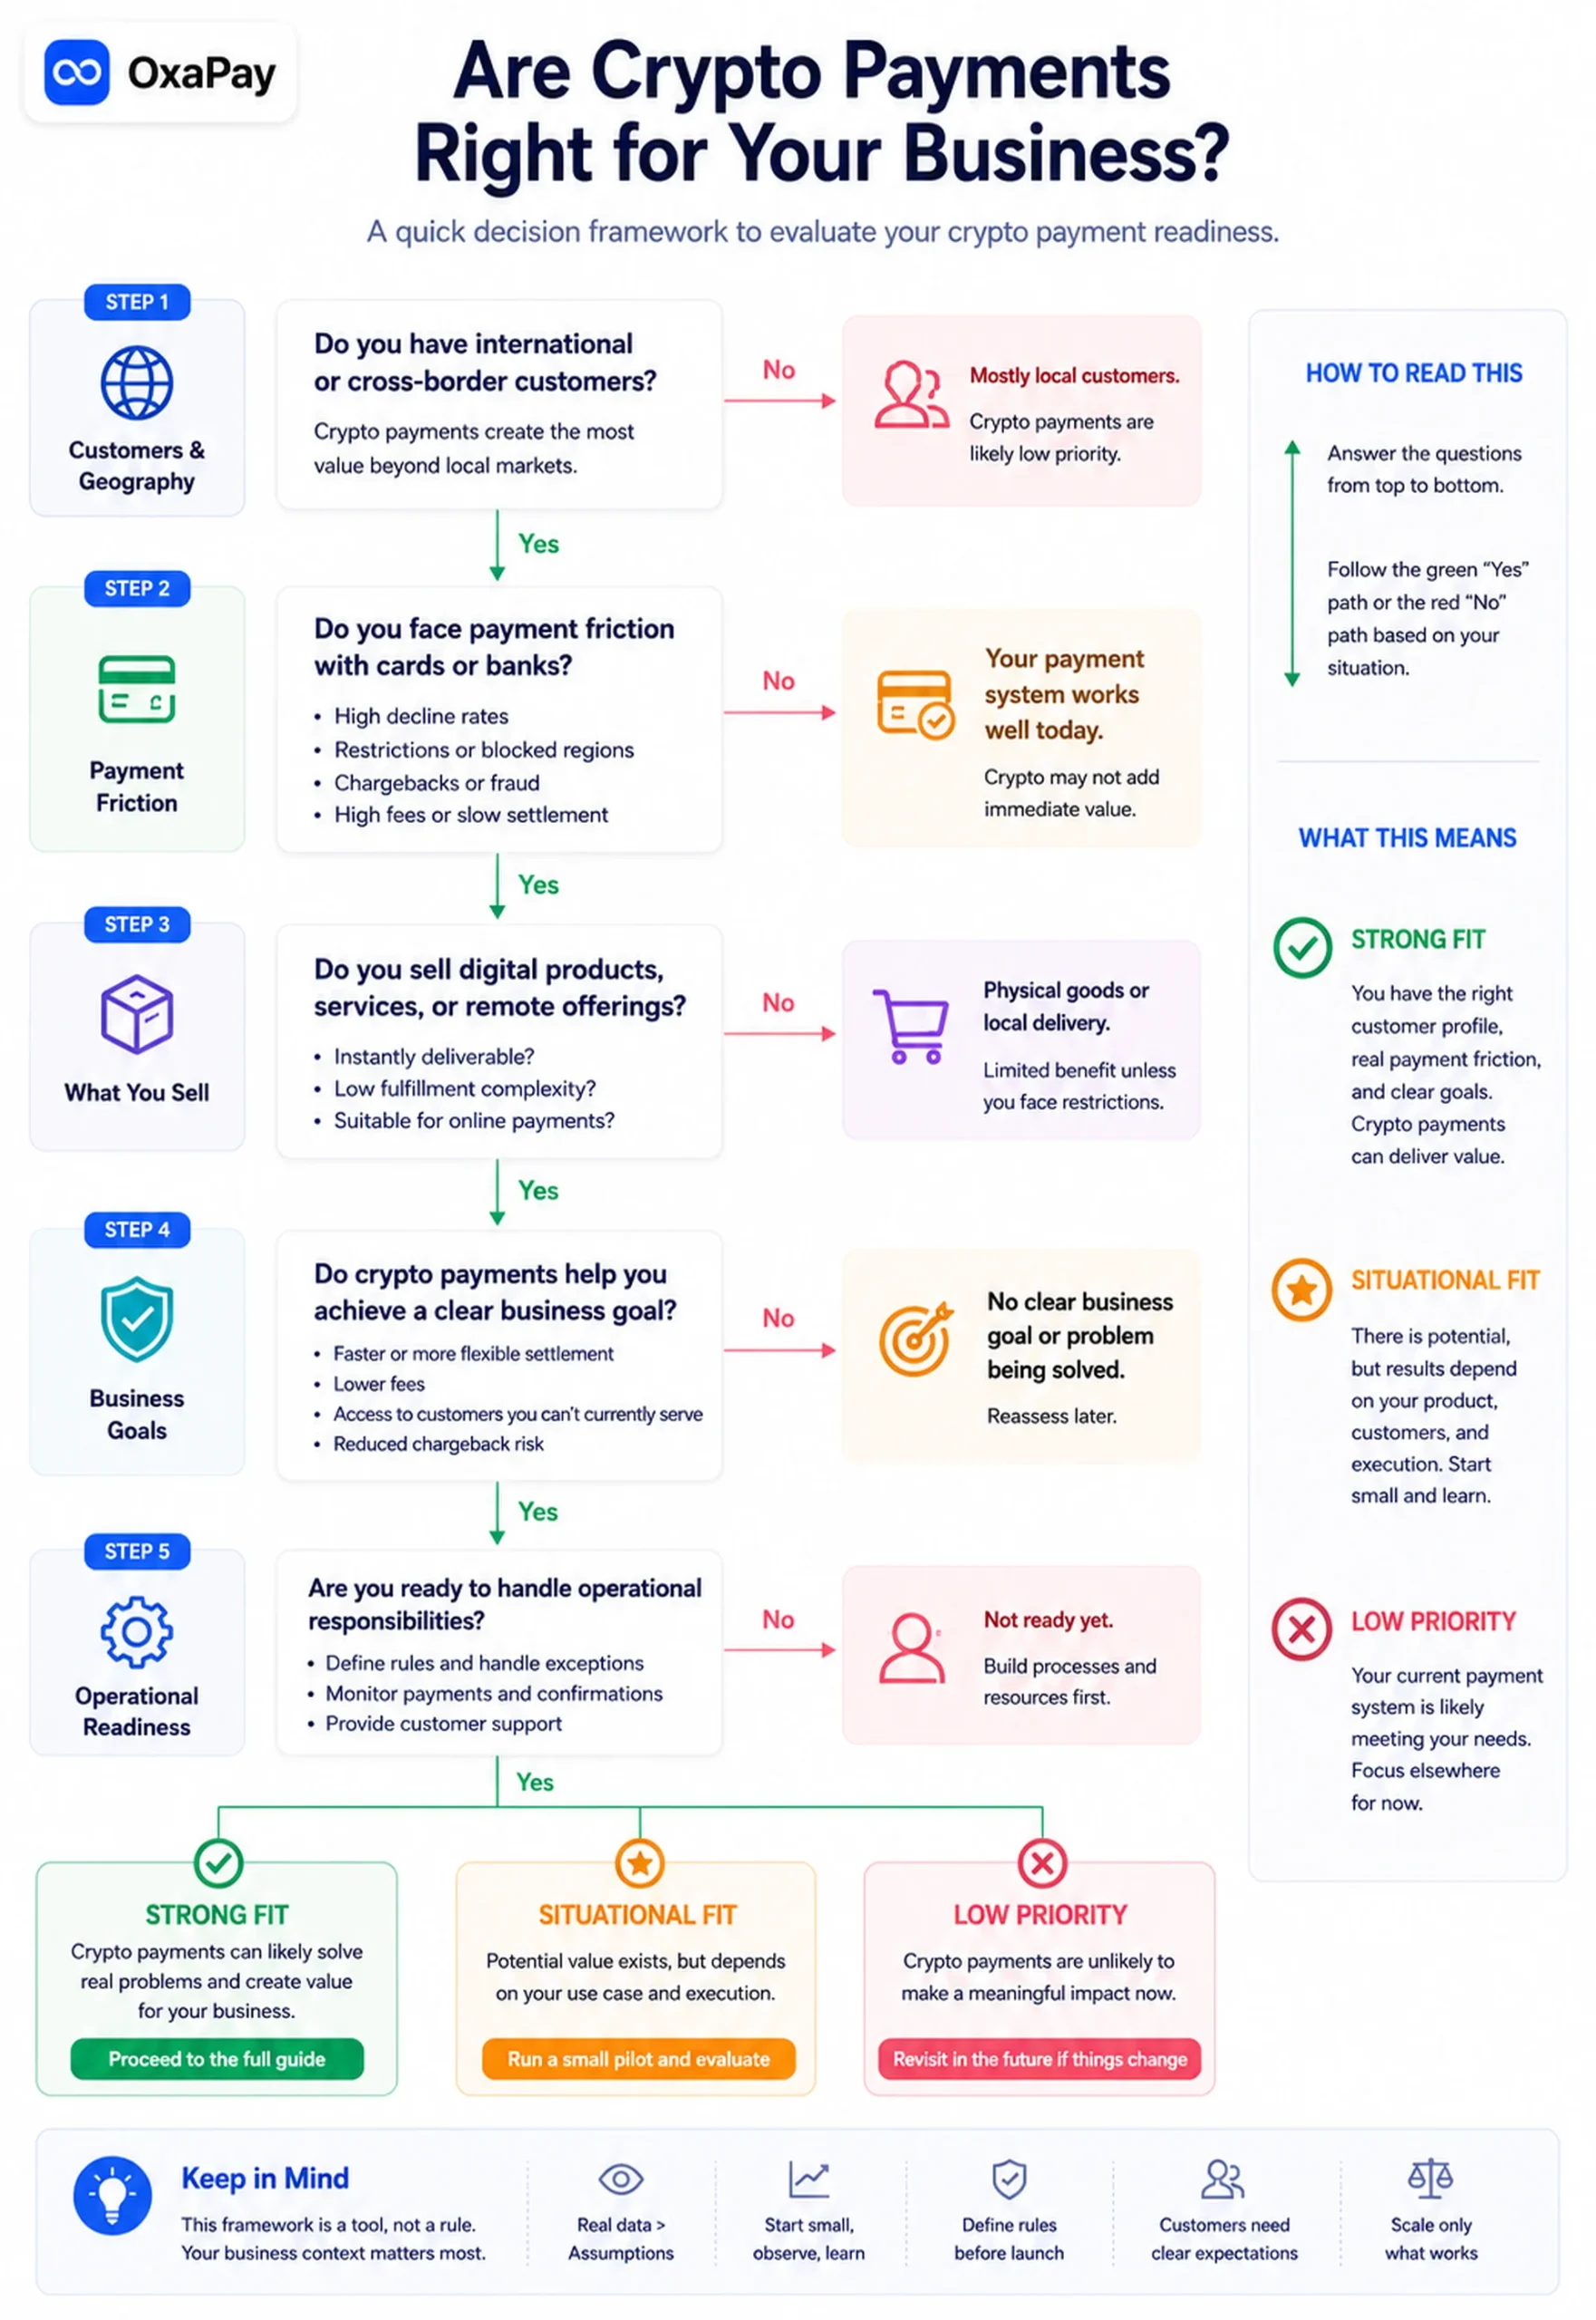
Les quatre piliers de la préparation : pertinence, opérations, risques et preuves
La pertinence commerciale repose sur un problème mesurable : demande, refus de paiement, limitations géographiques ou délai de règlement. La capacité opérationnelle suppose des responsables, des règles de paiement, un support client, un rapprochement et des décisions de livraison.
La maîtrise des risques couvre la trésorerie, la sécurité, les habilitations, les obligations légales, les registres et les exceptions. Un pilote limité produit des preuves avant une adoption plus large. Un excellent cas d’usage ne compense pas des contrôles absents et, inversement, de solides contrôles ne créent pas une demande inexistante.
- Pertinence commerciale : besoin ou difficulté mesurable
- Capacité opérationnelle : responsables, règles, support et rapprochement
- Maîtrise des risques : sécurité, trésorerie, droit et exceptions
- Preuve contrôlée : pilote limité avant le déploiement
Ce qui ne constitue pas une preuve de préparation
Le fait qu’un concurrent accepte la crypto ne prouve rien sur vos propres clients ou capacités. Une adresse de portefeuille permet de recevoir des fonds, mais ne crée ni rapprochement de facture, ni statut de paiement, ni contrôle d’accès, ni comptabilité.
Une demande isolée peut justifier une enquête, pas un déploiement général sans besoin récurrent ou compte stratégique. Une intégration facile n’élimine pas les remboursements, le règlement, les incidents, les rapports et la communication. La préparation se démontre par des faits, des responsables identifiés et des procédures.
- Le concurrent ne démontre pas la demande de vos clients
- Une adresse de portefeuille ne produit ni facture ni comptabilité
- Une seule demande ne justifie pas un lancement général
- Une connexion facile ne règle ni retours ni règlement
Comment noter chaque dimension de préparation
Attribuez une note de zéro à deux aux huit dimensions en utilisant des preuves issues de l’activité réelle. Zéro : aucune responsabilité, règle, donnée ou solution pratique. Un : le sujet est compris mais la procédure reste manuelle, incomplète ou non testée. Deux : un responsable, une règle et un processus vérifiable existent pour le pilote.
Documentez la justification de chaque note. Cette échelle sert au diagnostic et ne constitue ni une certification de conformité ni une garantie de réussite commerciale.
| Score | Signification | Preuve exigée |
|---|---|---|
| 0 | Non défini | Aucun responsable, règle, donnée ou réponse |
| 1 | Partiellement prêt | Processus manuel, incomplet ou non testé |
| 2 | Prêt pour un pilote | Responsable, règle et procédure vérifiable |
Établir d’abord la situation de référence des paiements
Avant tout lancement, documentez les pays des clients, leurs moyens de paiement, les motifs de refus, les abandons et les délais de mise à disposition des fonds. Ajoutez les volumes de remboursements, les demandes au support, le travail de rapprochement, la fraude et les litiges.
Sans référence, un test peut montrer de l’activité sans prouver une amélioration. Comparez les coûts, l’expérience et les problèmes opérationnels à la situation antérieure, et ne confondez pas quelques transactions réussies avec une valeur démontrée.
- pays des clients
- moyens actuels
- motifs de refus
- délais de règlement
- remboursements
- tickets support
- travail de rapprochement
- fraude et litiges
1. Préparation des clients et des marchés
Étudiez les groupes susceptibles de payer réellement en crypto. L’intérêt général pour les actifs numériques compte moins que des demandes précises selon les pays, les produits, les montants et les canaux de vente. Identifiez ceux qui ont demandé cette option et ceux qui ne peuvent pas utiliser les méthodes actuelles.
Vérifiez si le besoin se répète et si les clients connaissent portefeuilles, actifs et réseaux. Des demandes récurrentes ou des paiements internationaux refusés constituent des preuves fortes ; l’enthousiasme interne et l’imitation des concurrents sont faibles. La note deux nécessite une cible, un problème et une mesure de réussite définis.
- Quels clients ont demandé de payer en crypto ?
- Les moyens actuels leur sont-ils inaccessibles ?
- Le besoin se répète-t-il dans un groupe identifié ?
- Quels pays, produits, montants et canaux ?
- Connaissent-ils portefeuilles, actifs et réseaux ?
- Preuve forte : demandes répétées et paiements internationaux refusés
- Preuve faible : enthousiasme interne et imitation du marché
2. Préparation du besoin de paiement et de l’argument économique
La crypto doit résoudre une difficulté précise : absence de moyens locaux, acceptation transfrontalière limitée, règlement lent, obstacles aux services à distance ou demande de stablecoins. Le tarif affiché par le prestataire ne suffit pas pour justifier le projet.
Comparez l’intégration, l’assistance, la conversion, les remboursements, le rapprochement, la comptabilité et la sortie vers la monnaie classique. Consultez la tarification réelle et tenez compte des différents réseaux. Mesurez les refus, la durée, la demande et la charge d’exploitation. Pour obtenir deux points, consignez le problème, les indicateurs de départ et une hypothèse vérifiable.
| Signal commercial | À mesurer | Test de préparation |
|---|---|---|
| Accès au paiement | Refus, moyens absents, abandons | Un manque mesurable est couvert |
| Friction transfrontalière | Durée, frais, règlement, change | Un problème précis sur le corridor cible |
| Demande client | Demandes, intentions, achats répétés | Besoin d’un segment défini |
| Effet opérationnel | Support, rapprochement, exceptions | Bénéfice supérieur à la charge ajoutée |
Sources et documentation associées: structure tarifaire
3. Préparation des produits, de la livraison et des remboursements
Le niveau de risque dépend du produit. Les factures B2B manuelles, le conseil et les services peu volumineux se prêtent à une validation humaine. En revanche, livraison numérique instantanée, activation automatique, abonnements et produits fortement remboursés demandent des règles plus strictes.
Précisez si la livraison peut attendre la confiance nécessaire, comment s’effectuent annulation et remboursement et qui supporte les frais de réseau ou de conversion. Une note de deux suppose que délais de livraison, limites d’annulation, responsabilité des remboursements et risques propres au produit soient documentés.
- Moins complexe : factures B2B manuelles, conseil, petits volumes et validation humaine
- Plus complexe : livraison numérique immédiate, activation automatique, retours fréquents et abonnements
4. Préparation de l’expérience client et du support
Un paiement techniquement correct peut échouer si l’acheteur ignore l’actif ou le réseau à utiliser, la validité du montant ou le sens du statut en attente. Le parcours doit expliquer clairement les instructions, la confirmation et le moment de livraison.
Le client doit également savoir comment réagir après un paiement erroné. Consultez les devises et réseaux réellement disponibles et ne proposez que ceux que le support peut expliquer et rapprocher. Chaque option supplémentaire crée de nouveaux incidents possibles. Deux points exigent des messages, procédures d’escalade et responsabilités testés.
- Quel actif et quel réseau choisir ?
- Combien de temps le montant reste-t-il valable ?
- Que signifient « en attente » et « confirmation » ?
- Quand la commande est-elle exécutée ?
- Que faire après une erreur de paiement ?
Sources et documentation associées: devises prises en charge · réseaux pris en charge
5. Préparation opérationnelle et gestion des exceptions
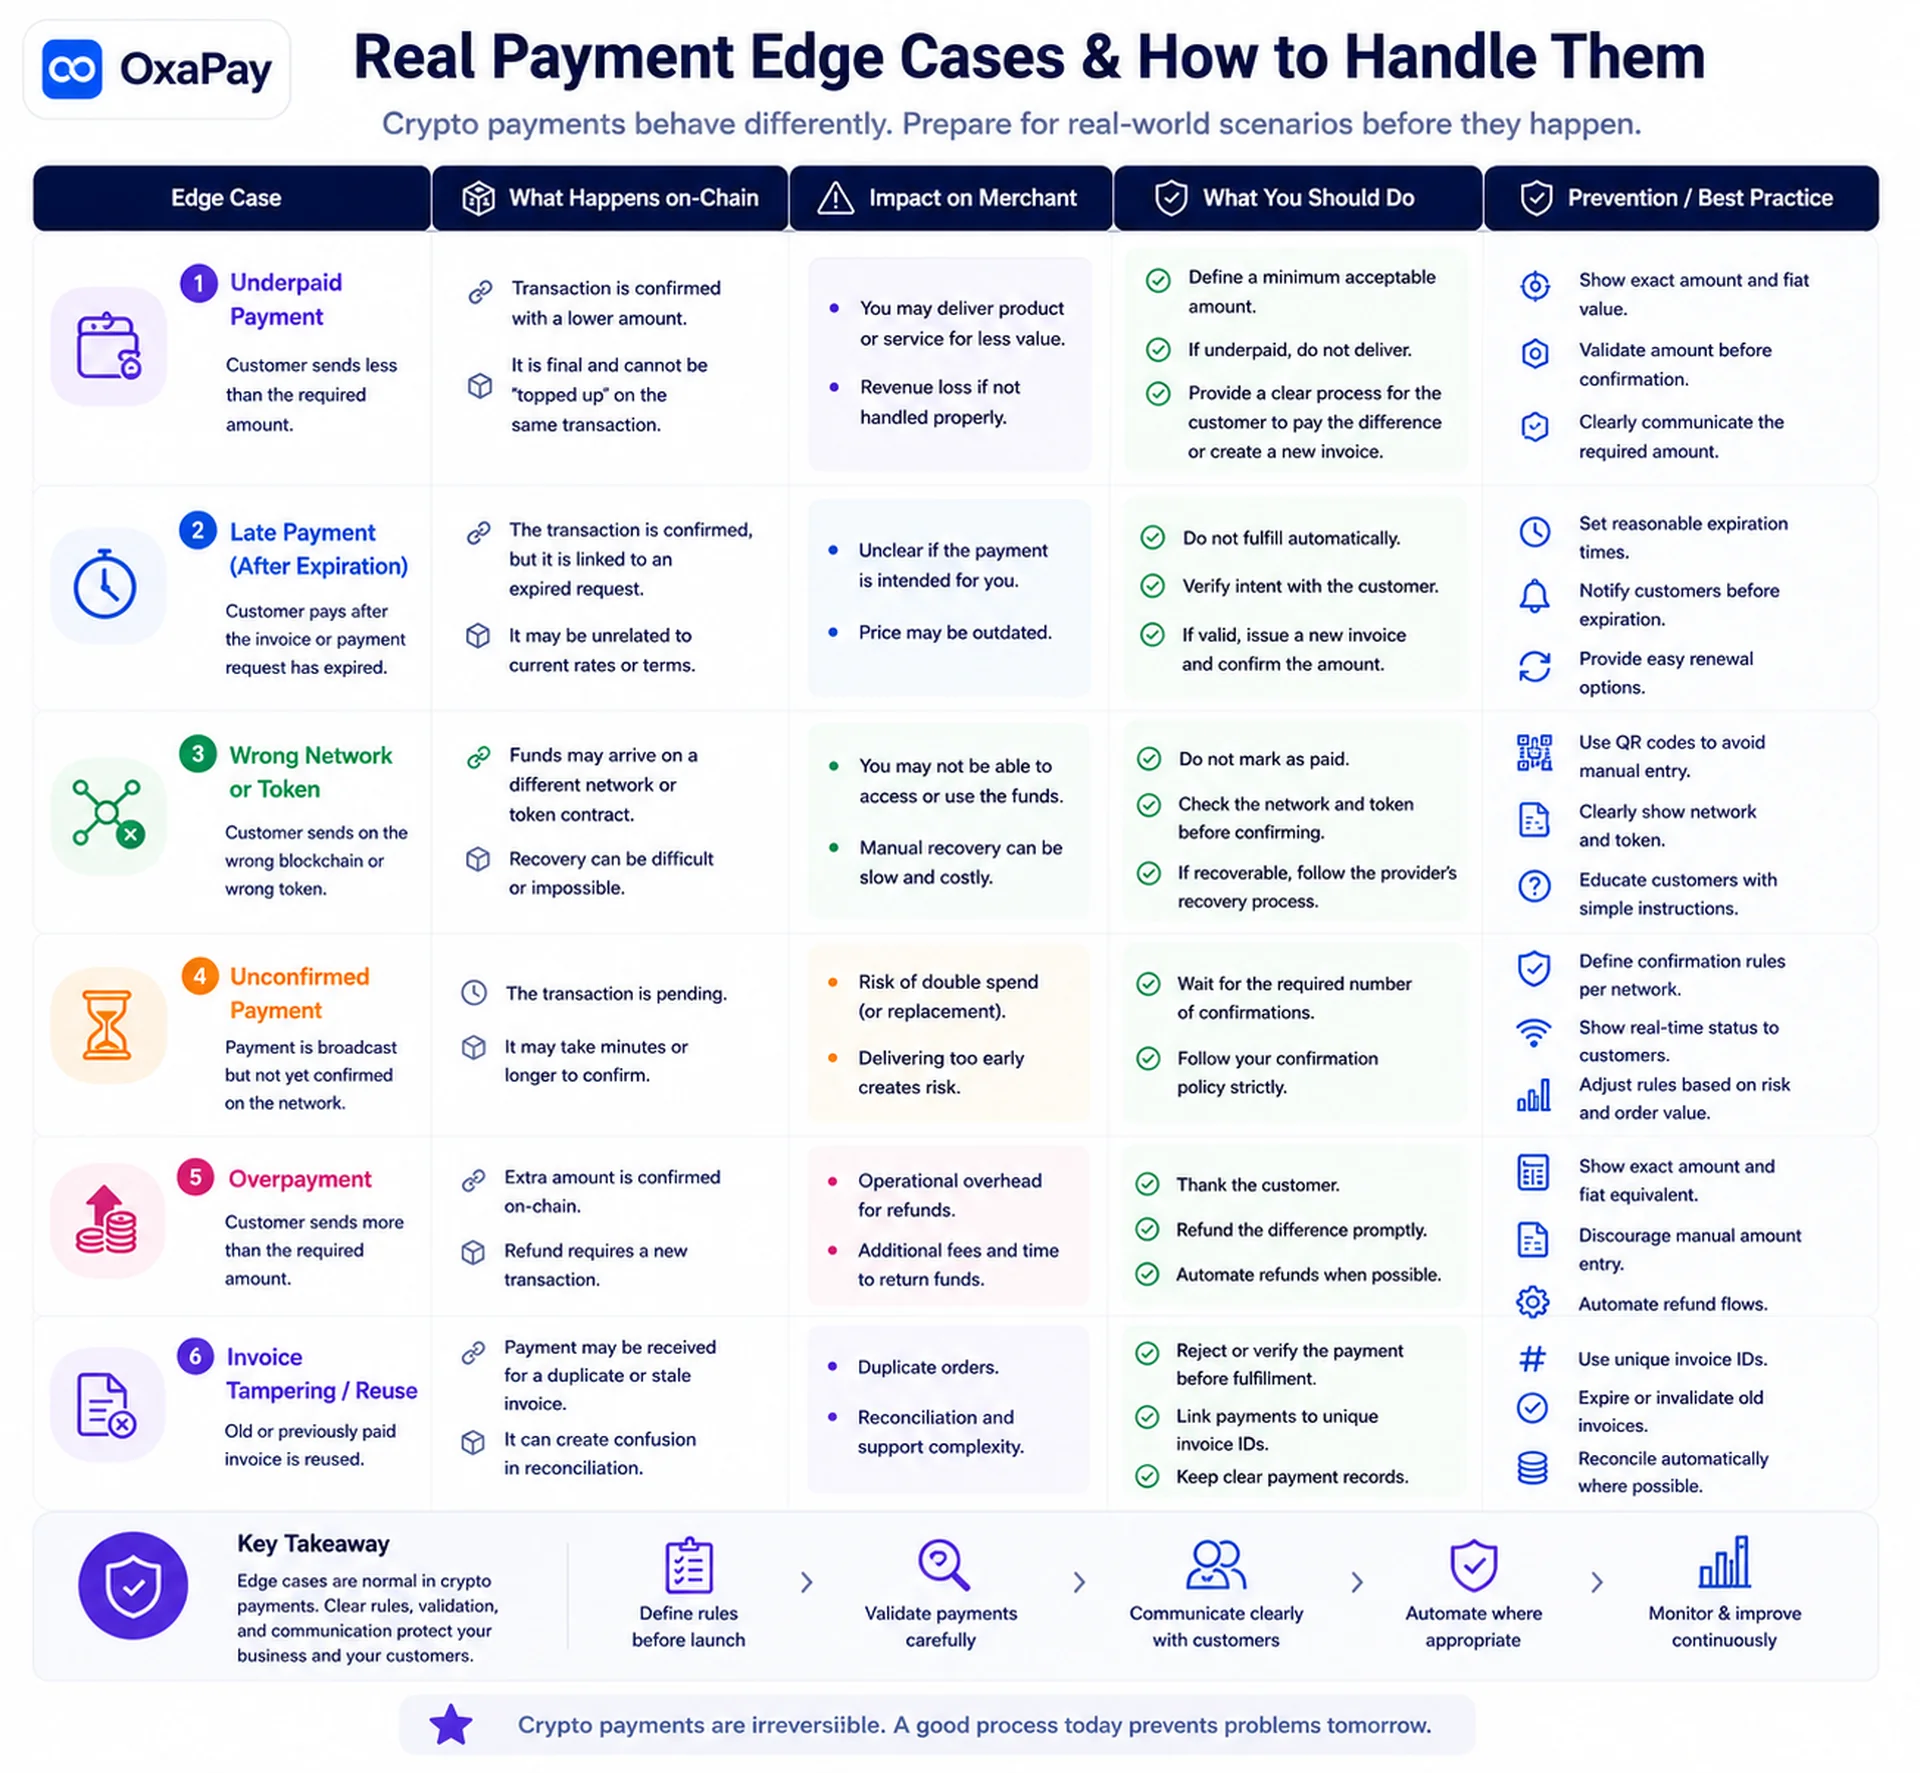
Sous-paiements, trop-perçus, paiements tardifs, doublons, mauvais réseaux et confirmations lentes font partie du fonctionnement normal. Il ne faut pas forcément tout automatiser, mais chaque exception doit avoir un responsable, un minimum de preuves et une décision autorisée.
Pour un sous-paiement, fixez tolérance, complément, refus ou validation manuelle. Pour un paiement tardif, déterminez si le cours initial reste applicable ou s’il faut réévaluer ou rembourser. La récupération d’un transfert sur un mauvais réseau dépend de la garde et du contrôle des adresses : ne la promettez pas. Servez-vous des statuts et des informations de paiement pour enquêter. Une note deux signifie que chaque cas fréquent est encadré.
| Incident | Décision du responsable | Preuves minimales |
|---|---|---|
| Sous-paiement | Complément, tolérance, rejet ou accord | Montant attendu et reçu, actif, réseau |
| Paiement tardif | Conserver le cours, recalculer, rembourser | Expiration, moment du transfert, valeur actuelle |
| Mauvais réseau | Récupération possible, impossible ou facturée | Destination, réseau, conservation, contrôle |
| Paiement double | Rembourser, créditer ou attribuer | Références et historique des transactions |
Sources et documentation associées: statuts de paiement · informations de paiement
6. Préparation du règlement et de la trésorerie
Accepter des cryptomonnaies et les conserver sont deux choix distincts. L’entreprise peut garder l’actif reçu, le convertir en stablecoin, conserver un solde chez le prestataire ou le transférer vers un portefeuille externe. Chaque chemin change l’exposition au prix, la liquidité, les frais et les contrôles.
Définissez l’actif finalement souhaité, les personnes habilitées à convertir ou retirer, la fréquence des virements, le solde maximal chez le fournisseur et l’enregistrement des écarts de taux. Conserver l’actif comporte un risque de marché ; convertir crée des dépendances au moment d’exécution et aux spreads. Deux points exigent des règles et un responsable de trésorerie clairement identifiés.
- Quel actif conserver à terme ?
- Qui autorise conversion et retrait ?
- À quelle fréquence sortir les fonds ?
- Quel solde maximal laisser au prestataire ?
- Quel effet des frais et de la liquidité sur les retraits ?
- Comment enregistrer les écarts de cours ?
- Même actif : risque de prix et de comptabilité
- Conversion : dépendance au cours, au spread et à la liquidité
7. Préparation juridique, conformité, fiscale et comptable
Les obligations varient selon le pays, l’activité, les actifs, les clients et les services effectués par chaque partie. Une passerelle de paiement ne transfère pas nécessairement les devoirs légaux, de sanctions, de conservation des données ou de déclaration fiscale. Faites vérifier la légalité du modèle dans les marchés concernés.
Les recommandations du GAFI/FATF, la décision du comité IFRS sur les détentions de crypto et le cadre de déclaration OCDE fournissent des références générales, non un avis local. Définissez l’enregistrement des recettes, frais, remboursements, gains et pertes ainsi que la source et l’heure des cours utilisés. La note deux requiert l’examen par une personne compétente ou un conseiller qualifié.
- L’acceptation est-elle autorisée sur ce marché ?
- Quels registres conserver ?
- Comment comptabiliser revenus, frais, retours et résultats ?
- Quelle source et heure de taux utiliser ?
- Quelles obligations de déclaration fiscale ?
- Qui approuve l’évolution des règles ?
Sources et documentation associées: recommandations fondées sur le risque · décision sur la détention de cryptomonnaies · cadre de déclaration des cryptoactifs
8. Préparation technique et sécurité
Un lien de paiement manuel demande moins de systèmes qu’un module e-commerce ou une API, mais tous nécessitent une protection des comptes, des accès limités, une visibilité sur les statuts et un mécanisme de reprise. Pour le sans-code, vérifiez les habilitations ; pour les modules, compatibilité, mise à jour et retour arrière.
Pour l’API, protégez les clés, validez les entrées et journalisez les actions. Pour les webhooks, vérifiez l’authenticité, supportez les tentatives répétées et évitez les livraisons en double. Les référentiels NIST et OWASP aident à organiser le contrôle. Deux points requièrent un responsable, des mesures de sécurité, un environnement de test, des journaux et une autorisation de production.
- Sans code : sécurité du compte, habilitations, contrôle et archives
- Module : compatibilité, mises à jour, états et retour arrière
- API : secrets, validation des données et journalisation
- Webhook : authentification, relances et absence de double effet
Sources et documentation associées: cadre de cybersécurité · dix risques de sécurité des API · fonctionnement des webhooks
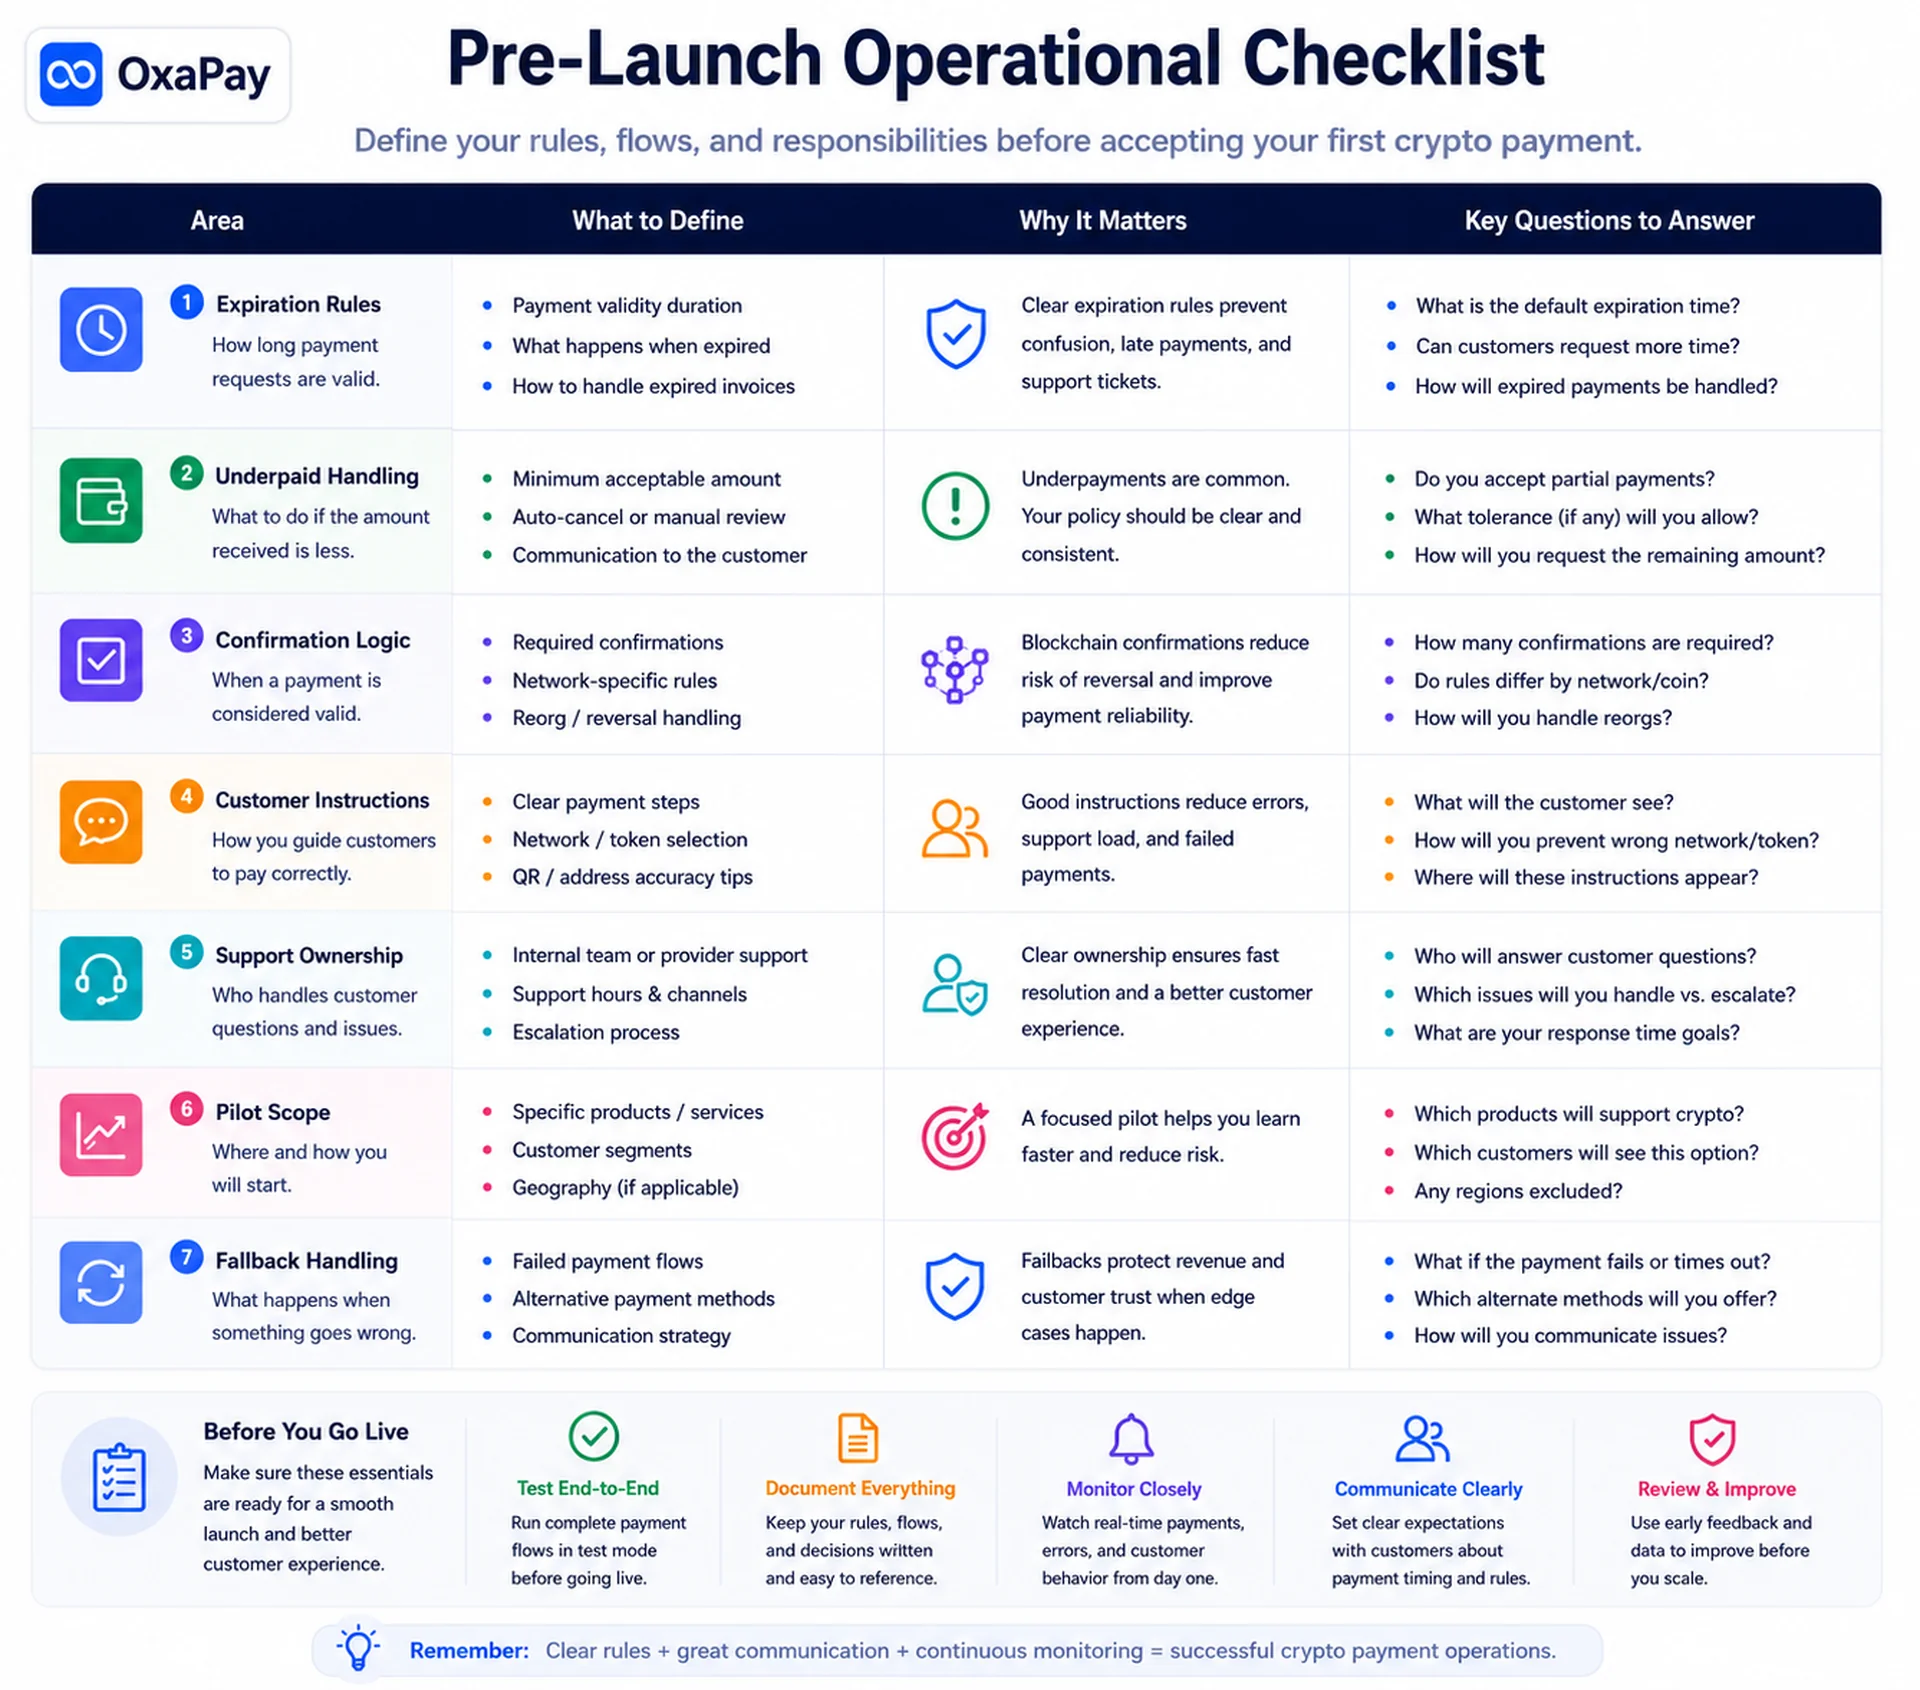
Tableau de bord de préparation aux paiements crypto
Notez entre zéro et deux la demande, le cas économique, les produits et remboursements, l’expérience client, les opérations, la trésorerie, les obligations juridiques et comptables, ainsi que la sécurité technique. Associez chaque note à une preuve : taux de refus, règles de livraison, responsables ou essais de webhook.
Le total maximal est seize. Il fournit une vue d’ensemble sans pouvoir masquer une lacune critique dans la sécurité, la responsabilité juridique, les fonds ou les exceptions.
| Dimension | Score 0–2 | Preuve à conserver |
|---|---|---|
| Clients et marché | ___ | Segment, demandes et obstacles |
| Cas économique | ___ | Coûts, refus et délais actuels |
| Produit et remboursements | ___ | Règles de livraison et de retour |
| Expérience et support | ___ | Consignes, statuts et escalade |
| Opérations et exceptions | ___ | Responsables et décisions |
| Règlement et trésorerie | ___ | Actif, conversion, solde, retrait |
| Juridique et comptabilité | ___ | Examens, archives, juridiction |
| Technique et sécurité | ___ | Responsable, contrôles, tests, reprise |
| Total | ___ / 16 | Appliquer les seuils et blocages critiques |
Interpréter le score et appliquer les règles d’arrêt
Entre 13 et 16 : prêt pour un pilote limité, avec des mesures de succès et des plafonds précis. Entre 8 et 12 : préparation conditionnelle ; le potentiel existe mais plusieurs dépendances risquées doivent être résolues avant de recevoir l’argent réel des clients.
De zéro à sept : pas encore prêt, mieux vaut poursuivre l’étude. Une règle prioritaire s’impose : une note zéro en responsabilité juridique, sécurité, maîtrise de la trésorerie ou gestion des exceptions bloque le lancement, quel que soit le total. Corrigez d’abord ces failles plutôt que le design du paiement.
Les exigences varient selon le modèle économique
Un indépendant ou une agence traite peu de factures identifiables et peut valider manuellement, mais doit renforcer la tenue de comptes et les remboursements. Un SaaS peut bénéficier de clients internationaux, tandis que l’accès automatisé, les renouvellements et la facturation récurrente demandent des garde-fous.
Le commerce en ligne doit synchroniser stock, livraison, retours et commande. Les produits numériques sont faciles à distribuer mais difficiles à récupérer après livraison. Les services B2B peuvent commencer avec factures et contrôle humain, tout en prévoyant une finalité, une trésorerie et un audit renforcés pour les gros montants.
| Modèle économique | Atout principal | Risque principal |
|---|---|---|
| Indépendant ou agence | Faible volume, revue manuelle | Comptabilité ou remboursements incohérents |
| SaaS | Demande mondiale, livraison numérique | Activation, renouvellements et abonnements |
| E-commerce | Option de paiement supplémentaire | Stock, livraison, retours, synchronisation |
| Produits numériques | Distribution sans frontière | Livraison trop précoce difficile à annuler |
| Services B2B | Factures structurées et approbation | Montants élevés : finalité, trésorerie, audit |
Choisir le plus petit pilote qui apporte des preuves utiles
L’évaluation doit conduire à un test proportionné, et non à une architecture définitive dès le premier jour. Sélectionnez une clientèle, un produit, une région ou un problème mesurable, puis la méthode la plus simple pour y répondre.
Plafonnez la valeur, le volume, les actifs, les réseaux et le risque de livraison. Mesurez demande, réussite, support, incidents, règlement et rapprochement. Un lien de paiement valide l’intérêt ; une facture apporte contexte et échéance ; un module relie les commandes d’une boutique ; une API répond à un besoin réel d’automatisation. Le pilote doit tester l’hypothèse commerciale, pas imposer toute la complexité à venir.
- Un cas précis : groupe, produit, région ou problème
- Méthode la plus simple, sans développement inutile
- Plafonds de montant, volume, actifs, réseaux et livraison
- Mesure de demande, réussite, support, exceptions, règlement et rapprochement
Sources et documentation associées: lien de paiement · facture commerçant · module e-commerce · API commerçant
Décision finale : prêt, prêt sous conditions ou pas encore prêt
L’entreprise est prête lorsque demande, compétences opérationnelles et contrôle des risques convergent dans un cas d’usage limité et vérifiable. L’automatisation parfaite n’est pas nécessaire, mais des responsables désignés et des limites conscientes le sont.
Une entreprise prête sous conditions doit corriger les lacunes critiques avant de recevoir des paiements réels. Si elle n’est pas prête, elle doit poursuivre l’enquête : reporter un lancement mal conçu est une décision valable. Être prêt signifie commencer petit, comprendre les décisions importantes et se développer uniquement avec des preuves.