Imaginez une boutique en ligne. Un client clique sur « Payer » et son paiement est accepté ou refusé en quelques secondes. Cela paraît immédiat et simple. Pourtant, un système à plusieurs couches coordonne les données, les fonds et les autorisations.
Les termes passerelle de paiement, processeur et compte marchand sont souvent confondus. Chacun remplit pourtant une fonction distincte, essentielle à des opérations fiables, évolutives et efficaces.
Les plateformes modernes peuvent réunir ces fonctions dans une interface unique. Mais comprendre chaque rôle aide à résoudre les problèmes, optimiser les processus et décider en connaissance de cause en évaluant des solutions de paiement.
Quel est exactement le rôle d'une passerelle de paiement ?
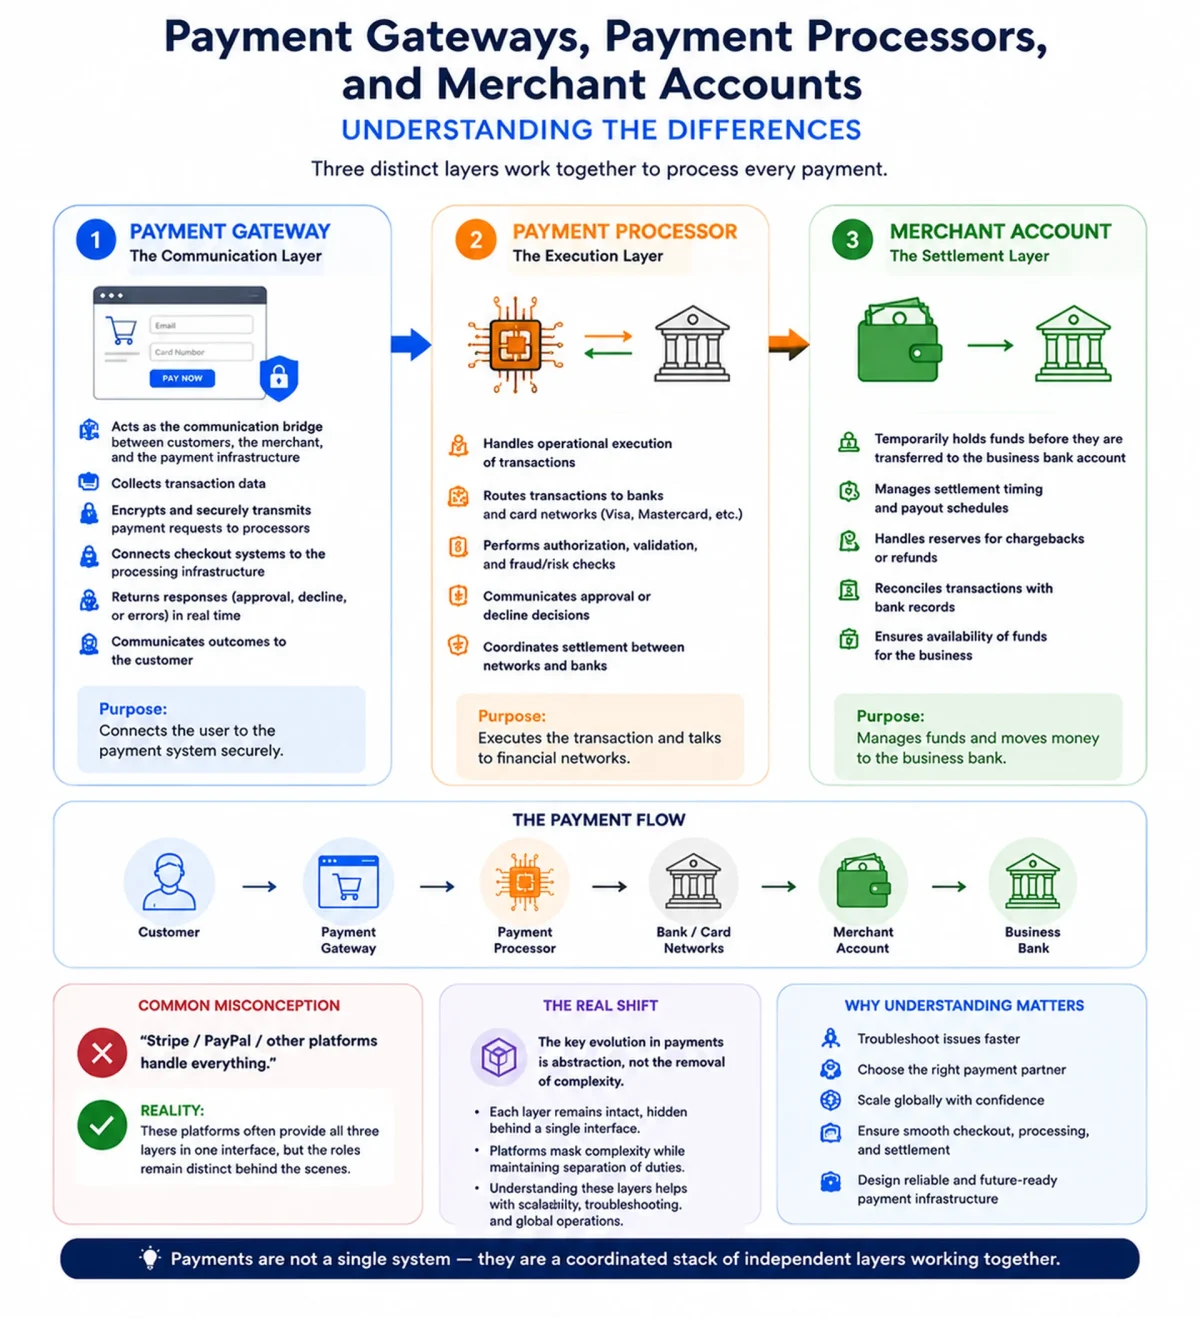
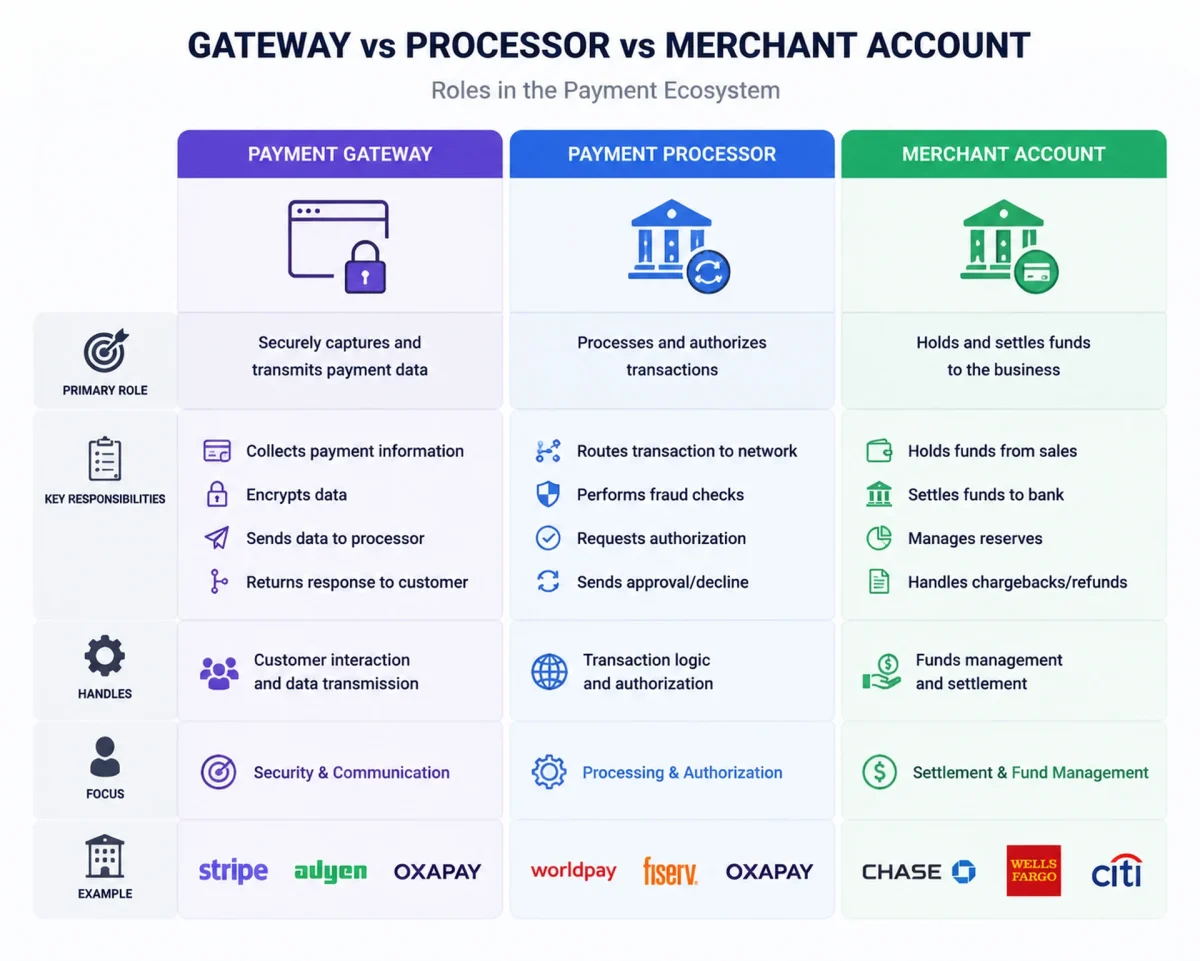
Une passerelle de paiement assure la communication entre le client, le commerçant et l'infrastructure de paiement. Son rôle principal est de coordonner le parcours de paiement, et non de déplacer elle-même les fonds.
Qu'est-ce qu'une passerelle de paiement crypto et comment fonctionne-t-elle ?
Lorsque le client saisit ses informations de paiement, la passerelle :
- Collecte les données de la transaction
- Chiffre les demandes de paiement et les transmet aux processeurs de façon sécurisée
- Relie le parcours de paiement à l'infrastructure de traitement
- Renvoie une réponse d'acceptation, de refus ou d'erreur
- Communique le résultat au client en temps réel
Une passerelle bien conçue améliore la rapidité du paiement, la confiance et l'expérience utilisateur. Les passerelles modernes intègrent souvent la surveillance de la fraude et la tokenisation.
Que fait un processeur de paiement ?
Le processeur de paiement assure l'exécution opérationnelle des transactions. La passerelle coordonne les échanges ; le processeur transmet les informations de paiement entre les réseaux financiers.
Les processeurs peuvent interagir avec les banques émettrices et acquéreuses, les réseaux de cartes (Visa, Mastercard, etc.), les systèmes de règlement, la détection des fraudes et les outils d'évaluation des risques.
Qu'est-ce qu'un compte marchand ?
Un compte marchand est une couche financière conservant temporairement les fonds avant leur transfert à la banque de l'entreprise. Il gère règlement, disponibilité, réserves et versements.
Principaux points à examiner :
- Délais de règlement
- Disponibilité des fonds
- Gestion des réserves pour les rétrofacturations ou les remboursements
- Rapprochement des transactions avec les relevés bancaires
Même si les plateformes actuelles masquent souvent le compte marchand, son rôle opérationnel reste essentiel, notamment pour gérer la trésorerie et résoudre les litiges.
Pourquoi ces notions prêtent-elles souvent à confusion ?
De nombreux commerçants pensent qu'un seul système gère toutes les tâches de paiement. Par exemple :
- Une boutique Shopify utilisant Stripe ne voit qu'un seul tableau de bord.
- Une entreprise acceptant PayPal bénéficie de la même simplicité apparente d'une « interface unique ».
En réalité, derrière ces plateformes unifiées :
- La passerelle coordonne l'interaction lors du paiement.
- Le processeur exécute la transaction et communique avec les réseaux financiers.
- Le compte marchand gère le règlement avant que les fonds n'arrivent à la banque.
C'est pourquoi la différence entre passerelle et processeur de paiement est importante dans les systèmes réels.
Il faut identifier la couche responsable de chaque problème. Un retard lors du paiement peut venir de la passerelle, tandis qu'un versement manquant ou une erreur de rapprochement peut relever du compte marchand.
Les systèmes modernes brouillent les frontières traditionnelles
Autrefois, passerelles, processeurs et comptes marchands dépendaient souvent de prestataires différents. Aujourd'hui, les plateformes réunissent fréquemment ces fonctions dans des écosystèmes intégrés proposant :
- Des tableaux de bord centralisés
- Un rapprochement simplifié
- Des API adaptées aux développeurs
- Une mise en service plus rapide
Cette consolidation améliore la visibilité opérationnelle sans supprimer les fonctions sous-jacentes. Chaque couche remplit toujours sa mission, même si elle est invisible pour le commerçant.
Le changement majeur n'était pas technologique, mais lié à l'abstraction
La différence entre passerelle et processeur de paiement devient moins visible en raison de l'abstraction.
- Chaque couche subsiste, mais reste cachée derrière une seule interface.
- Les plateformes masquent la complexité tout en conservant une séparation des responsabilités.
- Comprendre ces couches est essentiel pour développer les activités, résoudre les problèmes et gérer les paiements internationaux.
L'abstraction permet aux commerçants de se concentrer sur leur activité sans être submergés par la technique. Mais comprendre les rôles sous-jacents reste indispensable pour prendre des décisions éclairées.
Les paiements blockchain introduisent de nouveaux modèles
Les paiements blockchain remettent en cause certaines pratiques traditionnelles :
- Le règlement peut se faire directement sur la blockchain.
- Un compte marchand n'est souvent pas nécessaire.
- Les opérations se concentrent davantage sur les portefeuilles, le suivi des confirmations et la surveillance des blockchains.
La blockchain supprime certains intermédiaires traditionnels, mais pas la complexité opérationnelle : celle-ci se déplace vers une autre couche d'infrastructure.
Pourquoi est-il important de comprendre ces différences ?
Distinguer passerelles, processeurs et comptes marchands permet aux entreprises de :
- Résoudre efficacement les problèmes opérationnels
- Évaluer les plateformes selon les besoins réels, et pas seulement leurs fonctionnalités
- Se développer à l'international avec plusieurs devises et marchés clients
- Assurer un parcours fluide de paiement, de traitement et de règlement
Même avec une solution unifiée, prendre de bonnes décisions suppose de comprendre l'infrastructure sous-jacente.
Conclusion
Passerelles de paiement, processeurs et comptes marchands ont chacun une fonction opérationnelle distincte. Dans la comparaison entre passerelle et processeur de paiement, les plateformes modernes réunissent souvent ces fonctions dans une interface, mais leurs différences restent importantes.
Les entreprises qui comprennent ces distinctions peuvent mieux concevoir une infrastructure de paiement fiable et évolutive, qu'elles utilisent les réseaux de cartes traditionnels ou la blockchain. Accepter les paiements ne consiste plus seulement à finaliser les transactions, mais à créer des systèmes opérationnels favorisant une croissance durable.
Commencez à accepter les paiements sur de bonnes bases
Comprendre le fonctionnement des passerelles, des processeurs et des comptes marchands n'est qu'une première étape. Le véritable intérêt consiste à transformer cette connaissance en un système de paiement fiable pour votre entreprise.
Avec OxaPay, vous bénéficiez non d'une seule couche, mais d'une infrastructure complète reliant tous les éléments du système.
De l'expérience de paiement au traitement des transactions et au règlement final, OxaPay rassemble les principaux composants dans une passerelle de paiement crypto unifiée, pensée pour les entreprises modernes.
Vous pouvez :
- Accepter immédiatement des paiements en cryptomonnaies
- Gérer les transactions depuis un seul tableau de bord
- Utiliser des intégrations API pour un contrôle total
- Automatiser les versements et les règlements
- Suivre chaque paiement en temps réel
If you’re building for global customers, simplifying your payment architecture is no longer optional — it’s essential.
👉 Commencez à intégrer les paiements crypto avec OxaPay et transformez votre parcours de paiement en système évolutif, pas en processus fragmenté.