تخيل متجرًا إلكترونيًا. يضغط العميل «ادفع الآن»، فتُقبل الدفعة أو تُرفض خلال ثوانٍ. تبدو العملية سريعة وبسيطة، لكن خلفها نظام متعدد الطبقات ينسق البيانات والأموال والتفويضات.
غالبًا ما يُخلط بين بوابة الدفع ومعالج الدفع وحساب التاجر. ولكل منها دور تشغيلي مختلف، ومعرفة الفروق مهمة لعمليات دفع موثوقة وقابلة للتوسع وفعالة.
قد تجمع المنصات الحديثة هذه الأدوار في واجهة واحدة، فيبدو أن نظامًا واحدًا يفعل كل شيء. لكن فهمها يساعد الشركات على تشخيص المشكلات وتحسين سير العمل واتخاذ قرارات مدروسة عند تقييم حلول الدفع.
ما الذي تفعله بوابة الدفع فعليًا؟
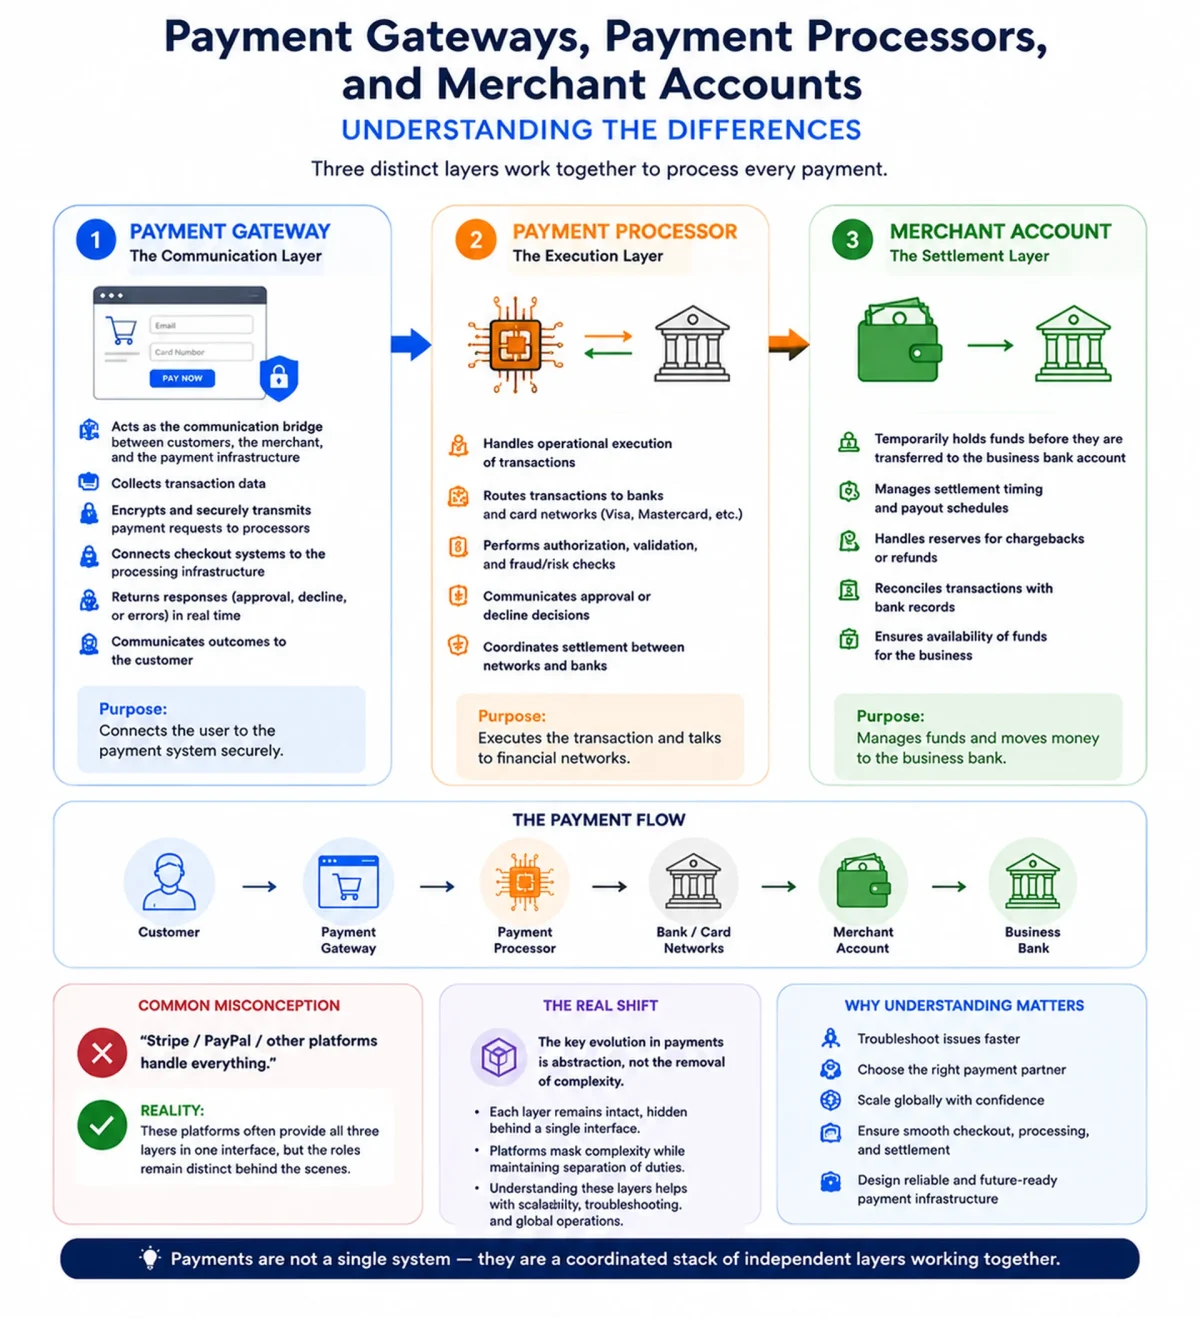
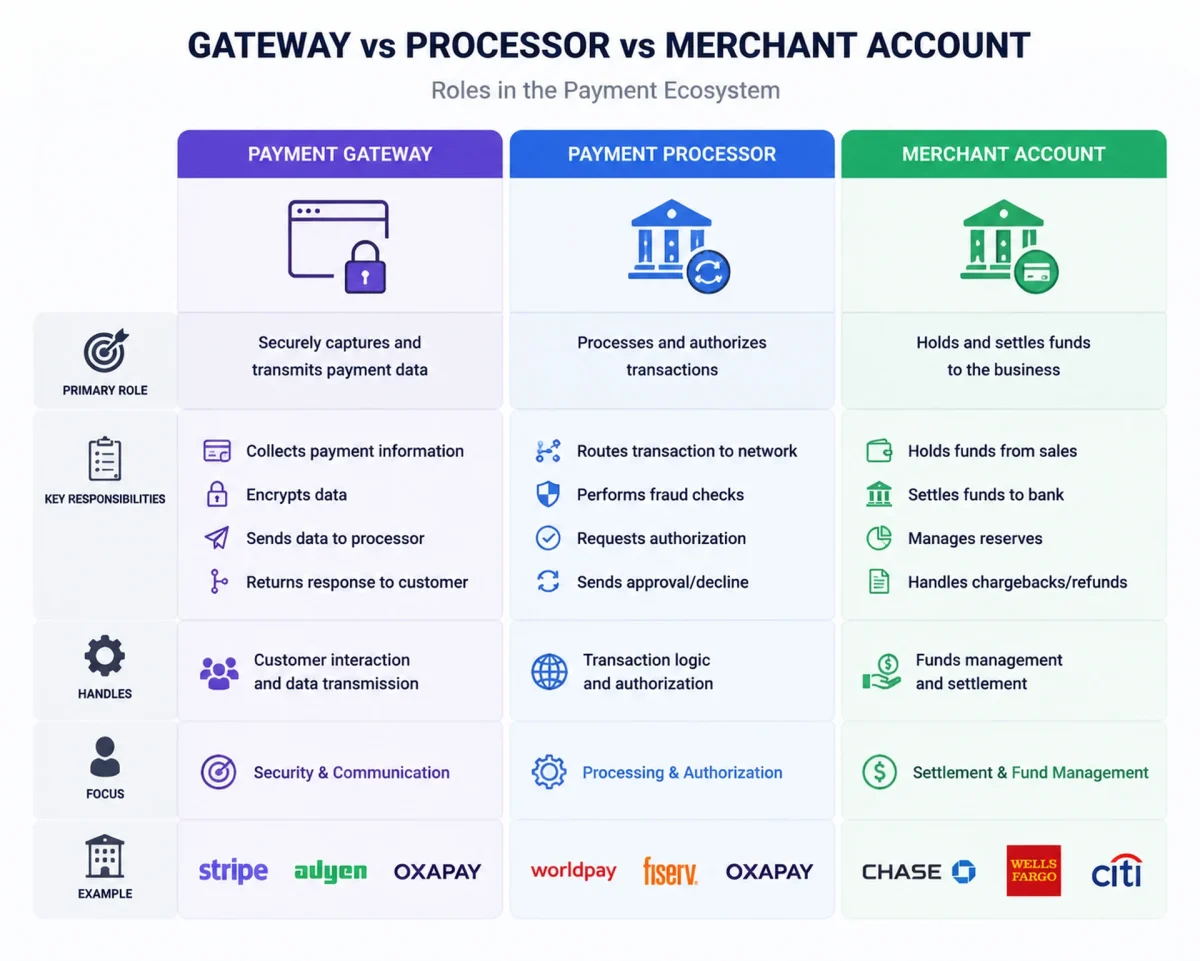
تعمل بوابة الدفع جسرًا للتواصل بين العميل والتاجر والبنية التحتية للدفع. وتتمثل وظيفتها الأساسية في تنسيق تجربة إتمام الشراء، وليس نقل الأموال بنفسها.
عندما يرسل العميل معلومات الدفع، تقوم البوابة بما يلي:
- جمع بيانات المعاملة
- تشفير طلبات الدفع وإرسالها بأمان إلى معالجات الدفع
- ربط أنظمة إتمام الشراء بالبنية التحتية للمعالجة
- إرجاع الردود التي توضح الموافقة أو الرفض أو الخطأ
- إبلاغ العميل بالنتيجة في الوقت الفعلي
تحسن البوابة المصممة جيدًا سرعة الدفع والثقة وتجربة المستخدم. وغالبًا ما تتضمن البوابات الحديثة أدوات لمراقبة الاحتيال والترميز إلى رموز بديلة (Tokenization).
ما الذي يفعله معالج الدفع؟
يتولى معالج الدفع التنفيذ التشغيلي للمعاملات. وبينما تنسق البوابة التواصل، ينقل المعالج معلومات الدفع بين الشبكات المالية.
قد يتعامل المعالج مع البنوك المصدرة والمكتسبة، وشبكات البطاقات (Visa, Mastercardوغيرها)، وأنظمة التسوية وأدوات كشف الاحتيال وتقييم المخاطر.
ما هو حساب التاجر؟
قد يعلن حساب التاجر هو طبقة مالية تحتفظ مؤقتًا بالأموال قبل تحويلها إلى حساب الشركة البنكي. ويتولى إدارة التسوية وتوافر الأموال والاحتياطيات ومواعيد الصرف.
أهم الجوانب التي ينبغي مراعاتها:
- توقيت التسويات
- مدى توافر الأموال
- إدارة الاحتياطيات لعمليات رد المدفوعات أو استرداد الأموال
- مطابقة المعاملات مع السجلات المصرفية
رغم أن المنصات الحديثة غالبًا ما تخفي حساب التاجر عن المستخدم، يبقى دوره التشغيلي أساسيًا، ولا سيما في إدارة التدفقات النقدية وحل النزاعات.
لماذا تختلط هذه المفاهيم على الشركات؟
يفترض كثير من التجار أن نظامًا واحدًا يتولى جميع مهام الدفع. على سبيل المثال:
- يرى متجر Shopify الذي يستخدم Stripe لوحة تحكم واحدة.
- تستفيد شركة تقبل PayPal من سهولة مشابهة تقوم على «واجهة واحدة».
لكن وراء هذه المنصات الموحدة:
- تنسق البوابة تفاعل العميل أثناء إتمام الشراء.
- ينفذ المعالج المعاملة ويتواصل مع الشبكات المالية.
- يدير حساب التاجر التسوية قبل وصول الأموال إلى البنك.
ولهذا من المهم فهم الفرق بين بوابة الدفع ومعالج الدفع في أنظمة الدفع الفعلية.
يجب معرفة الطبقة المسؤولة عن كل مشكلة. فقد يرتبط تأخر الدفع بالبوابة، بينما قد يرتبط غياب المستحقات المحولة أو أخطاء المطابقة بحساب التاجر.
أنظمة الدفع الحديثة تزيل الحدود التقليدية بين الأدوار
تقليديًا، كانت البوابات والمعالجات وحسابات التجار تُقدَّم من مزودين منفصلين. أما اليوم، فكثيرًا ما تجمع المنصات هذه الوظائف في منظومات موحدة توفر:
- لوحات تحكم مركزية
- مطابقة مالية أسهل
- واجهات API ملائمة للمطورين
- إجراءات تسجيل وتشغيل أسرع
يحسن هذا الدمج الرؤية التشغيلية، لكنه لا يلغي الأدوار الأساسية. فكل طبقة تواصل أداء وظيفتها حتى لو لم يرها التاجر.
التغيير الحقيقي لم يكن في التقنية، بل في إخفاء التعقيد
يصبح الفرق بين بوابة الدفع ومعالج الدفع أقل وضوحًا بسبب التجريد.
- تظل كل طبقة موجودة، لكنها تختفي خلف واجهة واحدة.
- تخفي المنصات التعقيد مع الحفاظ على الفصل بين المسؤوليات.
- فهم هذه الطبقات ضروري لتوسيع العمليات وتشخيص المشكلات وإدارة المدفوعات الدولية.
يسمح هذا التجريد للتجار بالتركيز على أعمالهم دون الانشغال بكل التفاصيل التقنية. لكن فهم الأدوار الأساسية يظل ضروريًا لاتخاذ قرارات مدروسة.
مدفوعات البلوكشين تقدم نماذج جديدة
مدفوعات البلوكشين تغير بعض الافتراضات التقليدية:
- يمكن إجراء التسوية مباشرةً على السلسلة.
- غالبًا لا تكون هناك حاجة إلى حساب تاجر.
- ينتقل التركيز التشغيلي إلى تنسيق المحافظ وتتبع التأكيدات ومراقبة البلوكشين.
تزيل البلوكشين بعض الوسطاء التقليديين، لكن التعقيد التشغيلي لا يختفي؛ بل ينتقل إلى طبقة أخرى من البنية التحتية.
لماذا يهم فهم هذه الفروق؟
يساعد فهم الفروق بين البوابات والمعالجات وحسابات التجار الشركات على:
- حل المشكلات التشغيلية بكفاءة
- تقييم المنصات وفق ملاءمتها للعمليات، لا ميزاتها فقط
- التوسع عالميًا مع عملات متعددة وعملاء في مناطق مختلفة
- ضمان سلاسة إتمام الشراء والمعالجة والتسوية
حتى مع نظام موحد، تتطلب القرارات السليمة فهم البنية التحتية الكامنة وراءه.
الخلاصة
تؤدي بوابات الدفع ومعالجاته وحسابات التجار أدوارًا تشغيلية مختلفة. وعند المقارنة بين بوابة الدفع ومعالج الدفع، نجد أن المنصات الحديثة تجمعها غالبًا في واجهات موحدة، لكن الفروق لا تزال مهمة.
الشركات التي تفهم هذه الفروق أقدر على تصميم بنية دفع موثوقة وقابلة للتوسع، سواء استخدمت شبكات البطاقات التقليدية أو أنظمة البلوكشين. فلم يعد قبول المدفوعات مجرد إتمام معاملات، بل أصبح إنشاء أنظمة تشغيلية تدعم النمو طويل الأجل.
ابدأ قبول المدفوعات بالطريقة الصحيحة
فهم عمل بوابات الدفع والمعالجات وحسابات التجار ليس سوى الخطوة الأولى. تظهر القيمة الحقيقية عندما تحول هذه المعرفة إلى نظام دفع موثوق لشركتك.
مع OxaPay، لا تحصل على طبقة واحدة، بل على بنية متكاملة تربط جميع المكونات بنظام واحد.
من تجربة إتمام الشراء إلى معالجة المعاملات والتسوية النهائية، تجمع OxaPay مكونات الدفع الأساسية في بوابة موحدة لمدفوعات العملات المشفرة صُممت للشركات الحديثة.
يمكنك:
- قبول مدفوعات العملات المشفرة فورًا
- إدارة المعاملات من لوحة تحكم واحدة
- استخدام تكاملات قائمة على API لتحكم كامل
- أتمتة المدفوعات الصادرة والتسويات
- تتبع كل دفعة في الوقت الفعلي
If you’re building for global customers, simplifying your payment architecture is no longer optional — it’s essential.
👉 ابدأ دمج مدفوعات العملات المشفرة مع OxaPay وحول مسار الدفع إلى نظام قابل للتوسع بدلًا من عمليات متفرقة.