بسیاری از پلتفرمهای دیجیتال برای ارائه خدمات، فروش کالاهای دیجیتال یا ادامه استفاده کاربران از پلتفرم، ابتدا از آنها میخواهند موجودی حساب داخلی خود را افزایش دهند.
برای این کسبوکارها، دریافت پرداخت فقط بخشی از مسئله است.
پرداخت باید شناسایی شود، به کاربر درست نسبت داده شود، در موجودی حساب ثبت شود و آنقدر سریع تشخیص داده شود که درخواستهای غیرضروری از پشتیبانی ایجاد نشود.
وقتی واریزها مکرر هستند، این موضوع اهمیت بیشتری پیدا میکند.
کاربری که چند بار در هفته حساب خود را شارژ میکند، انتظار فرایندی ساده و قابل پیشبینی دارد. درخواست دستورالعمل پرداخت تازه، بررسی دستی تراکنش یا گفتوگوی مکرر با پشتیبانی، کاری را که باید به روال عادی تبدیل شود دشوار میکند.
واریز ارز دیجیتال میتواند روش دیگری برای تأمین موجودی این پلتفرمها باشد. بااینحال، طراحی جریان واریز بهاندازه خود روش پرداخت اهمیت دارد.
One model that can simplify recurring deposits is assigning each user a آدرس ثابت واریز ارز دیجیتال.
چرا واریزهای تکراری به جریان پرداخت متفاوتی نیاز دارند
هدف همه پرداختهای ارز دیجیتال یکسان نیست.
A customer purchasing a product once may be comfortable creating a فاکتور جدید for that transaction.
اما کاربری که مرتب موجودی حسابش را افزایش میدهد، انتظار دیگری دارد.
جریان معمول بیشتر به این شکل است:
انتخاب مبلغ ← ارسال وجه ← بهروزرسانی موجودی ← ادامه استفاده از پلتفرم
هرچه این اتفاق بیشتر تکرار شود، ثبات فرایند مهمتر میشود.
If users need to request a new address each time, find an old لینک پرداخت, or send a هش تراکنش برای پشتیبانی after every deposit, the funding process becomes unnecessarily complicated.
در حجم پایین، پلتفرمها شاید بتوانند این موارد را دستی مدیریت کنند.
با افزایش فعالیت، تطبیق دستی مشکلات عملیاتی ایجاد میکند:
- انتساب واریزها بیشتر طول میکشد؛
- پشتیبانی زمان بیشتری را صرف بررسی تراکنشها میکند؛
- ممکن است کاربران وجه را به مقصدهای قدیمی یا اشتباه بفرستند؛
- بهروزرسانی موجودی ممکن است با تأخیر انجام شود؛
- تطبیق حسابها دشوارتر میشود.
بنابراین مدل واریز باید با شیوه واقعی تعامل کاربران با پلتفرم سازگار باشد.
روشهای رایج مدیریت واریز ارز دیجیتال
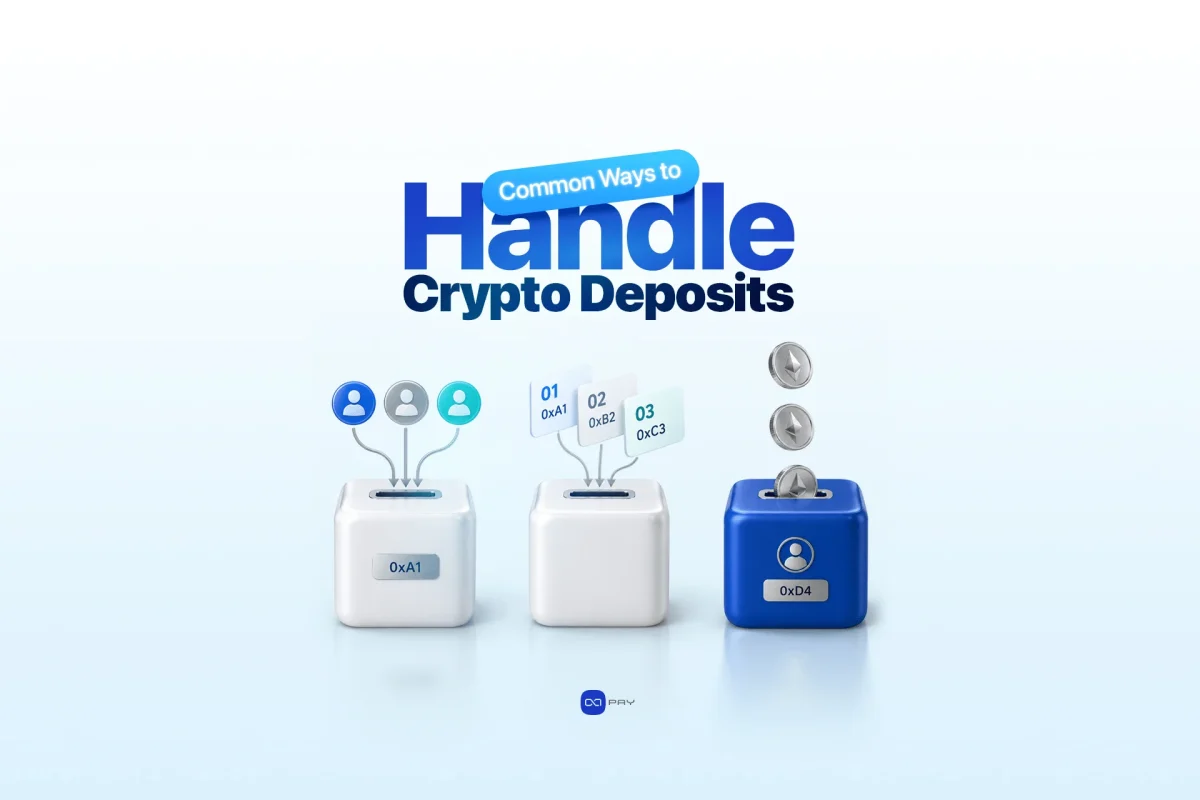
پلتفرمها میتوانند واریزهای دریافتی ارز دیجیتال را به چند روش ساماندهی کنند.
هر مدل تعادل متفاوتی میان سادگی، انتساب پرداخت و کنترل عملیاتی ایجاد میکند.
یک روش، دریافت واریزهای چند کاربر از طریق یک آدرس مشترک است.
در این حالت، پلتفرم باید از راه دیگری تشخیص دهد هر تراکنش متعلق به کدام کاربر است.
این کار ممکن است با استفاده از شناسه تراکنش، مرجع پرداخت، مبلغ یا منطق تطبیق اضافی انجام شود.
این مدل میتواند کار کند، اما با افزایش حجم تراکنشها، انتساب درست آنها اهمیت بیشتری پیدا میکند.
If a payment cannot be matched automatically, someone may need to investigate it manually before the user’s balance can be updated.
آدرس جدید برای هر واریز
روش دیگر، ایجاد آدرس پرداخت تازه برای هر درخواست واریز است.
این کار رابطه روشنی میان درخواست پرداخت و تراکنش دریافتی ایجاد میکند.
برای پرداختهای گاهبهگاه، این روش مناسب است.
اما شارژ مکرر موجودی، ملاحظهای در تجربه کاربری ایجاد میکند.
کاربری که بازمیگردد، هر بار برای واریز باید دستورالعمل پرداخت جدیدی ایجاد یا دریافت کند.
در پلتفرمهایی که شارژ حساب اقدامی پرتکرار است، این مرحله اضافی میتواند جریان کاری ساده را مختل کند.
آدرس ثابت برای هر کاربر
مدل سوم به هر کاربر یک آدرس اختصاصی ارز دیجیتال میدهد.
همان کاربر میتواند برای واریزهای بعدی دوباره از آن آدرس استفاده کند.
ازآنجاکه آدرس از قبل به حساب متصل است، میتوان تراکنشهای دریافتی را بدون درخواست واریز جدید در هر نوبت به کاربر درست نسبت داد.
از نظر مفهومی، جریان به این شکل درمیآید:
حساب کاربر ← آدرس اختصاصی ارز دیجیتال ← واریز دریافتی ← بهروزرسانی موجودی
این مدل بهویژه زمانی مفید است که کاربران مرتب واریز میکنند و پلتفرم به انتساب مطمئن تراکنشها به حساب نیاز دارد.
چرا آدرس ثابت میتواند تجربه کاربری را بهتر کند
مزیت اصلی آدرس ثابت، آشنا بودن آن برای کاربر است.
وقتی کاربر آدرس واریز خود را دریافت کرد، میتواند آن را در کیف پول یا حساب صرافی ذخیره کند و برای افزایش دوباره موجودی به کار ببرد.
در نتیجه، لازم نیست هر بار کل مراحل پرداخت را از ابتدا طی کند.
این کار میتواند چند عامل اصطکاک را کاهش دهد.
مراحل تکراری کمتر
کاربر برای هر واریز نیازی به ایجاد مقصد جدید ندارد.
برای واریزهای مکرر، حذف حتی چند مرحله تکراری میتواند تجربه را بهشکل محسوسی سادهتر کند.
انتساب روشنتر به حساب
چون آدرس متعلق به حساب کاربری مشخصی است، پلتفرم مرجع مستقیمی برای شناسایی وجوه دریافتی دارد.
در نتیجه، وابستگی به تطبیق دستی کمتر میشود.
شناسایی سریعتر در عملیات
When the system knows which user owns the address, an incoming transaction can move directly into the platform’s deposit-monitoring and balance-update logic.
The platform still needs its own rules for تأیید تراکنشها و افزایش موجودی. A documented مدل وضعیت پرداخت helps keep those decisions consistent, while the address itself solves the attribution problem.
اصطکاک کمتر در پشتیبانی
بسیاری از گفتوگوهای پشتیبانی درباره پرداخت با یک سؤال ساده شروع میشوند:
«پرداخت من را دریافت کردید؟»
جریان واریزی که خوب طراحی شده باشد، مواردی را کاهش میدهد که پلتفرم فقط برای تشخیص فرستنده وجه ناچار است جزئیات تراکنش را از کاربر بخواهد.
آدرس واریز فقط یکی از اجزای سیستم است
اختصاص یک آدرس ثابت بهتنهایی به این معنا نیست که جریان واریز خودکار میشود.
پلتفرم همچنان به زیرساختی پیرامون آن آدرس نیاز دارد.
یک جریان قابلاعتماد باید به چند پرسش پاسخ دهد:
- این آدرس متعلق به کدام کاربر است؟
- Which ارز دیجیتال و شبکه does it support?
- آیا تراکنش شناسایی شده است؟
- آیا به وضعیت تأیید موردنیاز رسیده است؟
- چه مقدار ارزش باید به موجودی اضافه شود؟
- آیا همین تراکنش قبلاً پردازش شده است؟
- پلتفرم چگونه باید واریز را برای تطبیق حسابهای بعدی ثبت کند؟
آدرس، مسئله مقصد و انتساب را حل میکند.
این زیرساخت گستردهتر پرداخت still handles پایش تراکنش, اعلان تغییر وضعیت, record keeping, and business logic.
این تفاوت مهم است، چون تجربه کاربری خوب به عملکرد هماهنگ هر دو لایه وابسته است.
انتخاب شبکه نیز بر تجربه واریز اثر میگذارد
واریزهای تکراری اغلب به هزینه تراکنش و سرعت تأیید حساس هستند.
کاربرانی که مبالغ نسبتاً کمی به موجودی اضافه میکنند، شاید نسبت به خریدارانی با پرداختهای یکباره بزرگ، بیشتر به کارمزد شبکه اهمیت دهند.
به همین دلیل، پلتفرمها اغلب شبکههایی را در نظر میگیرند که تراکنشهای پرتکرار را بهشکلی کارآمد پشتیبانی میکنند.
در محیط عملیاتی، ترکیبهای قابلاستفاده دارایی و شبکه باید با دادههای بهروز ارائهدهنده درباره ارزها و شبکههای پشتیبانیشده بررسی شوند، نه با فرضهای ثابت در کد.
بااینحال، انتخاب شبکه نباید فقط بر اساس هزینه تراکنش باشد.
پلتفرم باید این موارد را نیز در نظر بگیرد:
- کاربران واقعاً چه داراییهایی دارند؛
- پشتیبانی کیف پولها و صرافیها؛
- قابلیت اطمینان عملیاتی؛
- ریسکهای مخصوص هر شبکه؛
- اینکه کاربران چقدر راحت میتوانند شبکههای پشتیبانیشده را از هم تشخیص دهند.
پشتیبانی از چند شبکه can improve accessibility, but it also increases the importance of clear payment instructions.
ارسال دارایی از طریق شبکه پشتیبانینشده میتواند مشکلی بسیار دشوارتر از تأخیر در واریز برای پشتیبانی ایجاد کند.
از تراکنش دریافتی تا موجودی کاربر
A useful way to think about the deposit system is as a دنبالهای از رویدادهای متصل به هم.
۱. اختصاص آدرس
پلتفرم یک آدرس واریز ارز دیجیتال پشتیبانیشده را به حساب کاربر متصل میکند.
۲. شناسایی تراکنش
هنگام رسیدن وجه، زیرساخت پرداخت تراکنش بلاکچین را شناسایی میکند.
۳. انتساب به کاربر
آدرس مقصد مشخص میکند واریز باید به حساب کدام کاربر تعلق بگیرد.
۴. اعتبارسنجی پرداخت
سیستم دارایی، شبکه، مبلغ، وضعیت تراکنش و هر قاعده دیگری را که پلتفرم لازم دارد بررسی میکند.
۵. افزایش موجودی
Once the transaction reaches the platform’s approved state, the user’s internal balance can be updated.
۶. ایجاد سابقه
The deposit remains connected to the user, transaction, asset, network, amount, and relevant timestamps for reporting and reconciliation. For provider-side review, Payment History can be used to retrieve and filter payment records.
نکته مهم این است که شناسایی انتقال در بلاکچین و افزایش موجودی کاربر لزوماً یک رویداد واحد نیستند.
پلتفرم باید دقیقاً مشخص کند چه زمانی تراکنش دریافتی به واریزی پذیرفتهشده تبدیل میشود.
چرا این موضوع برای عملیات اهمیت دارد
طراحی واریز چیزی فراتر از راحتی مشتری را تحت تأثیر قرار میدهد.
این طراحی همچنین تعیین میکند پلتفرم چه میزان کار عملیاتی برای خودش ایجاد میکند.
وقتی انتساب واریزها بهصورت خودکار آسان باشد، تیمها زمان کمتری را صرف بررسی پرداختهای عادی میکنند.
پشتیبانی میتواند بر موارد استثنایی واقعی تمرکز کند.
تیم مالی سوابق واریز منظمتری دریافت میکند.
تیم عملیات میتواند تراکنشهای حلنشده را آسانتر پایش کند.
توسعهدهندگان میتوانند منطق روشنتری برای افزایش موجودی بر اساس رویدادهای پرداخت یکسان بسازند.
با افزایش حجم فعالیت، این موضوع اهمیت بیشتری پیدا میکند.
فرایندهای دستی در تعداد کم تراکنشها اغلب کمهزینه به نظر میرسند. هزینه پنهان آنها زمانی آشکار میشود که همان کار بررسی، تطبیق یا پشتیبانی باید صدها یا هزاران بار تکرار شود.
A scalable deposit model tries to make the normal case automatic and reserve human attention for exceptions. That same principle sits at the center of reliable عملیات پرداخت ارز دیجیتال.
نقش آدرسهای ثابت OxaPay
اکساپی Generate Static Address API is designed around this type of recurring deposit flow.
پلتفرم میتواند یک آدرس ثابت ارز دیجیتال را به کاربر مشخصی متصل کند و برای واریزهای بعدی از این ارتباط استفاده کند، بهجای اینکه برای هر بار شارژ، مقصد کاملاً جدیدی بسازد.
هر آدرس ثابت ایجادشده به یک track_id منحصربهفرد متصل است. اگر callback_url ارائه شود، پلتفرم میتواند هنگام انجام پرداخت به آن آدرس، اعلان هم دریافت کند.
طبق توضیح OxaPay، آدرسهای ثابتی که شش ماه هیچ تراکنشی نداشته باشند لغو میشوند؛ بنابراین «ثابت» را نباید تضمینی بیقیدوشرط برای استفاده مادامالعمر دانست.
Current asset and network availability should be read from OxaPay’s Supported Currencies endpoint rather than maintained as a fixed list inside the application.
برای پلتفرمهای دارای موجودی داخلی، مزیت اصلی صرفاً داشتن آدرسی قابلاستفاده مجدد نیست.
بلکه امکان اتصال این موارد به یکدیگر است:
کاربر ← آدرس ← واریز ← موجودی حساب
در قالب یک جریان پرداخت تکرارپذیر.
به همین دلیل، Static Addresses میتواند برای پلتفرمهایی مفید باشد که مشتریانشان مرتب موجودی را شارژ میکنند، حساب را تأمین مالی میکنند یا در طول زمان واریزهای تکراری دارند.
چه زمانی مدل آدرس ثابت منطقی است
آدرس ثابت لزوماً برای هر پرداخت ارز دیجیتال انتخاب مناسبی نیست.
برای فروش یکباره، پرداخت مبتنی بر فاکتور ممکن است همچنان مناسبتر باشد؛ بهویژه وقتی هر تراکنش به سفارش، قیمت، زمان انقضا یا توافق تجاری مشخصی متصل است.
آدرس ثابت زمانی جذابتر میشود که:
- کاربران حسابهای دائمی داشته باشند؛
- واریزها تکرار شوند؛
- وجوه به موجودی داخلی منظور شوند؛
- پلتفرم به انتساب مطمئن پرداخت به کاربر نیاز داشته باشد؛
- ساخت درخواست پرداخت جدید در هر بار، پیچیدگی غیرضروری ایجاد کند.
بنابراین انتخاب باید بر اساس مدل کسبوکار انجام شود.
پرداخت یکباره هنگام تسویهحساب و واریز تکراری به حساب، مسائل متفاوتی را حل میکنند و ممکن است ساختارهای پرداخت متفاوتی بخواهند.
گام بعدی چیست؟
افزودن ارز دیجیتال بهعنوان روش تأمین موجودی فقط نخستین تصمیم است.
پرسش بعدی این است که وقتی کاربران مرتب از آن استفاده میکنند، جریان واریز چگونه باید عمل کند.
برای پلتفرمهای مبتنی بر موجودی، سیستم واریز خوب باید شارژ معمول حساب را هم برای مشتری و هم برای کسبوکار قابل پیشبینی کند.
کاربران باید بدانند وجه را به کجا بفرستند.
پلتفرم باید بداند چه کسی وجه را فرستاده است.
سیستم باید بداند چه زمانی میتوان واریز را به موجودی اضافه کرد.
سوابق حاصل نیز باید برای تیمهای پشتیبانی، عملیات و مالی قابلاستفاده بمانند.
آدرسهای ثابت ارز دیجیتال میتوانند به ایجاد چنین ساختاری کمک کنند.
وقتی این آدرسها با پایش قابلاعتماد تراکنش و قواعد روشن افزایش موجودی همراه شوند، واریزهای تکراری میتوانند به بخشی عادی از تجربه پلتفرم تبدیل شوند، نه فرایند پرداختی که هر بار باید از نو ساخته شود.